
1 millió forint támogatás első lakás vásárlásra: ki jogosult, hogyan működik és mire érdemes figyelni
2026-tól otthontámogatásban részesülnek a közszolgálati dolgozók. Az évi 1 millió forintos lakhatási támogatást lakáshitel-törlesztésre vagy új lakáhtel önrészének kifizetésére használhatják fel az arra jogosultak. Összefoglaljuk a közszolgálati otthontámogatást, a jogosultságtól kezdve a támogatás nyújtásának menetén át addig, hogy milyen távra lehet tervezni vele. Téged is érint? Az Otthontámogatás egy kérelemre nyújtható támogatás, amely lakáskölcsön felvételét vagy törlesztését segíti. A vissza nem térítendő támogatás kedvező jogosító feltételek mellett vehető igénybe, és alanyi jogon jár.
Ki jogosult az Otthontámogatásra?
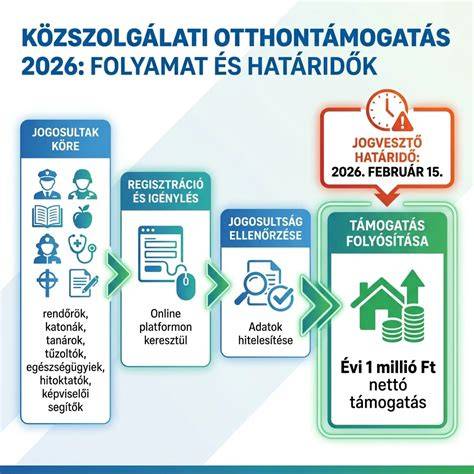
A közszolgálati otthontámogatásra jogosultak közt megtalálhatók a rendvédelmi, honvédelmi, egészségügyi, oktatási és szociális szektor dolgozói, valamint a közfoglalkoztatottak. Az alapfeltétel az, hogy a munkáltató regisztráltatta és igénybejelentést tett a Magyar Államkincstárnál. Ha mindkét házastárs közszolgálati jogviszonnyal rendelkezik, mindketten igényelhetik a támogatást, így akár évi nettó 2 millió forint összegű támogatás is felhasználható.
Igénylés és összeg
Az Otthontámogatás egy kérelemre nyújtott vissza nem térítendő támogatás, amelynek éves keretösszege jogosultanként nettó 1 millió forint. A támogatás alanyi jogon járhat, ha a munkáltató eleget tett regisztrációs kötelezettségének és a bejelentések megtörténtek. Amennyiben a jogosultság az egész évben fennáll, akkor az 1 milliós keret teljes mértéke igénybe vehető. Közösségi vagy több jogviszony esetén is lehetőség van az összeg felosztására vagy összevonására, mindez a rendelet szabályai szerint történik.
Mire használható fel az Otthontámogatás?
A támogatás kizárólag magyarországi lakóingatlanhoz kapcsolódó lakáscélokra fordítható: meglévő vagy új lakáshitel törlesztésére, lízingdíj fizetésére, illetve új lakás vásárlásához vagy építéséhez szükséges önerő biztosítására. Szabad felhasználású jelzáloghitelre, személyi kölcsönre, munkáshitelre vagy Babaváróhitelt nem lehet felhasználni.
Meg kell jegyezni, hogy a támogatás felhasználása intuitív és rugalmas: lehet akár az önrész, akár a törlesztés egyösszegű vagy havi formában történő finanszírozása. Ha Ön hiteltörlesztésre veszi igénybe a támogatást, az összeget kezdetben egy összegben utalják, majd később havonta, az adott hónapra eső részletet kapja meg a teljes keret 1/12-ed részének megfelelően. Önerő célú felhasználás esetén pedig egy összegben kapja meg a támogatást a munkáltatótól.
Próbaidő és munkaviszony
A próbaidő alatt a támogatás nem jár. Ha a próbaidő letelte után a jogviszony fennáll, akkor a próbaidő ideje beleszámít a jogosultsági időbe.
Milyen feltételek mellett és hogyan folyik a kifizetés?
Az állami rendszer szerint a kifizetés módja attól függ, mire használják a támogatást:
- Hiteltörlesztésre: első kifizetés egy összegben, ezt követően havonta adható a teljes összeg 1/12-ed része.
- Önerő támogatásra: egy összegben, a folyósítást követő 15 napon belül történik.
Az összegek folyósítása a munkáltatói bejelentések és a Magyar Államkincstár jóváhagyásának függvénye. A jogosultság időtartamát a munkáltatói regisztráció és az adott évre vonatkozó határidők határozzák meg.
Házastársak és adóstársak
Ha házastársak is jogosultak, együtt is benyújthatják igényüket és összevonhatják az Otthontámogatást ugyanazon lakáshitel-célra. Adóstárs jelenléte esetén lehetőségek nyílnak az igénybevételre, és a támogatás összege két személyre is vonatkozhat.
Mikor és hogyan lehet igényelni?
A kérelem benyújtásának határideje összefügg azzal, hogy mikor kötöttek lakáskölcsön-szerződést vagy lízingszerződést. A 2026-os teljes program tekintetében lehetőség van összegszerű vagy havi kifizetésre, a jogszabály pontos rendelkezései szerint. Fontos, hogy a munkáltatónak elektronikus úton be kell jelentenie az igénybe vételre jogosultakat a Kincstár felé a 2025. november 15-i határidőig, és 2026. január 1-je előtt meg kell történnie az igénylők tájékoztatásának és a határidők ismertetésének.
Az űrlapkitöltés és a benyújtás menete a következő: a jogosult a munkáltatón keresztül igényelhet Otthontámogatást igazolásokkal, mely 2026. január 26-án és 2026. január 20-ig történő megállapodásokkal kezdődik. A formanyomtatvány két típust fed le: önerő célú Otthontámogatás és hiteltörlesztési célú Otthontámogatás.
Hogyan befolyásolja ez a program a lakásvásárlást?
Az Otthontámogatás hosszú távon is számottevő hatással lehet egy fiatal vagy első lakásvásárló finanszírozási stratégiájára. A program együttműködik az Otthon Start és más támogatási formákkal, és általában gyorsíthatja a szerződéskötést az önrész biztosításával vagy a törlesztőrészletek előrelépésével.
Mit érdemes mérlegelni az elején?
- Milyen legyen a cél: törlesztés vagy önerő?
- Mennyi a tényleges elérhető összeg éves keretben?
- Igénybe vehető-e mindkét házastársnál, és össze lehet-e vonni a támogatásokat?
- A lakás értékbecslése és négyzetméterár plafonja hogyan hat a finanszírozásra?
A program összefügg a piaci gyakorlattal: előminősítés segíthet megismerni, mekkora hitelre és milyen feltételekre lehet számítani, és elkerülhetőek a későbbi bizonytalanságok. Az összkép szerint a támogatás nem „plusz pénz”, hanem finanszírozási eszköz, amely elősegíti az adásvételt és a hitel felvételét.
Tippek és gyakori kérdések
- Kell-e tulajdonrésze lennie az igénylőnek a lakásban? Igen, a támogatást az ingatlanra kötött jelzáloghitel törlesztéséhez vagy önerő biztosításához lehet felhasználni, és a tulajdonjog elengedhetetlen feltétel.
- Adóstársként sincs kizárva a lehetőség: adóstársak együtt is jogosultak lehetnek a közös hitelre vonatkozóan.
- Az igénylést a munkáltatón keresztül kell benyújtani, és 2025-12-15-ig a munkáltatóknak regisztrálniuk és tájékoztatniuk kell a dolgozókat. A bejelentés jogvesztő határidővel jár 2026. január 20-ig.
- A visszafizetés részletei: ha a jogviszony felmondással szűnik meg, visszafizetési kötelezettség keletkezik jegybanki alapkamattal növelve; előfordulhat teljes vagy arányos visszafizetés 6-12 hónapon belül is.
Az Otthontámogatás tehát egy cafetériaszerű juttatás az állami szférában dolgozók számára, amely a lakásvásárlás vagy a meglévő hitel törlesztésének finanszírozásához nyújt segítséget. Az első évben - 2026-ban - teljes mértékben igénybe vehető, és a programot 2026 után is várhatóan folytatják a költségvetéshez igazított rendelkezésekkel.
tags: #1 #millio #forint #tamogatast #elso #lakas