
50 százalékos tulajdoni hányadra felvehető jelzáloghitel: feltételek, számítások és gyakorlati megoldások
Ma már egy hitel felvétele teljesen hétköznapi, majdnem rutin feladatnak tűnik, azonban a megalapozott döntéshez és a tudatos ügyintézéshez sok ismeretre van szükség. Amikor hitelfelvételre szánjuk magunkat, mindig van egy célunk, elképzelésünk, hogy mit fogunk a pénzzel kezdeni. A hitelcél alapján csoportosíthatjuk a hiteleket. A szabad felhasználású hitel nagy előnye, hogy a felvett összeget bármire fordíthatjuk: költhetjük a pénzt műszaki cikk vagy lakás vásárlásra, felújításra, hitelkiváltásra, esküvőre, bármire. Ez azonban nagy felelősséget is jelent, mert a pénz meggondolatlan elköltését sok-sok éves fegyelmezett törlesztés követi.
A hiteligénylés és a jövedelemarányos törlesztőrészlet (JTM) alapelvei
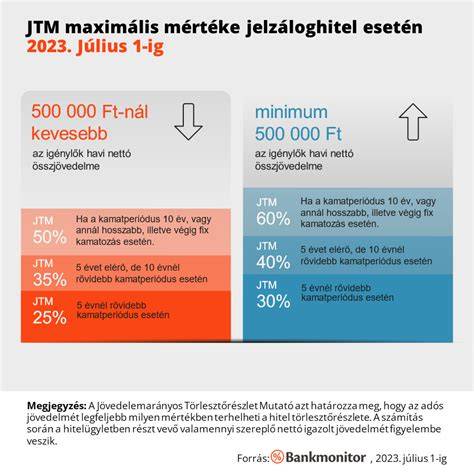
Az adott célhoz kötött hitel igénylése során a bank vizsgálja, hogy a pénzt valóban arra költjük-e, amire adják. Ilyenek például a lakásvásárlási, felújítási hitelek, amelyek feltételei kedvezőbbek a szabad felhasználású jelzáloghiteleknél. A hiteligénylés folyamata során több ponton is eldőlhet, hogy megkaphatjuk-e a kívánt összeget, de az egyik legfontosabb vizsgálati szempont a jövedelmünk: az, hogy milyen forrásból származik, és milyen összegű. Ez az elvárt minimum csak azt határozza meg, hogy egyáltalán kaphatunk-e hitelt: annak mértékének meghatározásához a Felügyelet (MNB) további szempontok vizsgálatát írja elő, ezek közül a legfontosabb a jövedelemarányos törlesztőrészlet mutató (JTM) meghatározása. A JTM azt mutatja meg, hogy milyen arányban terhelhető hitelekkel a havi rendszeres nettó jövedelmünk. A JTM-szabályozás része a Magyar Nemzeti Bank által előírt adósságfék szabályoknak.
Fedezet nélküli hitelek: a hitelfelvételnél gyakran felmerül a kérdés, hogy mekkora a rendelkezésre álló hitelösszeg. Ebben fontos megemlíteni, hogy a JTM meghatározásánál a bankok különbséget tesznek elsődleges és másodlagos jövedelem között is. Egyszerű példával élve: ha nettó jövedelmed 450 000 Ft, meglévő hitel törlesztőrészlete 80 000 Ft, fix kamatozású hitelnél a JTM felső határa 50%, azaz 450 000 Ft × 50% = 225 000 Ft. Ez azt jelenti, hogy a teljes havi hitelteher maximum 225 000 forint lehet. Ha ennél magasabb törlesztőrészletű hitelt szeretnél, a bank valószínűleg nem tudja jóváhagyni az igénylést.
Hitelképesség és adóstárs szerepe
Adóstárs vagy kezes bevonására akkor lehet szükség, ha a hitelbírálat során a bank kockázatot észlel az ügyfélben. Az adóstárs egy olyan személy, aki önállóan hitelképes, és nincs leterhelve saját hiteleivel. A kezes akkor válik fontossá, ha az adós nem fizeti a törlesztést; a kezes biztosítékul áll. A jelenlegi gyakorlat szerint adóstárs lehet például közeli hozzátartozó vagy testvér is, és a TB-jogviszonyra, jogi státuszokra vonatkozó elvárásoknak is meg kell felelniük. A tervezett módosítások alapján a testvér adóstársként történő bevonása is megengedett lehet úgy, hogy az adóstársnak nincs saját hitelfelvételi korlátja, és nem szükséges TB-jogviszony sem, de minden más feltétel ugyanúgy érvényes rájuk.
JTM és futamidő hatása a hitelösszegre
A lakáshitelekre és jelzáloghitelekre általánosan érvényes, hogy a futamidő növelése csökkenti a havi törlesztőt, de növeli a teljes visszafizetendő összeget. A fix kamatozású hitelek esetében a JTM-határ magasabb lehet, mert a törlesztőrészlet kiszámíthatóbb. A JTM számításánál a bankok figyelembe veszik a köztartozásmentességet, a TB jogviszony hosszát és egyéb tényezőket is. A 3%-os Otthon Start program különös szabályokat hoz a tulajdonlás és TB jogviszonyok terén, amelyeket részletesen az adott rendeletben találunk.
Hitelösszeg, futamidő és költségek
1) A felvehető hitelösszeg meghatározásánál a bank az ingatlan értékét is figyelembe veszi, azaz nemcsak a hitelcélnak és jövedelemnek van jelentősége. A jelzáloghitel maximális futamideje lakáscélú hitelek esetén 30 év, míg a szabad felhasználású jelzáloghitelnél ugyanezt az időtartamot látjuk, de kamat és feltételek terén több a kockázat a bank szemszögéből, ezért gyakran kedvezőbbek a lakáscélú jelzáloghitel feltételei. A folyósítási díjak és a THM (Teljes Hiteldíj Mutató) minden banknál különböznek, és fontos a banki hirdetmény alapos átolvasása a rejtett költségek miatt.
2) A fedezetként felajánlott ingatlan értékei: forgalmi érték és hitelbiztosítéki érték. A forgalmi érték a piaci ár, amelyért az ingatlan az adott időpontban eladható. A hitelbiztosítéki érték általában a forgalmi érték 70-90%-a, ezt döntik el az értékbecslők. A bank ezt az értéket használja a maximálisan felvehető hitel meghatározására is. A 80%-os arány megadja a plafont, de a tényleges finanszírozási arány ettől eltérhet.
3) Önerő: a jelzáloghitelek esetén a bank általában megköveteli az önerőt, melynek mértéke jellemzően 10-20% a jogszabályi előírások alapján. Az Otthon Start programban a tervezet 10% önerő lehetőségéről beszél, de ennek feltételei az MNB előírásai szerint szigorúbbak lehetnek, és nem minden igénylőre vonatkozik automatikusan.
Az Otthon Start program átfogó képe
Az Otthon Start egy államilag támogatott lakáshitel-program, amely 2025-ös jogszabályok alapján kínál fix 3%-os kamatozású, végig fix kölcsönt első lakás megvásárlására vagy építésére. A hitel maximum 50 millió Ft, futamidő akár 25 év lehet. A program célja, hogy a fiatalokat és a családokat kedvezőbb feltételekkel segítse lakásvásárlásban, gyermekvállalás és házasság nélkül is. A TB jogviszonyhoz és tulajdonhányadhoz kapcsolódó kivételek számos élethelyzetre vonatkozóan lépnek be a végleges rendeletbe, amely rögzíti a kivételeket és a részletszabályokat. A rendelet értelmében a jogosultság vizsgálata során a belterületi ingatlanok és tulajdoni hányadok összesített értékei tekintetében is lehetnek kivételek, például ha a tulajdoni hányad current piaci értéke nem haladja meg a 15 millió forintot, vagy ha az ingatlan bontásra került, illetve haszonélvezettel terhelt ingatlanok esetén is lehetnek kivételek. Fontos, hogy a kötelező TB jogviszony és büntetlen előélet feltételek, a köztartozásmentesség és az adóstárs feltételei mind meghatározóak a hitelbírálat során.
Az Otthon Start program könnyítései közé tartozik, hogy családi adókedvezmények és TB alapú kivételek segítségével közös tulajdon esetén is lehetővé válhat a hitelfelvétel anélkül, hogy mindkét fél TB jogviszonyt igazolna. Ezen felül olyan kivételek is lehetségesek, mint a 10%-os önerő lehetősége, adóstársak bevonása (például szülők vagy testvérek), és akár falusi CSOK-val vagy CSOK Plusz-szal kombinálva történő igénylés. A program célja, hogy a lehető legtöbb jogosult számára elérhető legyen, miközben a bankok saját belső feltételeik alapján végzik a hitelbírálatot. A pontos feltételek és kivételek a vonatkozó 227/2025. (VII. 31.) Korm. rendeletben találhatók meg, és időről időre módosulhatnak.
Gyakorlati útmutató: hogyan dönts és mire figyelj
- Az Otthon Start hitel elérhetősége és 3%-os kamatozása vonzó, de minden bank más és más feltételekkel dolgozik. Érdemes több bankkal és a hitelkalkulátorral előzetesen összehasonlítani az ajánlatokat.
- Az ingatlan kiválasztásakor figyelembe kell venni a forgalmi értéket és a hitelbiztosítéki értéket. A bank a forgalmi érték maximum 80%-át engedheti jelzáloggal terhelni, de a tényleges finanszírozási arány ettől eltérhet.
- Fontos a TB jogviszony igazolása: általában legalább 2 év folyamatos TB jogviszony szükséges, de tervezetek szerint rugalmasság 2 év alatti vagy külföldi TB jogviszony is elfogadható lehet bizonyos feltételek mellett.
- Adóstárs bevonása esetén a kiválasztott adóstársnak meg kell felelnie a közös feltételeknek, és nem lehet a közeli hozzátartozó az adásvételi szerződésben. A többszörös tulajdon-, haszonélvezeti jogok és örökléses helyzetek esetén alapos szakértői elemzés szükséges.
- Jelzáloghitel felvételekor legyen kész költségek tudatos átlátása: folyósítási díj, THM, értékbecslési díjak és egyéb költségek. Mindig érdemes előzetes kalkulációt végezni a futamidő és a törlesztőrészlet összefüggésével.
Összegzés a főbb pontokról
- A hitel maximális összege a forgalmi érték és a hitelbiztosítéki érték alapján kerül meghatározásra, gyakran a 80%-os plafon a kiindulópont. Az aktuális banki gyakorlat ettől eltérhet.
- A 50%-os tulajdoni hányadra vonatkozó korlátozás a belterületi ingatlanokra vonatkozik az Otthon Start programban; kivételek és átmeneti szabályozások létezhetnek, ezért minden egyes esetet alaposan vizsgálni kell.
- A TB jogviszony és a büntetlen előélet kiemelten fontosak; bizonyos helyzetekben a külföldi TB jogviszony vagy eltérő jogviszony is elfogadható lehet.
- Adóstárs bevonásával növelhető a jogosultság és a hitelösszeg, de az adóstársnak is meg kell felelnie a banki feltételeknek.
- A hitel lejárata és költségei, különösen a hosszú futamidő esetén, befolyásolják a teljes visszafizetendő összeget. A hitelkalkulátorokat érdemes használni, hogy a legkedvezőbb megoldást találjuk.
A 3%-OS HITEL SÖTÉT TITKA
Ösztönzőként érdemes megjegyezni: a 3%-os Otthon Start hitel kivételes lehetőség lehet, amelyet a jogszabályok és a banki gyakorlat szigorúan felülvizsgál. A folyamatban lévő változások és a kivételek miatt érdemes hitelszakértőhöz fordulni, aki áttekinti a te egyedi helyzetedet, és segít megtalálni a legelőnyösebb finanszírozási megoldást. Használd ki a kalkulátorokat, és készíts alaposan felkészített igénylést a legjobb feltételek érdekében.
Jelzáloghitel és Otthon Start - hogyan válassz?
- Ha első lakás vásárlásáról van szó és stabil TB jogviszonyod van, próbáld ki az Otthon Start opciót.
- Ha már van meglévő ingatlanod vagy 50%-nál magasabb tulajdonrésszel rendelkeznél, vizsgáld meg a kivételeket és az 50%-os határ jelenlegi értelmezését.
- Használj hitelkalkulátort, hasonlítsd össze a futamidőt, a THM-et, a törlesztőrészletr és a teljes visszafizetendő összeget.
- Fontold meg adóstárs bevonását (szülő, testvér, vagy házastárs), ha ez növeli a jogosultságot és javítja a feltételeket.
tags: #50 #tulajdonhanyadra #felveheto #jelzaloghitel