
Albérlet adózása és EHO-változások a magyar gyakorlatban
Az egészségügyi hozzájárulási adó (EHO) 1998 és 2019 között százalékosan meghatározott fizetési kötelezettség volt, amely a munkáltatóra és a munkavállalóra egyaránt vonatkozott. A 2013. augusztus 1. utáni kamatjövedelmekre 6 százalékos EHO vonatkozott, amelyet a kamatadó (15%) felül kellett fizetni, és az adóalapja megegyezett a kamatadójéval. 2019. január elsejével névlegesen megszűnt az EHO, valójában azonban beépült a szociális hozzájárulási adóba (szocho), így a béren kívüli juttatások közterhe 19,5 százalékos összességre nőtt. A szocho 2020. júliusától csökkent 15,5 százalékra, majd 2022-re érte el egy 15-19,5 százalék közti tartományt. Ezzel együtt az EHO megszűnésével a béren kívüli juttatások közterhei is átalakultak, a SZÉP-kártya kivételével.
A bérbeadsból származó jövedelem és az EHO kapcsolata Magyarországon részletesen szabályozott volt és maradt a jogszabályi keretben. A 3. § (3) bekezdése alapján az ingatlan bérbeadásából származó jövedelem akkor vonatkozásában szükséges EHO-t fizetni, ha a bevétel meghaladja az egymillió forintot. A kifizetőnek a bérleti díjból első kifizetéskor le kell vonnia az EHO-t, ha a teljes éves bevétel meghaladja az egymillió forintot, és a teljes összeg után kell megfizetni hozzá. A nyilatkozat alapján a magánszemély adhatja meg, hogy a bevétele a naptári év során meghaladja-e az egymillió forintot; ezt a nyilatkozatot a kifizető a kijelölt feltételek alapján figyelembe veszi, és ehhez igazítja a levonásokat. Ha a magánszemélyt érintő adóelőleget vagy adózási kötelezettséget elmulasztotta a kifizető, annak befizetési és bevallási kötelezettsége utólagos pótlással és pótlékkal jár.
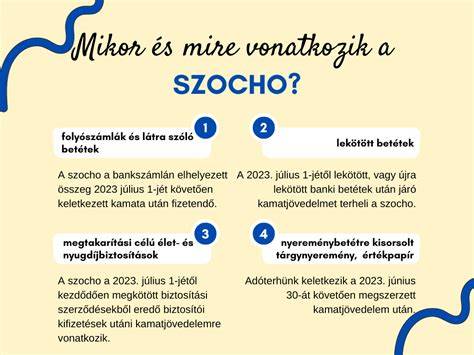
A 11. § (3) alapján a magánszemélyt a naptári év folyamán addig terheli EHO-fizetési kötelezettség, amíg a kifizető nyilatkozatot nem ad ki arról, hogy a foglalkoztatói egészségbiztosítási járulék és az EHO összege eléri-e a hozzájárulás-fizetési felső határt. A bérbeadó(k) a bérleti díjból 4% EHO-át vonhatják le 2007. január 1-jétől (14%-os EHO). 400 000 forintos felső határ (2007-től 450 000 forint) eléréséig alkalmazható. A magánszemélynek a nyilatkozat alapján a felső határ elérése előtt lehetősége van nyilatkozni, hogy a várható összeg eléri-e a határt. Amennyiben a jövedelem nem kifizetőtől származik, az EHO-t a magánszemély állapítja meg, fizeti be és vallja be.
Az ellentétes irányú, de fontos részlet a lakáskiadók adózása: a bérbeadásból származó jövedelem az összevont adóalap része, és így személyi jövedelemadót (SZJA) kell fizetni. A SZJA kulcsa 15%. A bérbeadásból származó bevétel lehet egyszerűsített 10%-os költséghányaddal vagy tételes költségelszámolással (tételes költségelszámolás) kiigazítva. A 10%-os költséghányad alkalmazásával a bevétel 90%-a minősül adóalapnak, amelyet a 15% SZJA-hoz és az EHO-hoz viszonyítva lehet számolni. A tételes költségelszámolásnál viszont a szigorúbb igazolásokkal ki kell számolni a költségeket és az értékcsökkenést is lehet számításba venni. Az adóelőleg nagysága a választott költségelszámolási mód szerint alakul: a 10%-os költséghányad esetén a bevétel 90%-a számítadókép, és ezt 27%-kal növelik, hogy megkapják az adóelőleget; a tételes költségelszámolásnál pedig a költségek igazolása szükséges, majd a fennmaradó jövedelem alapján számítják az adóelőleget.
Az ingatlan-bérbeadás adózási szabályai magukban foglalják a nyilvántartási és adatszolgáltatási kötelezettségeket is. Az ingatlan-bérbeadás tárgyi adómentes az Áfa törvény 86. §-a alapján. A bérbeadás kapcsán az adókötelesség és nyilvántartásban való megjelenés a jogszabályok szerint történik, és az éves adóbevallásban kell szerepeltetni a bevételt. A negyedéves adóelőleg-fizetés határidői a tárgynegyedévet követő hónap 12-e, és a kifizető (jogi személy vagy vállalkozás) köteles lehet az adóelőleget megfizetni, amennyiben költségszint meghaladja a 50%-ot.
A szálláshely-szolgáltatás (például rövid idejű bérbeadás) adózása külön kategóriába esik, és a magánszállásadókra vonatkozó adózási útmutató a 2012-es években megváltozott. A szálláshelyek EHO-ja 27%, amely az SZJA-val együtt 43%-os elvonást jelenthet. A szálláshely-szolgáltatóként történő adózás lehet tételes átalányadózás (fix összegű éves díj) vagy önálló tevékenységből származó jövedelemként történő adózás. Az előbbi esetben a 90 napot meg nem haladó tartózkodású szolgáltatások esetén kedvező lehet az évi 32 ezer forintos fix összegű átalányadó. A részletes szabályok ismerete és a két módszer közötti választás előzetes kiszámítása javasolt a megfelelő adóterhek meghatározásához.
Összefoglalva: a bérbeadással kapcsolatos adózási szabályok szerint az ingatlan-bérbeadásból származó jövedelem az SZJA-t, illetve szükség esetén EHO-t érintheti. A jövedelem meghatározásának módja lehet egyszerű százalékos költséghányad alapú vagy tételes költségelszámolás, és a fizetési kötelezettségek (előleg, bevallás) negyedévente kerülnek rendezésre. A szabályok összefüggéseiben különösen fontos a felső határok, a nyilatkozatok és a költségelszámolás részletes vizsgálata a személyes körülmények függvényében. A jövőben a jogi környezet további változásai feltehetően a fehérítés és az adózási kötelezettségek átalakulását hozhatják magukkal.
Rövid áttekintés a gyakorlatból
Az ingatlan-bérbeadás adózása: az összevont adóalap része, SZJA 15% alappal; EHO csak akkor, ha az éves bevétel meghaladja az egymillió forintot.
A 10%-os költséghányad egyszerű jövedelem-megállapítási mód; a bevétel 90%-a számít adóalapnak; a költségek nem igényelnek részletes igazolást.
Tételes költségelszámolás: a tényleges költségek és az értékcsökkenés igazolása szükséges; adóelőleg és bevallás a jogszabályok szerint.
A szálláshely-szolgáltatás EHO-ja 27%, az SZJA-val együtt megközelítőleg 43%-os levonást jelenthet; adózási módja fix átalányadó vagy önálló tevékenységkénti bevétel alapján történő adózás.
A jövedelmezőbb döntés érdekében érdemes mindkét módszert kiszámolni, és a személyes körülmények halványuló változásait figyelembe venni, mivel az adózási szabályok időről időre módosulhatnak.
Gyakorlati tippek albérletadóknak
Írásban rögzítsük a nyilatkozatokat a kifizető felé a felső határ eléréséről és az EHO fizetéséről.
Vezessünk részletes nyilvántartást a bevételekről és a költségekről a tételes költségelszámolás vagy a 10%-os költséghányad alkalmazása mellett.
Ellenőrizzük a szálláshely-szolgáltatói kategóriát, ha rövid idejű bérbeadást végzünk, mert ott más adózási szabályok érvényesek.
Kérjük szakértői tanácsot a költségelszámolás kiválasztása előtt, mivel a döntés hosszú távú adóterheket befolyásolhat.
Hogyan spórolhat adókat az ingatlanbérlés?
tags: #alberlet #eho #valtozas
Népszerű bejegyzések:
- Gyomaendrődi Hantoskerti holtág nyaraló – idényfüggetlen pihenés a vízparton
- Az azonnal költözhető kertkapcsolatos lakás tényei a Reviczky Ligetben
- Korszerűsítés miatt eltávolított gázórák: mit jelent 2027-ben
- Családi ház tervek beépített garázzsal
- Fedezze fel a Volgyliget lakópark Urom 414 nm-es örökpanorámás telek és nettó 82 nm-es ikerházfél