
Az élet lakáshitel nélkül sorozat: hogyan érhető el az Otthon Start és más támogatások összehangolt igénylése
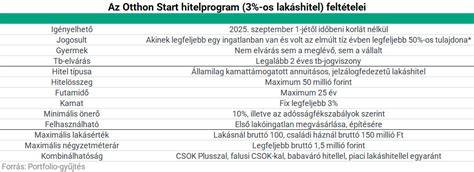
Sokan keressék a módját, hogyan lehet minimális önerő mellett elindulni az Otthon Starttal, hogy kedvező feltételek mellett jussanak saját otthonhoz vagy befektetési célú ingatlanhoz. Az Otthon Start az MNB jelenlegi szabályozása szerint 10%-os önerővel csak a 41 év alattiak számára érhető el, akik eddig nem rendelkeztek legalább 50%-os vagy ezt meghaladó tulajdonrésszel, és/vagy zöld ingatlan vásárlása esetén. Így jelentősen szűkül azoknak a köre, akik fel tudják venni az Otthon Startot 10%-os önerővel. Nemrégiben összehangolták az Otthon Start és a CSOK Plusz (és tágabban a családtámogatási hitelek) szabályait annak érdekében, hogy ezzel is egyszerűsítsék az igénylők dolgát. Ezáltal a CSOK Plusz feltételeit az Otthon Start esetében megismert keretekhez igazították. Itt azonban még nem ér véget a történet, mert a Babaváró azoknak a családoknak is segít, akik a lehető legkevesebb önerővel vágnának bele az ingatlanszerzésbe.
Babaváró és egyéb eszközök mint önerő-kiegészítők
A Babaváró azért játszik most kiemelt szerepet, mivel a felvételt követő első naptól a kölcsönösszeg 75%-a beszámítható önerőként lakásvásárláskor. Vagyis 11 millió forintos kölcsönösszeg esetén 8,25 millió forint. Ez teljes mértékben elég 10%-os önerőnek egy Otthon Start hitel esetében (max. A folyósítást követő 90. nap után pedig a Babaváró teljes összege - legfeljebb 11 millió forint - már 100%-ban beleszámítható önerőként). A Babaváró hitel nemcsak lakásvásárlásra jó választás, hanem szabadon bármire felhasználható. Ráadásul, ha az első gyermeketek az első 5 évben megszületik, a kölcsön teljesen kamatmentes marad. A konstruktiók együttes igénybevétele komoly lehetőséget rejt, de kockázatokat is hordoz.
Arról sem érdemes megfeledkezni, hogy bár alacsony kamattal érhető el a támogatott hitel, egy 50 millió forintos kölcsön 25 évre történő felvétele havi mintegy 237 ezer forintos törlesztőrészletet jelent. Ha pedig valaki 100 millió forintot vesz fel, az pontosan a dupláját, vagyis közel félmillió forinttal kell számolnia.
Élet a gyakorlatban: a konstrukciók összekapcsolása és a tényleges finanszírozás
- A 41 éves maximum életkorra vonatkozó korlátozás 2025. szeptember 2-ától eltörlésre került, de továbbra is feltétel, hogy az igénylők egyikének sem lehet a hitelkérelem benyújtásakor és azt megelőzően korábban sem lehetett 50%-ot elérő tulajdoni hányada, vagy amennyiben van/volt is, az jogszabályon alapuló haszonélvezeti joggal terhelt.
- Az Otthon Start FIX 3%-os kölcsön kombinálható a lakáscélú állami támogatásokkal, például falusi CSOKkal vagy Babaváróval, illetve egyéb, a helyzethez igazított lehetőségekkel.
- A csomag összképében a Babaváró 25%-os vagy 100%-os beszámítása az önerőbe előfordulhat a 90 napon belüli vagy 90 napon túli időkeret függvényében.
- A pótfedezet bevonása megengedett: egy másik, nem csak saját, akár közös tulajdonú, akár más tulajdonában lévő ingatlan is bevonható a hitelügyletbe, azonban mindkettőn jelzálogjogot jegyeznek be.
Az Otthon Start rendelet szerint a FIX 3%-os kölcsön kombinálható a Falusi CSOKkal, a Babaváróval vagy a lakástakarékkal, és a megelőlegező CSOK is beleszámíthat az önerőbe attól függően, hogy meglévő vagy vállalt gyermekről van szó. A Babaváró hitel összegének 25 százalékát a bankok többsége teherként számítja be, ha azt a lakáshitel igénylést megelőző 90 napon belül vette fel, 90 napon túli felvételnél pedig a teljes összeg 100%-a beszámítható önerőként. Az önkormányzati támogatások felhasználhatók önerőként, a lakástakarék lejárat utáni kifizetése pedig a vételár részévé válhat.
Az önerő forrásai és a finanszírozás részletei
- A készpénz és megtakarítás mellett használható lejárt lakástakarék is, amely a saját befizetést, kamatot és bónuszt együttesen tartalmazza, s ezt az adásvételi szerződésben is rögzíteni kell.
- A pótfedezet bevonása lehet például egy másik lakás vagy ingatlan, de minden ingatlanra egyetemleges jelzálogjog kerül - a futamidő végéig nem szükséges, hogy mindkét ingatlan a teljes futamidő alatt terhelje.
- Ha a plusz fedezetként bevonni kívánt ingatlanra már jelzálogjogot jegyeztek, akkor a másik bank hitelének fedezeteként nem bevonható.
- A könnyűszerkezetes ingatlanok finanszírozásánál előfordulhat, hogy minőségi tanúsítványra van szükség a banki oldalról.
Árak, értékelések és elvárások
Megyeszékhelyen lévő lakás vételára például 30.000.000 Ft. A hitelbiztosítéki érték és forgalmi érték közül a kisebbet hagyják jóvá a bankok, és az önerő mértéke helyenként eltérő lehet. Minden pénzintézet ragaszkodik az ingatlan jelzálogjogának ranghelyéhez: ha másik bank már jegyzett jelzálogjogot egy plusz fedezetként bevont ingatlanra, akkor a másik bank lakáshitelének fedezeteként nem bevonható.
Hogyan lehet meghatározni és növelni az önerőt
A 10%-os önerő nem automatikus minden településen: a bankok településtől függően eltérő mértékben finanszíroznak, és a hitelbiztosítéki értéke a forgalmi érték 70-75%-a is lehet kisebb településeken. Az önerő növelhető például lakástakarékból származó megtakarítással, Babaváró hitellel, vagy preferált településeken a Falusi CSOK összegével. Lehetőség van arra is, hogy készpénzzel vagy az eladó által elfogadott vételár-részlettel növeld az önerőt, amennyiben a lejárt vagy megszerzett vagyon ezt lehetővé teszi.
Összefoglaló útmutató az Otthon Start és kapcsolódó támogatások együttes igényléséhez
Az Otthon Start (FIX 3%-os lakáshitel) 10% önerővel vehető igénybe lakásvásárlás esetén, azonban a kalkuláció a banki értékelésektől és a helyi szabályoktól függ. A 41 év alatti, 50% feletti tulajdonrésszel rendelkező vagy zöld ingatlan vásárlása esetén a kedvezmények kisebb körre korlátozódhatnak, ezért érdemes a CSOK Plusz és Babaváró kombinációját megfontolni. A Babaváró 90 napon belül és 90 napon túli igénylése esetén eltérő módon számolható az önerőként figyelembevett összeg. A lakástakarék megtakarítás rövid távon is lehetővé teszi az önerő növelését, és a kedvezményekkel együtt jelentős növekedést eredményezhet a finanszírozási lehetőségekben.
Az Otthon Start Program (OSP) milliós buktatói
Az Otthon Start rendelet nem zárja ki pótfedezet bevonását, azaz egy másik, nem csak saját, akár közös tulajdonú, akár más tulajdonában lévő ingatlan is bevonható a hitelügyletbe. A zálogkötelezett az ingatlanával felel a hitel visszafizetéséért. A lakáshitel felvétele tehát több forrás összehangolását igényli: készpénz, megtakarítás, lejárt lakástakarék, Babaváró és Falusi CSOK, esetleg önkormányzati támogatások. A konstrukciók kombinációja komoly lehetőséget rejt, de alapos átgondolást és egyedi pénzügyi tervet kíván meg minden igénylőtől.
tags: #az #elet #lakashitel #nelkul #sorozat
Népszerű bejegyzések:
- Közös képviselő szakmódszertani koncepciója az MASZK programban
- Budapesti Csevegés: Albérlet és Felvásárlás – Jogi Keretek
- A pécsi magasház története és a bontás körülményei
- Online tulajdoni lap beszerzése az erdőhivatalnál
- Lakó- és ipari csarnok telepítése betonalapon: kulcsfontosságú kivitelezési eljárások