
Raiffeisen Bank lakáshitelei az elmúlt évtizedben: áttekintés és összehasonlítás
Raiffeisen Banknál piaci kamatozású lakáshitelt, Otthon Start hitelt és CSOK Plusz hitelt is igényelhetsz. A hitelügyintézést online nem végezheted, de visszahívást kérhetsz, és egyeztethetsz időpontot az általad választott bankfiókba. Itt megnézheted, hogy milyen kamatok mellett kínál a Raiffeisen lakáshiteleket. Felhívjuk figyelmét, hogy a kalkulátorban szereplő banki ajánlatok nem feltétlenül objektív összehasonlítás alapján jelennek meg. A hiteleket csak negatív KHR listán nem szereplők és megfelelő jövedelemmel (és adott esetben fedezettel) rendelkezők kaphatják meg a hitelintézet döntésétől függően.
Konstrukciók és célok
A Raiffeisen Banknál három fő irányvonal érhető el lakáshitelek kapcsán:
- piaci kamatozású lakáshitel
- CSOK Plusz hitel
- Otthon Start hitel
A lakáshitelek között fix vagy változó kamatozású megoldások is megtalálhatók, 10 éves kamatperiódussal vagy akár a futamidő végéig fix kamattal is. A CSOK Plusz hitel esetében a jogszabályban meghatározott maximumok érvényesek, és a CSOK mellé különféle jövedelem- és fedezetfeltételek vonatkoznak.
Fedezet és önerő
A lakáshitel alapfeltétele a fedezet: az ingatlan jelzáloggal terhelve kerül finanszírozásra. Az ingatlan forgalmi értékének általában legfeljebb 80%-át finanszírozhatja a bank, és az önerőnek az ingatlan értékéhez viszonyított mértéke min. 20% (előfordulhat, hogy 10% is elegendő egyes feltételek mellett). A földrajzi elhelyezkedés és az ingatlan piaci értéke jelentős hatással van a maximálisan kiadható hitelre. Az ingatlan lehet lakóház vagy üdülő/nyaraló bizonyos hiteltípusoknál.
Jövedelem és adóstársak
A hiteligénylőknek igazolható, rendszeres nettó jövedelemmel kell rendelkezniük. A JTM (jövedelemarányos törlesztőrészlet mutató) határozza meg, hogy a havi nettó jövedelem mekkora részét teheted ki törlesztőrészletekre. Adóstárs bevonása esetén a jövedelmek összeadódnak, és így a törlesztő alacsonyabb lehet a közös JTM-határ miatt. Ha vállalkozó vagy, a Raiffeisen Bank is adhat hitelt, azonban a feltételek ettől eltérhetnek a munkaviszonyos ügyfelekkel szemben.
Korhatár és bankszámla
Ahhoz, hogy lakáshitelt kaphass Raiffeisennél, legalább 18 évesnek kell lenni, és a futamidő végén nem lehet 70 éven felül. Szükséges egy magyarországi bankszámla és legalább két hónapja vezetett bankszámlakivonat a jövedelem igazolásához. A KHR negatív státusza kizáró ok lehet a hitelbírálatból.
Kamatok, THM és díjak
A kamatok a referenciakamatoktól függenek: BUBOR, állampapírhozam vagy hasonló mutatók alapján alakulnak, és ehhez a bank kamatfelárát adják. A kamatkörnyezet befolyásolja a futamidő választását és a kamatperiódust is. A THM a teljes költséget mutatja meg a futamidő alatt, és tartalmazhat jogi díjakat, értékbecslési díjakat, folyósítási díjakat, bankszámlavezetési díjakat és egyéb költségeket is. A Raiffeisen Bank gyakran kínál akciós induló díjkedvezményeket és kamatkedvezményeket, például jövedelemalapú kedvezményeket, zöld hitelek kedvezményeit, vagy csomagkedvezményeket CSOK Plusz, Babaváró hitelek kombinációja esetén.
A bank rendszerint visszatéríti vagy elengedi az induló díjakat egyes hűségi és akciós időszakokban. A THM plafon jelenleg az alapkamat 24 százalékponttal növelt értéke, amely meghatározza a maximum THM értékét is. A plafon átlépése esetén nem adható ajánlat a hiteligénylő részére. A vagyonbiztosítás díját a THM- kalkulátor nem tartalmazza, ezért ezt külön figyelembe kell venni a teljes költségek megítélésénél. A fedezet értékétől és a biztosítás díjától függően a THM módosulhat.
Mit lehet rögtön megtudni a Raiffeisen lakáshitelekről?
- A lakáshitel igényléséhez szükséges a fedezetként felajánlott ingatlan és az önerő.
- A hitel célja lehet ingatlanvásárlás, új vagy használt lakás, ház, újépítés, korszerűsítés vagy felújítás, akár korábbi hitel kiváltása is.
- Az Otthon Start hitel fix 3%-os kamatozású, 5-25 év közötti futamidővel érhető el, és kombinálható más támogatásokkal.
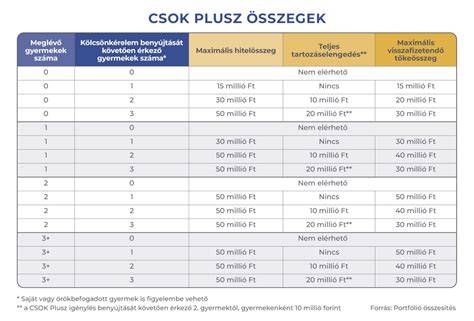
- A CSOK Plusz hitel családos kedvezményekkel érhető el, de a maximális összeg több tényezőtől függ, például a gyermekek száma és a jövedelem.
Hogyan lehet lépésről lépésre elindítani a hitelfolyamatot?
- Használd a Raiffeisen lakáshitel kalkulátort: add meg az ingatlan árát, az önerőt és a nettó jövedelmedet. A kalkulátor az aktuális hirdetmények és prémium kedvezmények figyelembevételével mutatja meg a lehetséges törlesztő-részleteket és THM-et.
- Válaszd ki a számodra legkényelmesebb kamatperiódust és törlesztőrészletet a belső termékválasztóból, majd igényelj visszahívást vagy személyes konzultációt.
- Indulhat a hivatalos előminősítés a Raiffeisen Bank rendszerén keresztül, amely után a hitelképesség kiértékelése, KHR-ellenőrzés, jövedelemigazolás és felmérés történik.
Az előminősítés után lehetőség nyílik a szerződéskötésre és a folyósításra. A szerződést személyesen vagy közjegyzői okiratba foglalják, a folyósítás pedig az adásvételi szerződésben meghatározott bankszámlára történik. A folyósítás díja általában a hitelösszeg egy százaléka, vagy fix díj lehet. A hitel előtörlesztése általában díjmentes bizonyos határig, de ezt a szerződésben részletezik.
Speciális konstrukciók és kedvezmények
Raiffeisen Banknál elérhetők a fogyasztóbarát lakáshitelek (MN Balesetvédelmi és Banki Szabályozásnak megfelelő konstrukciók), melyek fix kamatozást, kedvezményes díjakat és egyszerűsített eljárást kínálnak. A CSOK Plusz és Babaváró hitelek együttes igénylése további kedvezményeket eredményezhet. A MindigFix lakáshitel 5-, 10-, 15- vagy 20 éves fix kamatozású opciókat kínál. A MindigFix 10/15/20 konstrukciók végéig fix kamat, hosszabb futamidő esetén is stabil törlesztőrészletet adhatnak.
Hitelkiváltás és szabad felhasználás
A Raiffeisen lakáshitel kiváltásra is használható egy meglévő, kedvezőbb feltételeket kínáló konstrukció kiváltására. A kiváltás akkor érdemes, ha a kamat alacsonyabb, a futamidő rövidebb, a törlesztőrészlet fix és alacsonyabb, ezáltal stabilitást hoz a költségvetésbe.
A szabad felhasználású hitel nem feltétlenül kötött ingatlancélhoz, és igénylése egyszerűbb lehet, azonban ezt a hiteltípushoz külön fedezetet és más feltételeket rendelhet a bank. A jelzálog alapú szabad felhasználású hitel azért biztosítékot jelent, mert a bank jelzálogot jegyez be az ingatlanra.
A hitel igénylésének dokumentumai
Az alkalmazotti jogviszonytól függően különböző dokumentumokra lehet szükség:
- utolsó 2 havi bankszámlakivonat a jövedelem érkezési bankszámláról
- munkáltatói igazolás banki nyomtatványon vagy NAV adatszolgáltatás
- nyugdíjasoknál: utolsó 2 havi nyugdíjjóváírás
- egyéni vállalkozóként: NAV jövedelemigazolás és egyéb adózási dokumentumok
- szja alapon: éves adóbevallás vagy tervezet
- KATA-s adózók: NAV 22T101E adatlap
Összefoglaló: mire figyelj hitelfelvétel előtt?
A lakáshitel kiválasztásakor fontos a megbízhatóság, a stabil költségvetés és a hosszú távú kilátások. Számolj, hasonlíts össze több ajánlatot, és ha szükséges, kérj szakértői segítséget. A Raiffeisen Bank folyamatosan kínál kedvezményeket és akciókat, melyek közül sok a jövedelemtől és a számlavezetéstől függően vehető igénybe. A kalkulátorok és a Banknavigátor eszközei segítenek abban, hogy reálisan felmérd, melyik konstrukció illeszkedik legjobban a jelenlegi és a várható pénzügyi helyzetedhez.
tags: #az #elmult #10 #evben #lakashitelt #folyositott