
Haszonélvezeti jog és bankhitelek: hogyan érinti a finanszírozást?
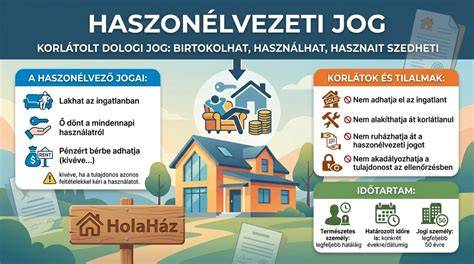
Az ingatlanra bejegyzett haszonélvezeti jog nem zárja ki a hitelfelvétel lehetőségét. Szabad felhasználású és lakáscélú jelzáloghitel egyaránt bejegyezhető haszonélvezeti joggal terhelt ingatlanra. A haszonélvezeti jog azonban nem hagyható figyelmen kívül, hiszen ahogy köznapi nyelven sokszor hallhatjuk, a haszonélvezeti jog „erősebb” a tulajdonjognál: a haszonélvező jogosult az ingatlan használatára, az ingatlan hasznainak szedésére is.
Az útmutató célja az, hogy legyen világos: hogyan lehet(bankfüggetlen szakértőnk ingyen segít megtalálni a legkedvezőbb hitelajánlatokat) és milyen lehetőségek rejlenek akkor, ha haszonélvezeti jog is érintett az ingatlanban. A cikk részletezi a feltételeket, az adóstárs vagy kezes szerepét, a lemondás és átruházás lehetőségeit, valamint a különböző állami és banki programok összefüggéseit.
Mi történik, ha van haszonélvező a fedezetként felajánlott ingatlanban?
Lehet lakáshitel és szabad felhasználású jelzáloghitel is haszonélvezettel terhelt ingatlanra, de a haszonélvező beleegyezése szükséges a hitelfelvételbe. Ha a haszonélvező beleegyezik és adóstársként szerepel a hitelszerződésben, akkor a jövedelmet nem feltétlenül kell igazolni, és az életkori elvárásoknak sem kell megfelelni. Amennyiben a haszonélvező nem egyezik bele a hitelfelvételbe, akkor alternatív megoldások közül lehet választani (például személyi kölcsön vagy más konstrukció), ahol nincs szükség ingatlanfedezetre.
Haszonélvezeti joggal terhelt ingatlan esetén a hitelfelvétel lehetőségei közül a leggyakoribbak:
- lakáshitel a haszonélvező hozzájárulásával és adóstársként való részvétellel;
- szabad felhasználású jelzáloghitel, amelyhez a haszonélvező beleegyezése és a szerződésben való részvétel szükséges;
- ha a haszonélvezet lemondásra kerül, a hitelügylet véglegesíthető;
- ha a haszonélvező nem vállalja a hitel felvételét, személyi kölcsön vagy egyéb gyorsabb megoldások jöhetnek szóba.
Miért lehet előnyös az Otthon Start program a 3 százalékos hitellel?
A 3 százalékos Otthon Start hitel első lakásszerzőknek járhat, legfeljebb 50 millió forintig, legfeljebb 25 éves futamidővel. A vevőnek, az ingatlannak és a finanszírozási szerkezetnek is meg kell felelnie a kormányzati rendelet és a bank elvárásainak. A hitel használható lakás vásárlására, építésre vagy bővítésre, és más programokkal (pl. CSOK Plusszal) kombinálható, de ilyenkor a teljes feltételrendszert mindhárom elemből vizsgálni kell.
Az Otthon Start hitelhez legalább 10% önerő szükséges, és általában a jövedelemarányos törlesztőrészlet (JTM) korlátok között mozog. A legfontosabb szempontok:
- maximum hitelösszeg: 50 millió forint;
- futamidő: legfeljebb 25 év;
- kamatszint: akár évi 3% körüli korlát;
- első lakásszerző voltának megkövetése;
- kockázatok esetén adóstársat vagy közeli hozzátartozót lehet bevonni.
Jövedelem és életkor
A bankok a JTM alapján vizsgálják, hogy az igazolt nettó jövedelem mekkora része fordítható a törlesztésre. Az előminősítés pozitív eredménye nem kötelezi a bankot a hitelnyújtásra; a végleges hitelbírálat sokkal szigorúbb feltételeket követelhet. A hitelhez kapcsolódó életkor-korlát gyakorlati megfontolás, hogy a futamidő végéig legyenek az ügyfél terhelhetők érvényes feltételek szerint.
Hogyan történik a zálogjog és a haszonélvezeti jog kezelése a hitel során?
Az ingatlanra bejegyzett jelzálogjog a hitel fedezete. A kölcsönök megkötése után az állam 5 évre jelzálogjogot és elidegenítési és terhelési tilalmat jegyez be az ingatlanra a kölcsön összegének 20%-áig. Ezek a korlátozások azt jelentik, hogy az ingatlan későbbi eladása vagy más terhelése nem lehet teljesen szabadon intézve. A 5 év letelte után a kormányhivatal intézkedik ezek törléséről, feltéve, hogy a feltételek teljesültek.
Ha a haszonélvező lemond a jogáról, a tulajdoni lapról törlendő a haszonélvezeti jog, és ezt követően lehet véglegesíteni a hiteligénylést. A haszonélvezeti jog örökölhetetlen, kivéve, ha a haszonélvező lemond jogáról vagy hogy a jog megszűnik valamilyen indokból (pl. meghatározott esemény elmúlt).
Osztatlan közös tulajdon és házastársak
Osztatlan közös tulajdon esetén is lehet Otthon Start hitel 3 százalékos konstrukció, ha a vevő a tulajdoni hányadról minden tulajdonostól meg tudja vásárolni a részesedést, vagy használati megosztási szerződés rendezett. Házastársak esetén a közös vásárlás megkönnyíthető, hiszen egyik fél megfelelhet az igénylési feltételeknek, és adóstársként bevonható a másik fél családi segítője.
Fontos azonban, hogy a jogi és vagyonjogi következmények alapos áttekintése szükséges: ki lesz adós, ki lesz adóstárs, és hogyan rendezik a későbbi vita eseteit. Szükség lehet írásos rendezésre a tulajdoni lap, használati megosztási szerződés és egyéb dokumentumok vonatkozásában.
Mi történik, ha a haszonélvező lemond a jogáról?
Ekkor a tulajdonos kiválthatja a haszonélvezeti jogot egy megállapodott áron, és ezzel a haszonélvező jövőbeli jogai is rendeződnek. A lemondás nélkül vagy lemondás ellenérték fejében történő kiváltás során a törlés és a végleges hitelfolyósítás közötti sorrend fontos, ezért ezt a bankkal és jogi szakértővel előzetesen egyeztetni kell.
Az ingatlan minősítése és a négyzetméterár korlát
Az Otthon Start hitel esetében nem vehető fel a kölcsön, ha az ingatlan vételára vagy bekerülési költsége nettó alapterületre vetítve meghaladja a bruttó 1,5 millió forintot négyzetméterenként. Ez a szabály különösen fontos nagy értékű városi lakásoknál vagy prémium ingatlanok esetén, és mérőszámként nem mindig tükrözi a teljes vételárat.
Mit kell ellenőrizni a foglaló átadása előtt?
A foglaló átadása előtt alapos tulajdoni lap- és térkép ellenőrzés szükséges, továbbá: okirattár, törölt bejegyzések jegyzéke és osztatlan közös tulajdon esetén használati megosztási szerződés. Különösen fontos, hogy a III. részben szerepel-e haszonélvezet, végrehajtás, jelzálogjog, elidegenítési és terhelési tilalom, és hogy nincsenek-e széljegy bejegyzések vagy folyamatban lévő földhivatali ügyek.
A foglaló visszajárása nem automatikus, csak akkor, ha a szerződésben egyértelműen rögzítik, hogy mely elutasítás esetén jár vissza a foglaló, és milyen igazolást kell bemutatni. A felek közti pontos megállapodás elengedhetetlen a jogi bizonytalanságok elkerüléséhez.
Gyakorlati megközelítés: előminősítés vs. végleges hitel
Az előminősítés nem kötelezi a bankot a hitelnyújtásra. A végleges hitelnyújtás feltételei szigorúbbak, és a bank döntéshozó szervei hozzák meg a végső döntést. A jogi kereteket és az állami támogatásokat külön kell vizsgálni a végső döntés előtt. A Babaváró hitel kapcsán a kormányhivatal pozitív döntése nem írja felül a bank hitelképességi ítéletét.
Önerő és aktuális költségek
Az Otthon Start hitelnél az önerő általában legalább 10%. A banki gyakorlatban a jövedelmi helyzet, a meglévő tartozások, a fedezet és a várható törlesztőrészlet közös vizsgálata szükséges. A THM és egyéb költségek a hirdetésekben találhatók, és a kondíciók idővel változhatnak.
Összegzés: mi a legjobb út haszonélvezettel terhelt ingatlan esetén?
Haszonélvezettel terhelt ingatlanra is lehet kölcsönt felvenni, ha a haszonélvező beleegyezik, és a jogi feltételek rendezettek. Ha a haszonélvező nem egyezik bele, alternatív finanszírozási lehetőségek közül érdemes választani, például személyi kölcsön vagy szabad felhasználású jelzáloghitel. A legideálisabb megoldás azonban az, ha a haszonélvező hozzájárul, a hitelügyletben adóstársként vesz részt, és a jogi dokumentumok pontosan rendezettek.
tags: #bank #hitel #haszonelvezet
Népszerű bejegyzések:
- Budapesti Király utca 58: sors és múlt
- VII. kerület panorámás, új építésű kétszintes lakások Dózsa György út mentén
- Piaci lehetőségek Váci termőföld zsákos kiszerelésben
- Szélesebb betekintés Balatonkenesei helyrajzi számokba a szelvények alapján
- Hibrid búza és kukorica: technológiák hatékonysága és gazdasági eredmények