
Beépíthető földterület adózása: szabályozás, joggyakorlat és gyakorlati tudnivalók
Az ingatlanok értékesítése és azok besorolása adózási szempontból kiemelkedő jelentőséggel bír, különösen a beépíthető földterületek esetében. A beépíthető földterület fogalma és adózása körüli szabályok számos jogi, pénzügyi és gyakorlati kérdést vetnek fel mind a magánszemélyek, mind a vállalkozások számára Magyarországon. Jelen cikkben részletesen ismertetjük a beépíthető földterület áfa- és telekadójának szabályozását, a kapcsolódó uniós és hazai jogi kereteket, bírói gyakorlatot, valamint a gyakorlati alkalmazást befolyásoló tényezőket.
Uniós és magyar szabályozás a beépíthető földterületek adózásában
A közös hozzáadottértékadó-rendszerről szóló 2006/112/EK tanácsi irányelv alapján az épület vagy épületrész, valamint a hozzá tartozó telek értékesítése az áfa alól mentesül, míg a beépítetlen földterület értékesítése az építési telek kivételével szintén mentes a közös áfától. Az építési telek definícióját a héairányelv 12. cikk (3) bekezdése szabályozza, amely szerint építési telek minden közművesített vagy közművesítetlen földterület, amelyet a tagállam annak minősít.
Az áfa-rendszer hazai szabályozásában az Áfa tv. 86. § (1) bekezdés j) és k) pontjai rögzítik, hogy mentes az adó alól a beépített ingatlan és a hozzá tartozó földrészlet, kivéve az új beépített ingatlanokat, valamint a beépítetlen ingatlanok, azaz a telek értékesítése, kivéve az építési telek értékesítését. Az építési telek fogalmát az Áfa tv. 259. § 7. pontja részletezi, kiemelve a beépítésre szánt területen elhelyezkedő, közút vagy magánút közvetlen megközelítéssel bíró, nem beépített telekrészeket.
A beépíthető és beépített ingatlan áfa szempontú megítélése
A beépített ingatlan értékesítése hazánkban akkor adómentes, ha nem minősül új ingatlannak, míg a beépítetlen ingatlan - ha nem építési telek - szintén adómentességet élvez. Az Áfa tv. 88. § lehetőséget ad az adóalanynak, hogy önként az értékesítést adókötelessé tegye, azonban ez az ún. új ingatlanok és építési telkek értékesítésére nem vonatkozik, ahol a törvény szerint automatikusan adóköteles az értékesítés.
Az Európai Unió Bírósága és a magyar Kúria joggyakorlata alapján egy földterület beépítettsége nem csak az ingatlan-nyilvántartás adataitól függ. A Kúria egy elvi jelentőségű döntése[1] megerősítette, hogy az olyan földterület értékesítése, amely az álló épület lebontásával vált beépítetlenné, nem mentesül áfa alól, hanem építési teleknek kell minősíteni, következményesen az értékesítés adóköteles.
Gyakorlati példák és jogesetek a beépíthető földterület adózásában
Egy 2006-ban történt esetben egy gazdasági társaság telket vásárolt egy omladozó házzal, majd az épületet lebontották, és építési telekként kezelték az ingatlant. A bontás után azonban az ingatlan-nyilvántartáson még lakóházként szerepelt, emiatt az adóhatóság adókülönbözetet állapított meg. A bíróság adatokat, helyszíni szemlét és építési engedélyt is mérlegelve megerősítette az építési telek minősítést és az áfa megfizetésének kötelezettségét.
Az ügyben a Kúria kifejtette, hogy a tulajdoni lap bejegyzése nem köti az adóhatóságot a tényleges állapot felülvizsgálata során, és a bontás ténye, valamint az emberi használat lehetőségének hiánya a beépítettség megszűnését igazolja. Ez alátámasztja a jogalkalmazás során az ingatlan tényleges állapotának elsődlegességét az adminisztratív adatokkal szemben.
Telekadó és építményadó: alapok, hatály és mentességek
A helyi adókról szóló 1990. évi C. törvény (Htv.) különbséget tesz telekadó és építményadó között, melyből az előbbi az épülettel be nem épített földterületre vonatkozik, míg az utóbbi az épületre vagy épületrészre vetített adó. Ez a megkülönböztetés azért fontos, mert ugyanarra a telekrészre egyszerre csak az egyik típusú adó vethető ki.
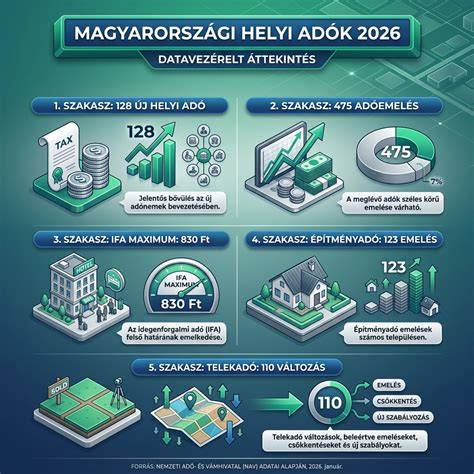
A telekadó alanya az a személy vagy szervezet, aki a naptári év január 1-jén a telek tulajdonosa, és az adó mértékét a helyi önkormányzat rendelete állapítja meg. A törvény lehetővé teszi a m²-alapú vagy a korrigált forgalmi érték alapján számított telekadót, melynek felső határa m²-alapú esetén éves 200 Ft négyzetméterenként.
Telekadó-mentességek fontosabb kategóriái
- Beépített telek adómentes része (az épület hasznos alapterülete m²-ben megegyező telekrész)
- Mezőgazdasági művelés alatt álló belterületi telek
- Építési tilalom alatt álló telek esetén az adóköteles terület 50%-ának mentessége
- Sportcélú állami vagyonból ingyenesen sportszervezetnek adott ingatlan
A helyi rendelet a törvényben meghatározott kötelező mentességek mellett további kedvezményeket is adhat, azonban a vállalkozások üzleti célú telkei esetében jogszabályi korlátozás van erről kedvezményeket adni.
A beépíthető földterületek és telekadó a joggyakorlatban - Kúriai döntések
A Kúria egy 2023-as jogegységi döntésében[2] kimondta, hogy a telekadó tárgyi hatálya alól az adómentességet kizárólag a törvény által nevesített kivételek képezik, így a telekadó alól nem menti fel a fizetési kötelezettség alól az, hogy egy telek fizikailag beépíthetetlen. A beépíthetőség hiánya jogi korlátként értelmezendő, amely nem eredményez telekadó-mentességet.
Ez a döntés egyértelművé tette, hogy például közparkként funkcionáló, de magántulajdonban álló „kivett beépítetlen terület” minősítésű ingatlan is telekadó köteles lehet. A változtatási tilalom vagy egyéb építési korlátozások jogi természetű akadályok, amelyek nem érintik a telekadó megfizetését.
A telekadó hatása a telek árfolyamára és eladhatóságára
A telekadó gyakran befolyásolja a telek piaci értékét, különösen összefüggésben azzal, hogy a m²-re eső adó magas lehet. Magas telekadó esetén csökken a vevői érdeklődés, és drágábbá válik a spekulációs céllal tartott telek. A telek eladhatósági esélyei is romlanak, ami ugyanakkor a telekhasználat és beépítés ösztönzését is motiválhatja.
A gyakorlatban az önkormányzati rendeletekből kiderül, hogy a telekadó összege eltérő településenként, és a mentességek, kedvezmények alkalmazása jelentősen befolyásolhatja az adott terület adottságait.
Bejelentési kötelezettségek és szankciók telekadó esetében
Az adózóknak kötelező bejelentést tenniük az önkormányzati adóhatóság felé az adókötelezettség keletkezésekor, illetve az azóta bekövetkező változások esetén (például beépítés, bontás, tulajdonosváltozás). A mulasztás mulasztási bírságot és késedelmi pótlékot vonhat maga után. Az adóhatóság az elmulasztott bejelentés vagy befizetés esetén visszamenőleg is előírhatja az adót, akár bírsággal kiegészítve.
Az ingatlanhasznosítás adózási kérdései összefoglalva
A beépíthető földterületek, építési telkek és beépített ingatlanok adózását érintő kérdések bonyolult rendszerét az Európai Unió és a magyar jogszabályok egyaránt szabályozzák. Az áfatörvény egyértelműen elkülöníti az új és a használt, illetve a beépítetlen és beépített ingatlanok értékesítését, míg a telekadó és építményadó helyi szinten szabályozott, ezért folyamatosan figyelni kell az adott település rendeleteit.
A joggyakorlat rámutatott arra, hogy az ingatlan-nyilvántartási adatok nem feltétlenül tükrözik az ingatlan tényleges állapotát az adózási minősítés szempontjából, ezért különösen fontos az alapos tényfeltárás az ügylet elbírálásakor.
Ingatlan eladás és adózás
Források és kapcsolódó jogszabályok
- 2006/112/EK tanácsi irányelv a hozzáadottértékadó rendszerről
- Az általános forgalmi adóról szóló 2007. évi CXXVII. törvény
- Helyi adókról szóló 1990. évi C. törvény
- Ingatlan-nyilvántartásról szóló 1997. évi CXLI. törvény
- Kúria Kfv.VI.35.254/2023/5. számú ítélet
- Kúria 11/2025. JEH jogegységi határozat
tags: #beepitheto #foldterulet #adozasa