
Berleti dij késedelmes megfizetése és kamat: gyakorlati útmutató bérbeadók és bérlők számára
A bérbeadók rémálma, hogy a bérlőjük nem fizet, és még csak az elmaradt bérleti díjat és rezsitartozást sem lehet rajta behajtani. Mit lehet tenni ilyen helyzetben? Általános gyakorlat, hogy a bérlő nevére nem kerülnek át a közművek, így gyakorlatilag a bérbeadó részére érkező számlák szerinti tartozások végeredményben a bérbeadót terhelik, azaz a szolgáltatókkal szemben a nem is az általa elfogyasztott közüzemi díjakat is neki kell kifizetnie.
A cikk bemutatja a késedelmes fizetés következményeit és a lehetséges jogi eszközöket: írásbeli felszólítás, felmondás, zálogjog a berendezéseken, fizetési meghagyásos eljárás, illeték és peres eljárás lehetősége, és a kamatok számításának alapelvei. Emellett kitér a bérlethez kapcsolódó adózási és áfafizetési összefüggésekre is, melyek a bérbeadás bevételének és költségeinek elszámolásánál fontosak lehetnek.
A tartozás elismerése és írásbeli felszólítás
Ha a bérlő nem fizeti a bérleti díjat, a bérbeadó köteles a bérlőt a mulasztásokra figyelmeztetni írásban, és a tartozásra felszólítani a teljesítésre. Ha a bérlő nyolc napon belül nem tesz eleget a felszólításnak, a bérbeadó további nyolc napon belül írásban felmondással élhet. A felmondás az elmulasztott határnapot követő hónap utolsó napjára szólhat. A kaució összege fedezetet nyújt a tartozásra, és amíg a bérlő ingóságai az ingatlanban vannak, a befolyt összeg alapján a bérbeadó jogosult lehet a követelés kielégítésére.
A zálogjog és végrehajtási eszközök
Ha a kaució nem elég fedezetet nyújt, a bérbeadó jogosult törvényes zálogjogra az ingóságokon. Ezen ingóságokat az elszállítástól visszatarthatja, és végső esetben a zálogjog értékesítésével szerezhet behajtási összeget. A zálogjog alkalmazása lehetővé teszi a követelés rendezését anélkül, hogy azonnal bírósági eljárást kellene kezdeményezni.
Fizetési meghagyásos eljárás
A bérbeadó lehetősége a fizetési meghagyásos eljárás kezdeményezése, amely közjegyző előtt zajló, nem peres eljárás. Kizárólag 3 millió forintot meg nem haladó pénzkövetelés érvényesítésére szolgál. A díjalap 3%-át kell eljárási díjként megfizetni ahhoz, hogy az eljárás elinduljon. Ha a ellentmondás a fizetési meghagyás ellen 15 napon belül érkezik, az eljárás peres eljárássá alakul, és illetéket kell fizetni, amely a díjalap alapján kerül meghatározásra (általában a pertárgyérték 6%, minimum 15 000 Ft, maximum 1 500 000 Ft).
A kamatok és késedelmi kamat számítása
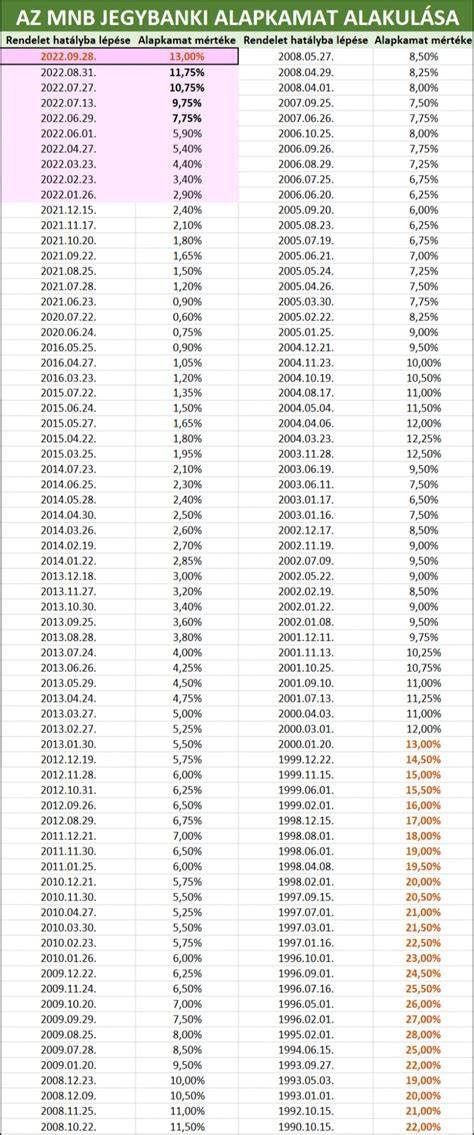
A késedelmi kamat alapja a jegybanki alapkamat, amelyhez az adott jogviszonyban vonatkozó szabályok szerint további százalékpont adódhat. A Ptk. szerinti késedelmi kamat mértéke a késedelem időszakának első napján érvényes jegybanki alapkamat + meghatározott felár (például 8%-pont). A felek szerződésben meghatározhatnak magasabb kamatokat is, de a törvényi minimumot minden esetben figyelembe kell venni. Ha a kamat mértékét a szerződés nem rögzíti, a törvény szerint számolható a késedelmi kamat. Emellett a szerződésben meghatározott ügyleti kamatot is figyelembe kell venni, amelyet a jegybanki alapkamat növelésével és a kamatszámítási időszakokkal összhangban kell kiszámolni.
A figyelmeztető jelzések és a jogesetek
A gyakorlatban a késedelmi kamat és a behajtási költségátalány együttes alkalmazása lehet a vita előidéző eleme. A jogi megoldásoknál fontos megérteni, hogy a késedelmi kamat csak a tartozás kezdetét követően és a határidő lejártát követően keletkezik. A behajtási költségátalány minden késleltetett fizetés után járhat, de mértéke általában minimum 40 euró összegnek megfelelő forintban van meghatározva, és időben jár a késedelmi határidő beálltától kezdve. A jogesetek szerint a behajtási költségátalány kizárása vagy mértékének csökkentése semmis lehet bizonyos körülmények között.
A közös költségek és a kockázatok
Gyakori kérdés, hogy a rezsi benne van-e a bérleti díjban. A legtöbb szerződés szerint a rezsiköltségek a fogyasztás alapján kerülnek fizetésre, és általában nem részei a bérleti díjnak, kivéve, ha a szerződés ezt kifejezetten rögzíti. Így a bérbeadó és a bérlő közötti megállapodások alapján a tartozások és a felszólítások kezelése történik.
Adózás és számviteli vonatkozások
A bérbeadás bevétele az adózás szempontjából önálló tevékenységből származó jövedelem, amelyet az összevont adóalapba kell beszámítani a bevalláskor. A bevételhez viszonyított költségek levonhatók: rezsi, karbantartás, javítás, felújítás, értékcsökkenés. 10%-os költséglevonás is választható, ha a bérbeadás nem jár kiadásokkal, de tételes költségelszámolás esetén a tényleges költségek számolhatóak el.
Az adózási részletek között szerepelhet, hogy a bérbeadónak ezzel összefüggésben előfordulhat: adóelőleg fizetése, adószám kérésének szükségessége (például egyéni vállalkozók vagy Áfa-alanyítás esetén), és a számlázásra vonatkozó szabályok a bérbeadás áfa-mentessége vagy áfás volta alapján.
Az árfolyam és devizában meghatározott díjak kezelése
Előfordulhat, hogy a bérleti díjakat devizában állapítják meg. Ekkor a kamat mértéke a kibocsátó jegybanki alapkamattal lesz összhangban, és a devizanemre vonatkozó speciális szabályok szerint kell eljárni. A kamatszámításnál fontos a megfelelő alapkamattal való összhang és a hatályos devizaszabályok betartása.
Több speciális eset és gyakorlati útmutatás
- Ha a bérbeadó haszonbérleti vagy önkormányzati támogatásból finanszírozott rendezvényeket szervez, akkor az áfafeladatokat és adóalapot a támogatás minősítése határozza meg. Az áfafizetési kötelezettség és levonási jog a tevékenységtől függően alakul.
- Ha egy magánszemélynek kiadott ingatlan esetén részletfizetést állapítanak meg a tartozás rendezésére, a késedelmi kamat alapja a részletek összegének tőkéje az egyes kamatszámítási időszakokban.
- A víziközmű-szolgáltatóval kötött bérleti díj felhasználása és a rekonstrukció költségeinek viselése esetén a rekonstrukció költségei a bérleti díjból fedezhetők, de csak a közvetlen érintett sávra vonatkozóan.
Gyakorlati példák összegzése
- Fizetési meghagyásos eljárás: a 3 millió forintot meg nem haladó tartozások érvényesítésére szolgáló nemperes eljárás, díjakkal és lefolyási határidőkkel.
- Késedelmi kamat: a jegybanki alapkamat módosításától függő mértékű, a határidő lejártát követően számítandó kamat.
- Behajtási költségátalány: minden késedelem után járó, minimum 40 euró összegnek megfelelő forintban kifejezett költségátalány.
- Ha a bérleti díj összegét devizában határozzák meg, a kamat és az árfolyam összhangban kell legyen a kibocsátó jegybanki alapkamatával és a devizára vonatkozó szabályokkal.
tags: #berleti #dij #kesedelmes #megfizetese #eseten #kamat