
Ingatlan bérbeadás és az ÁFA-mentesség: adózási útmutató a bérbeadók számára
Az ingatlan bérbeadása az áfa rendszerében főszabály szerint tárgyi adómentes tevékenységnek minősül. Ez azt jelenti, hogy az adóalany az ingatlan bérbeadásakor nem számít fel áfát, és a bérlőnek sem keletkezik e jogcímen adófizetési kötelezettsége. A tárgyi mentesség általános szabály, amely minden ingatlanra kiterjed, függetlenül annak rendeltetésétől.
Az adóalany a bérbeadás tekintetében dönthet úgy, hogy az általános szabálytól eltérően áfát számít fel. Ez a választás minden bérbeadásra vonatkozik, nem csupán egyes szerződésekre vagy bérlőkre. A választás megtételéhez az adóhatóság felé bejelentést kell tenni, és az döntés visszavonásig, de legalább öt évig kötelezi az adóalanyt. Amennyiben a bérbeadó az adókötelezettséget választja, jogosulttá válik a bérbeadással összefüggésben felmerült beszerzések előzetesen felszámított áfájának levonására.
A szabályozás megkülönbözteti a lakóingatlan és a nem lakóingatlan bérbeadását. Lakóingatlan esetében akkor is fennmarad a tárgyi mentesség, ha az adóalany általánosságban az adókötelezettséget választotta. Ez azt jelenti, hogy lakóingatlant a bérbeadó kizárólag tárgyi mentesen adhat bérbe, nincs lehetősége arra, hogy a bérleti díjra áfát számítson fel. Ez a különbség jelentős adózási következményekkel jár: míg a nem lakóingatlanok esetében a bérbeadó a választás révén levonási jogot szerezhet, addig a lakóingatlanok bérbeadása esetén a levonási jog gyakorlása kizárt.
Közüzemi költségek és egyéb szolgáltatások áfa-kezelése
Az ingatlan bérbeadásával összefüggő közüzemi költségek (villamos energia, víz, gáz, fűtés, közös költségek) áfa kezelése attól függ, hogy a költségek a bérbeadás részét képezik-e, és van-e annak tényleges választási lehetősége. Ha a közüzemi költségek a bérbeadás szerves részét képezik, és a bérlőnek nincs tényleges választási lehetősége ezek tekintetében, akkor a költségek a bérleti díj részének minősülnek, és az áfa-kezelést követik. Ha viszont a bérlő közvetlenül a szolgáltatót szerződik, és közvetlen számlát kap, akkor külön kezelik.
Szolgáltatások és egyéb kapcsolódó tevékenységek
A bérbeadás mellett gyakran előforduló szolgáltatások (takarítás, portaszolgálat, karbantartás, őrzés-védelem) áfa-szempontból a szolgáltatás jellegétől függenek. Ha a szolgáltatás járulékosnak minősül, akkor a bérleti díj részét képezi, és annak áfa-kezelését követi. Ha viszont önálló gazdasági célja van, és a bérlő külön is igénybe vehetné, akkor önálló ügyletként kell kezelni, amelynek áfa-kezelését önállóan kell meghatározni.
Időszaki elszámolás az ingatlanüzletnél
Az időszaki elszámolás különös jelentőséggel bír az ingatlanhoz kapcsolódó ügyletek esetében. Főszabály szerint az időszak utolsó napja számít a teljesítés időpontjának, függetlenül attól, hogy a számla kiállítása mikor történik. Ha a számla kiállítása és a fizetés megelőzi az elszámolási időszak utolsó napját, akkor a teljesítés időpontja a korábbi esemény lesz. Előfordulhat, hogy közüzemi költségek tényleges fogyasztás alapján korrigálódnak, ilyenkor helyesbítő vagy stornó számla kiállítása szükségszerű.
Előlegfizetés és a kifizetői szerep
Az időszaki elszámolás során az előlegfizetés kezelése kiemelten fontos: ha az adóalany az elszámolási időszak előtt előleget kap, az előleg áfa-vonzata az előleg átvételének időpontjában keletkezik, és erről külön számlát kell kiállítani. Ha a bérbeadó kifizetőnek minősülő bérlővel köt szerződést tulajdonát képező ingatlan bérbeadására, a kifizető köteles a bérleti díj után az adót megállapítani, levonni és befizetni. A kifizető igazolási kötelezettséggel is rendelkezik, és szükség esetén számviteli bizonylat kiállítására is sor kerülhet.
Az adóelőleg alapja és a bevételek megosztása részletesen az Áfa és Szja jogszabályok szerint történik. A kifizető személye az Art. alapján kerül meghatározásra, és az adóelőleget a kifizetőnek kell megállapítania, ha a költségek nem haladják meg a bevétel 50%-át.
Közvetlen adózási utak és adószám szükségessége
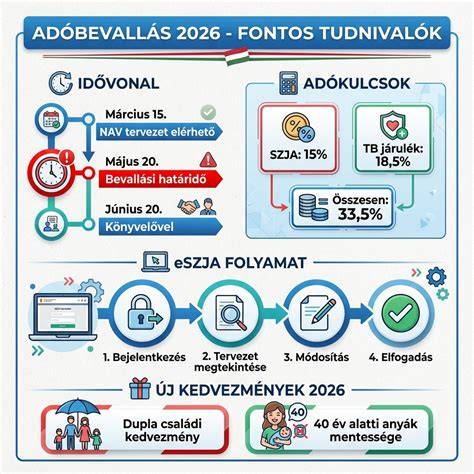
Az ingatlan bérbeadás tárgyi adómentes az áfatörvény 86. § alapján. Személyi jövedelemadó szempontból a magánszemélyek az ingatlan bérbeadásából származó bevételüket az összevont adóalap részeként adóznak, az adó mértéke 15%. Az alábbiak szerint alakulhat a bevétel és a költségek elszámolása:
- 10%-os költséghányad: bevétel 90%-át tekinti jövedelemnek; egyszerűbb, számlák nélkül is alkalmazható, de értékcsökkenés és egyéb igazolt költségek ekkor nem számolhatók el.
- Tételes költségelszámolás: a tényleges, igazolt költségek levonhatók a bevételből (karbantartás, javítás, rezsiköltség, értékcsökkenés, stb.).
A bérbeadó adóalanyisága megkövetelheti adószám kiváltását, különösen, ha adóköteles tevékenységet végzünk (például garázs bérbeadása, vagy közvetlenül számlát kell kiállítani). Az adószámot a T101 jelű Bejelentő és változásbejelentő nyomtatványon kell igényelni, leggyorsabban az Online Nyomtatványkitöltő Alkalmazásban (ONYA) lekérhető.
Számlázási formák és számviteli bizonylatok
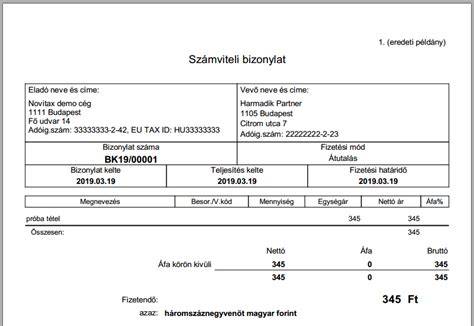
Az ingatlan bérbeadás adómentessége miatt számlát számla a lakáskiadás esetén nem mindig kötelező: elegendő számviteli bizonylat kiállítása, amely tartalmazza a bérbeadó és a bérlő adatait, a bérbeadott ingatlan címét, az időszakot, a bevételt és az áfát nem tartalmazó tételeket. Abban az esetben, amikor áfás bérbeadásról van szó (például garázs vagy parkolóhely kiadása), az adószám megléte esetén számlát kell kiállítani, és kötelező áfafizetési kötelezettséget vállalni.
Szociális hozzájárulási adó és egyéb járulékok
A bérbeadásból származó jövedelem nem alapja a szociális hozzájárulási adónak a kifizetői oldalról, ezért a bérbeadás önmagában nem változtatja meg a Szocho fizetési kötelezettséget. Az adóelőleget a kifizető számolja ki, vonja le, vallja be, és havonta fizeti meg az állami adóhatóságnak. A bérbeadás adózási kezelése tehát bonyolult lehet, és a jogszabályok gyakran módosulhatnak.
Szálláshely-szolgáltató tevékenység és adóztatás
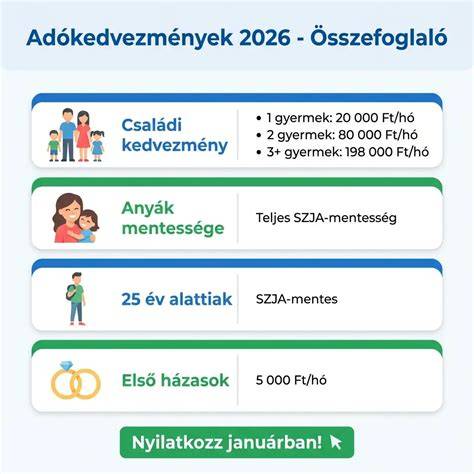
A szálláshely-szolgáltatás jellemzően rövid idejű bérleti viszonyra vonatkozik, csak adószám birtokában üzemeltethető, és szükséges a szálláshely-üzemeltetési engedély megszerzése. A bérbeadó kétféle adózási mód közül választhat a szálláshely-szolgáltatóként: tételes átalányadózás vagy önálló tevékenységből származó jövedelemadózás. Mindkét módszer esetén a megállapított jövedelem után 15% SZJA-t kell fizetni.
Termőföld bérbeadása és egyéb speciális esetek
A termőföld bérbeadása 15%-os adó mértékű külön adózó jövedelem. A lakóingatlan bérbeadása esetén az adózási lehetőségek között szerepelhet a közbenső költségelszámolás vagy a 10%-os költséghányad alkalmazása, attól függően, melyik módszert választja a magánszemély. A hosszabb vagy rövidebb idejű hasznosítási formáknál a megfelelő költségelés és értékcsökkenés számítására kell figyelni (például az értékcsökkenési leírás 2%-os kulcsa, arányosítás).
Következtetések és gyakorlati útmutatás
Összegzésként elmondható, hogy az ingatlan bérbeadása adózás szempontjából több útvonalat kínál: az adómentes (ÁFA-mentes) alap elve, az adóköteles opciók, valamint a különböző költségelszámolási formák között érdemes számításokat végezni. A 15%-os SZJA és a 10%-os költséghányad vagy a tételes költségelszámolás közül a személyes körülmények alapján a legkedvezőbb módszer kiválasztása érdemes, és érdemes mindkét lehetőséget kiszámolni egy évre vonatkozóan. Fontos megjegyezni, hogy minden eset egyedi, és a jogszabályok időről időre változhatnak. A cikk általános tájékoztató jellegű, nem minősül adótanácsadásnak.
tags: #berleti #dij #mentesseg
Népszerű bejegyzések:
- Az Ezeréves Sólyom alaprajzának technikai bemutatása
- Windows 10 belekezdés: lépésről lépésre útmutató
- József Attila-lakótelep grillcsirkéje: közösség és regeneráció
- Bethlen Gábor utca Csongrád eladó ház részletes bemutató
- Győr-Moson-Sopron megye földhivatali főosztályai és érvényes rendeletek – összefoglaló a témáról