
Birtokbaadás modosító számla könyvelése – részletes útmutató
A módosító számla kötelező adattartalmát az Áfa tv. 170. §-a szabályozza.
A gyakorlatban előfordul, hogy a módosító számla is módosításra kerül.
Ez alapvetően hibás elv, hiszen minden esetben az alapszámla kerül módosításra.
Módosító számla vs. A módosító számla és az érvénytelenítő számla között adattartalmi rendelkezés vonatkozásában nincs különbség.
Az Áfa tv. Például, ha a vevő egy Magyarországon adóregisztrációval rendelkező társaság, ugyanakkor a számla ugyanazon társaság másik tagországi adóregisztrációjára került kiállításra, akkor nem módosítani, hanem érvényteleníteni kell a számlát, és egy új számlát kell kiállítani.
Hasonlóan kell eljárni, amennyiben a vevő neve úgy került elírásra, hogy egy másik létező vevő neve került feltüntetésre a számlán.
Például „Vevő 2000 Kft.” helyett „Vevő Kft.” került feltüntetésre, ugyanakkor mindkét elnevezés különböző, létező társaságot takar.
Ebben az esetben a számla érvénytelenítésének, és egy új számla kiállításának van helye.
Gyakori számla módosítási megoldás, hogy az alapszámla úgy kerül módosításra, hogy először kiállításra kerül egy alapszámla minden tételét ellentétes előjellel ellátott számla, majd egy helyes adatokkal ellátott számla.
Ha egy számlázó programból előállításra kerül egy olyan számla, mely hibás adatokat tartalmaz, akkor a társaság dönthet úgy, hogy azt nem bocsátja ki.
Jogszabályi oldalról a legfontosabb különbség a kibocsátás, a vevő számára történő rendelkezésre bocsátás kérdése.
Ha megtörtént a kibocsátás, akkor a jogszabályoknak megfelelően szükséges a módosító számlákat kezelni, és minden esetben az alapszámlára történik meg a hivatkozás.
Amennyiben a kibocsátás nem történt meg, akkor technikai érvénytelenítésről beszélünk, hiszen a vevő nem rendelkezik információval a hibás számláról.
A csoportos módosító számla kiállítására kizárólag akkor kerülhet sor, ha ugyanannak a vevőnek kibocsátott alapszámlát szeretnénk ezzel a bizonylattal módosítani.
Ha az alapszámlák összegét is érinti a módosítás, akkor a csoportos módosító számlánál nagy körültekintéssel kell eljárni.
Például, ha a hivatkozott alapszámlákon egy darab ugyanolyan terméknek az értékesítése történt ugyanakkora áron, akkor egy csoportos módosító számlát viszonylag egyszerűen ki lehet állítani, még akkor is, ha a termék ára, vagy adóbesorolása változik meg.
Minél komplexebb az alapszámla, annál nehezebb összeget érintő csoportos módosító számlát kiállítani.
Gyakorlatban több társaság gyakorlatának része, hogy azokat a számlákat, melyeknek a tartalmával nem ért egyet, visszaküldi a számla kibocsátójának.
Ez azonban nem helyes eljárás.
Ha kézi számlatömbből történt meg a számla kiállítása, és a hiba javítható úgy, hogy az eladó a nem megfelelő adatot áthúzza, és a helyeset írja rá, akkor érdemes ezt a megoldást választani.
Ugyanakkor ebben az esetben is lehetséges a számlával egy tekintet alá eső okirat kiállítása, és egy új számlasorszámon egy módosító bizonylat kiállítása.
A módosító számlára ugyanazok a jogszabályi rendelkezések vonatkoznak, mint a számlára.
Tehát módosító számlát kiállítani nyomtatvány felhasználásával, erre alkalmas pénztárgéppel, vagy számlázó programmal lehet.
A gyakorlatban előfordul, hogy a módosító számla kiállítására ettől eltérő eszközzel kerül sor (pl. szövegszerkesztő), vagy egy levélben értesíti az eladó a vevőjét a módosításról.
A jogszabály azt azonban nem írja elő, hogy a módosító számlának ugyanabból a számlakiállítási megoldásból kell származnia, melyből az alapszámla kiállításra került.
A módosító számla megjelenésében is eltérhet az alapszámlától.
Előfordulhat, hogy az alapszámla elektronikusan került kibocsátásra, a módosító számla pedig papíralapon.
Cikksorozatom előző részében számlával egy tekintet alá eső okirat minimális adattartalmát vettük át részletesen, illetve, hogy mikor korrigálható egy ilyen okirattal egy korábban kiállított számla és milyen esetben nem.
Ahogy ezt már az első részben is leírtuk, további kérdések merülhetnek fel az általános forgalmi adóról szóló 2007. évi CXXVII. A fenti rendelkezés egyértelmű, ha a módosítás például a számlát befogadó partner valamely adatát (például a nevét, székhelyét, adószámát) vagy a számlán feltüntetett hivatkozást (például adómentesség, fordított adózás alkalmazására történő utalást) érint.
Erre vonatkozóan a jogszabály csupán azt írja elő, hogy egyrészt azon adat megnevezése szükséges, amelyet a módosítás érint, továbbá a módosítás természete, illetőleg annak számszerű hatása.
Az adott rendelkezés alapján tehát például, ha az adóalany hibásan 100 + 27 összegről állította ki a számlát, és azt utólag 200 + 54 összegre korrigálja, az utólag kibocsátott számlával egy tekintet alá eső okirat elvileg megfelel az áfatörvény előírásainak, ha azon csupán annyi szerepel, hogy annak kiállítása a „korábban hibásan megállapított adóalap növekedése miatt szükséges”, illetve ha azon az adóalany feltünteti a növekedés összegét, tehát hogy „+ 100 + 27 (áfa)” összeg, hiszen ebből kiderül, hogy mely adatot érinti a módosulás (az adó alapját és összegét), mi a módosulás természete (adóalap-növekedés annak korábbi hibás megállapítása miatt), illetve a módosulás számszerű hatása is („+ 100 + 27”).
Hangsúlyozni kell tehát, hogy a jelenleg hatályos rendelkezések alapján elvileg már nem szükséges az eredeti számla minden adatát, illetve a módosítással érintett adatát a korrekciós bizonylaton is megismételni (így a fenti példa tekintetében nem kell az eredeti adóalapot és adóösszeget feltüntetni a számlával egy tekintet alá eső okiraton), csupán megfelelően utalni kell az adott adatra, amit a módosítás érint, illetve a módosítás természetére (ami jelen esetben az adó alapjának, és ahhoz kapcsolódóan az adó összegének növekedése).
A számlával egy tekintet alá eső okiratra egyebekben a számlára vonatkozó előírásokat kell alkalmazni.
Nincs akadálya annak, hogy az adóalany egy számlával egy tekintet alá eső okirattal több számláját módosítsa, azzal, hogy a csoportos módosító bizonylaton valamennyi módosítandó számla tekintetében világosan és átláthatóan szerepeltetendő a módosítandó számlára történő hivatkozás, továbbá az, hogy az adott számla mely adatát érinti a módosítás, a módosítás természete és számszerű hatása (ha van ilyen).
Ha a korrekció a számlában feltüntetett adóalapra és/vagy adó összegére (is) vonatkozik, akkor csoportos módosító bizonylattal az adóalany csak az olyan ügyletekről kibocsátott számláit módosíthatja, amelyek tekintetében az adó és/vagy adóalap-korrekció eredményét ugyanazon elszámolási időszakban kell elszámolnia.
Ez azt jelenti, hogy a csökkenést eredményező korrekció esetén eltérő bevallási időszakra eső teljesítési időpontú számlák is korrigálhatóak egyetlen korrekciós számlával, ugyanis az adóalap- és/vagy fizetendőadó-csökkenést a számlakibocsátónak egységesen - a módosítandó számlák teljesítési időpontjától függetlenül - abban az időszakban kell elszámolnia, amikor a korrekciós bizonylat a befogadó rendelkezésére áll.
Ha azonban a korrekció eredményeképpen nő az adóalap vagy/és a fizetendő adó, akkor csak az azonos bevallási időszakra eső alapszámlákat lehet egyetlen csoportos korrekciós számlában helyesbíteni, vagyis annyi korrekciós számlát kell kiállítani, ahány eredeti bevallási időszakot érint a korrekció.
A gyakorlatban sokszor előfordul, hogy az adóalanyok az általuk kibocsátott számla adóalap, adóösszeg adatát nem módosító számlával korrigálják, hanem érvénytelenítik/sztornírozzák a korábban kibocsátott számlájukat és egy új számlát bocsátanak ki.
A számla módosításának ez a technikai kivitelezése a számla módosításának az Áfa tv. 77-78. §-ai, illetve 153/B-153/C §-ai szerinti, továbbá az adózás rendjéről szóló 2017. évi CL.
Azonban arra figyelemmel kell lenni, hogy adóeltérést eredményező korrekciót a módosító bizonylat formájától függetlenül a számlakibocsátónak az Áfa tv. 153/B §, a számlabefogadónak pedig a 153/C § szerinti időpontban kell elszámolni.
Ez a gyakorlatban szinte végrehajthatatlan akkor például, ha utólagos adóalap-/adócsökkenést eredményez a korrekció (például árengedmény) és az adóalany nem egyetlen korrekciós bizonylattal módosítja az adóalapot, hanem először egy stornószámlával lenullázza az eredeti számlaösszeget, majd az új számlán már a csökkentett összeget szerepelteti.
Ezt ezzel a megoldással eléggé nehéz helyesen bizonylatolni.
Az új bizonylaton ugyanis szintén az eredeti teljesítési időpontot kell szerepeltetni, hiszen a gazdasági esemény akkor megtörtént.
Viszont mivel adóalap-csökkenés történik, a csökkenést nem lehet az eredeti bevallási időszakra visszarendezni önellenőrzéssel, mivel ezt a 153/B § kifejezetten kizárja.
Ez ugyanazon okból a stornószámla eredményeképpen elszámolt negatív tételt sem lehet az eredeti teljesítési időpontban elszámolni.
Ezért a kétbizonylatos megoldást (stornó és új számla) csak akkor célszerű alkalmazni, ha a számlának adóalapot/adót nem érintő adata kerül javításra.
Ennek megfelelően (i) Közösségen belüli beszerzés, előleg fizetése, import, fordított adózás esetén a fizetendő adó megállapításának időpontjában érvényes, (ii) 58. § szerinti ügyletek esetén az eredeti számla kibocsátásakor érvényes, (iii) egyéb esetekben pedig a teljesítéskor érvényes árfolyamot kell alkalmazni.
Az alkalmazandó teljesítési időpont és árfolyam szempontjából egy - látszólagos - kivétel van, az Áfa tv. 58. §-a szerinti ügyletek (határozott időre szóló elszámolás) korrekciója esetén, amikor a korrekció nyomán az adó alapja nő, ugyanis ilyen esetben nem korrekciós számlát, hanem új számlát kell kiállítani, amelynek forintosítási dátuma ennek az új számlának a kibocsátási napja az Áfa tv. 80. § b) pontja szerint.
Ezen a számlán a teljesítési időpont az időszaki elszámolási ügyletekre vonatkozó normál szabályok szerint alakul, azaz attól függően lesz az elszámolási/fizetéssel érintett időszak utolsó napja vagy a számla kelte vagy a fizetési határidő vagy az elszámolási időszak utolsó napjától számított 60.
Az alábbiakban az egyes korrekciók fajtáit, illetve azoknak a megfelelő áfa-elszámolását vizsgáljuk részletesen.
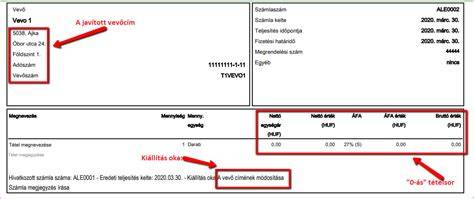
A korrekciók első csoportját azok a módosítások képezik, amelyek az adóalap, illetve a fizetendő adó összegét nem érintik (például a számla kiállítója, illetve befogadója adataiban történő változás, számlán szereplő utalás módosítása stb.).
Ebből következik, hogy amennyiben adóalapot, adóösszeget - és így a felek adóelszámolását - nem érinti a korrekció, csak más adatot, általában nincs szükség önellenőrzésre.
Adóelszámolást nem érintő korrekció például, amikor a termék, szolgáltatás megnevezését, a szereplők nevének, címének adatait, adószámát javítják vagy ha például hiányzik a számláról a mentesség jogcímére vagy a fordított adózásra vonatkozó utalás.
Ezeket a hibákat az eredeti számla stornírozásával és a helyes adatokkal új számla kiállításával vagy az eredeti számla változatlanul hagyása mellett a módosítandó és a módosító adatot tartalmazó számlával egy tekintet alá eső okirattal is praktikusan és egyszerűen ki lehet javítani.
tags: #birtokbaadas #modosito #szamla #konyvelese