
Budapesti ingatlanárak csökkenése okai és hatásai: mi történik a magyar lakáspiacon?
Az ingatlanpiac kettős képet mutat: Budapesten júniusban a lakásárak visszaesése volt tapasztalható, míg országosan továbbra is mérséklődik az éves drágulás üteme. A fővárosi árak harmadik hónapja esnek, közben Pest megye és egyéb régiók más pályán mozognak, ami a piac kétsebességű jellegét erősíti. A korrekció mögött több tényező is meghúzódik: a fizetőképes kereslet korlátaihoz való alkalmazkodás, az Otthon Start program hatásai és a hitelkörnyezet változásai torzítják a kereslet- és kínálat oldalát egyaránt.
A fővárosi és országos trendek áttekintése
Országosan júniusban a lakásárak közelítették vagy kissé meghaladták a tavalyi szintet, de a bővülés üteme lassult. Budapesten azonban 0,1 százalékos árcsökkenés látszott júniusban, miközben az országos indekerek 0,6 százalékos növekedést mutattak. A fővárosi trend már a harmadik egymás utáni hónapban a csökkenés irányába mutat.
A korrekció dinamikáját erősíti, hogy a kereslet alakulása az elmúlt hónapokban mérséklődött: „a lakásárak egyre erősebben alkalmazkodnak a fizetőképes kereslet korlátaihoz. Jelenleg nincs olyan tényező, amely rövid időn belül jelentősen felpörgetné a keresletet, így a konszolidáció folytatására lehet számítani a következő 3-6 hónapban is.”
Különösen Kelet-Magyarországon maradtak élénkebbek az áremelkedések, míg a közép- és nyugati régiókban stagnálás vagy csökkenés figyelhető meg. Dél-Alföldön és Észak-Alföldön látványosabb növekedés volt észlelhető egy hónap alatt, míg Nyugat-Dunántúlon némileg csökkenés volt tapasztalható.
A Budapesti kerületek és a kínálat alakulása
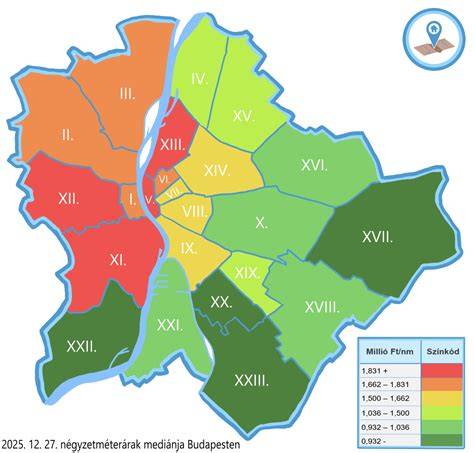
A július első hetében Budapesten a használt lakások és házak átlagos négyzetméterára 1,4 millió forint körül mozgott. A legdrágább kerület továbbra is az V. kerület 2,1 millió Ft/m² középértékkel, amelyet az I. kerület (1,9 millió Ft/m²) és a XII. kerület (1,8 millió Ft/m²) követ. A legolcsóbb kerület a XXIII., ahol medián négyzetméterár 900 ezer Ft körül alakult. Ezen belül a XXI. és XVIII. kerületek is alacsonyabb árszintet mutattak.
Az országos adatokhoz hasonlóan Budapesten is a kínálatban bekövetkezett változás jelzi a piac kettős jellegét: a belső kerületekben szálemező az ár, miközben a perifériákon és a vidéki városokban alacsonyabb árszintek is megjelennek. A Debrecenben és Szegeden tapasztalt nagyobb kínálat, illetve a medián árak közelítése az 1 millió Ft/m²-hez és az 1 millió Ft körüli medián árak a vidéki piac részvételét hangsúlyozzák.
Debrecenben július elején a kínálat volt a legnagyobb (4375 eladó használt ingatlan), medián négyzetméterár 1,04 millió Ft volt, ami továbbra is Debrecen vezető pozícióját erősíti mint a legdrágább megyeszékhely. Pécsen közel 4 ezer hirdetés között 900 ezer forintos medián négyzetméterár jellemző, Szegeden 980 ezer forint volt a középérték, Nyíregyházán 0,8 milliós négyzetméterár és Győrben 0,9 milliós medián ár mutatkozott. A vidéki régiókban a kereslet és kínálat aránya, valamint az Otthon Start program hatásai számottevően befolyásolják az árszinteket és az eladási időt.
A KSH adatai alapján 2026 első negyedévében 2,2%-kal mérséklődtek a lakásárak az előző negyedéhez képest. Az éves dinamika innentől fokozatosan lassult: 2025 első negyedévében még 9,2%-os éves drágulás volt, de 2026 első negyedévére ez jelentősen lecsökkent. A korrekciós folyamatot erősíti a 2025 óta tartó csökkenő összár-bázis és a banki finanszírozás kedvező kilátásai: a piaci kamatok várható csökkenése kedvező a vevői fizetőképesség számára.
Az Otthon Start program és a CSOK Plusz támogatások kivonása, illetve a szigorítás jelenleg nincs napirenden, ugyanakkor a magyar hozamkörnyezet mérséklődése lehetővé teszi a piaci hitelek kamatainak mérséklődését. A Bankmonitor szakértői a lakások árának stagnálására vagy oldalazására számítanak, hiszen a mutatók alapján a kereslet továbbra is mérséklődő vagy bizonytalan helyzetet mutat, és a drágulás üteme lassulóban van.
Vevői tanácsok és piaci kilátások
A vevőknek nem feltétlenül kell kapkodniuk: a piaci dinamikák alapján a korrekció ütemezése úgy tűnik, hogy a következő 3-6 hónapban is fennmarad. A banki hitelek esetében a kamatcsökkenés ígérete növelheti a finanszírozási lehetőségeket, tehát érdemes monitorozni a piaci hirdetéseket, banki ajánlatokat és jogi kereteket egyaránt. A jó állapotú, megfelelő méretű és jó közlekedésű budapesti vagy nagyvárosi lakások továbbra is kedvezőbb helyzetben lehetnek, míg a túlárazott ingatlanok esetében hosszabb értékesítési idő és nagyobb alku várhat.
A piaci etikus és jogi oldal
Az ügyvédi ingatlanközvetítés előnyei közé tartozik a teljes jogi átvilágítás, a tárgyalási és adózási tanácsadás, valamint a vevők és eladók közötti bizalom megerősítése. Ezek a tényezők fokozzák a tranzakciók átláthatóságát és gyorsabb lezárását, különösen a közösségek és belső kerületek között ingatlant vásárlók számára.
Összességében a magyar ingatlanpiac jelenleg egy kiegyensúlyozott, de sokrétű helyzetet mutat: Budapesten mérséklődik az éves áremelkedés és csökken a kínálat, míg vidéken és a nagyvárosi agglomerációkban eltérő ütemben változik a kínálat és az árszint. A témát átfogóan szemlélve a 2026-os évben a legtöbb helyen a stagnálás vagy lassú oldalazás lehet a legvalószínűbb forgatókönyv, kivéve azokat a területeket, ahol a fizetőképes kereslet továbbra is erős vagy ahol új lakásfejlesztések sorakoznak fel a kínálatban. A megfelelő árazás és a jogi-tárgyalási támogatás kiemelten fontos marad a tranzakciók sikeréhez.
tags: #budapesti #ingatlan #arak #csokkenese