
Casco berbeadas eseten: mire figyeljünk autó- és lakásbiztosításokkal egyaránt
A hagyományos autóbérlés mellett ma már különböző autómegosztó rendszerek teszik egyszerűbbé azok életét, akik nem rendelkeznek saját gépjárművel. Felmerülhet azonban, hogy mire terjed ki pontosan a bérautó biztosítása, és milyen esetekben kell felelnünk az anyagi károkért? A közösségi autómegosztók (car sharing) megjelenésének köszönhetően új lendületet kapott az autóbérlés piaca: ez a megoldás ideális lehet azoknak, akiknek nincs saját autójuk, és csak időnként ülnének a volán mögé. Mielőtt autót bérelnénk, nagyon fontos, hogy átolvassuk az ÁSZF-et, hogy tudjuk, pontosan milyen feltételekbe egyezünk bele. Bár a bérautók biztosítása többféle káresetre is kiterjed, nem mindegy, milyen esetekben és mekkora önrészel kell vállalnunk egy esetleges anyagi kárt - ennek részleteit mindig ellenőrizzük.
Ha külföldre utazunk, kézenfekvő megoldás lehet az autóbérlés, néhány dologra azonban érdemes odafigyelni. Azt gondolhatnánk, hogy egy gyorshajtásnak vagy parkolási bírságnak külföldön nem lesz következménye, azonban nagyon is tévedünk: a rendszám és az időpont alapján könnyedén beazonosít minket az illetékes hatóság, illetve a bérbeadó cég. Az autóbérlővel kötött szerződésünk alapján egyértelmű, mikor vezettük mi az autót, így ebben az esetben a mi felelősségünk a bírság, valamint az esetleges pótdíjak rendezése. Jó tudni, hogy az EUCARIS rendszernek köszönhetően akkor is behajtják rajtunk a bírság összegét, ha saját autóval követtük el a szabálysértést, ugyanis a jogosítványunk adatai valamennyi érintett országban szabadon elérhetők a hatóságok számára. Sajnos bárkivel előfordulhat, hogy közlekedési balesetet szenved, így megeshet, hogy pont egy bérelt autóban ér minket ilyen kellemetlenség. Ebben az esetben is az emberi élet, valamint a balesetben részt vevők testi épsége a legfontosabb szempont, így minél hamarabb győződjünk meg arról, hogy mindenki épségben van - ha esetleg mégsem, azonnal hívjunk mentőt.
Fedezi a károkat a Casco a bérelt autók esetében? ebben az esetben az CASCO biztosítás enyhíti a cég anyagi kárait, az önrést viszont nekünk kell fedeznünk. Mélyebben a zsebünkbe kell nyúlnunk, ha a kárt gondatlanul, szándékosan vagy ittas állapotban okoztuk: ilyen esetben a bírság mellett jellemzően a bérbeadó cég számára is fizetnünk kell egy, a szerződésben meghatározott összeget.
Az autóval kapcsolatos károk és a felelősség megoszlása szorosan összefügg a casco jelenlétével és a szerződés részleteivel. Hosszú távú autóbérlés vagy tartós bérlet esetén a casco általában benne van a bérleti díjban, az autókölcsönző cégek gyakran így biztosítják a járműveket a bérlés időtartamára, ezáltal a bérlőnek nem kell külön ezzel foglalkozni. A különböző társaságok más-más ajánlatot adnak ugyanarra a gépjárműre, ezért érdemes összehasonlítani a különböző ajánlatokat.
Ha bérelt autóban okozunk kárt, a casco bizonyos mértékig fedezi a kárt, de sok esetben a bérlőnek önrészt vagy más díjakat is kell fizetnie. Azonban ezek az összegek még így is sokkal alacsonyabbak, mint a kár teljes összege. A Casco kötelező jellegére vagy díjbeállítására vonatkozóakérdések esetenként előfordulhatnak, különösen hitel vagy lízing esetén.
Az autó biztosításának megkötése online is lehetséges. A casco kötés történhet teljesen online, sőt év közbeni vagy évfordulós szerződéskötésről van szó. Szemlére adásra lehet szükség, ha használt gépjárműre kötünk biztosítást. Új autó esetén gyakran előre megkötjük a casco szerződést, és ha azonos helyen kötik a kötelező biztosítást és a casco-t, kedvezmény érhető el.
A Casco díjszámítás három fő tényezője: a gépjármű értéke, az önrész mértéke, valamint a fizetési mód és gyakoriság. Minél nagyobb az önrész vagy annál kedvezőbb a díj, viszont a káresemény esetén kevesebbet térít a biztosító. Érdekességképp: a díjak egy évre szólnak, és a korábbi kifizetések befolyásolhatják a következő díjakat. Kalkulátorok segítenek személyre szabott ajánlatok összehasonlításában, és érdemes időnként Casco-t váltani vagy több biztosítónál is körülnézni.
Mitől függ a Casco díja? A személyiség és a gépjármű paraméterei mellett a fizetési mód és a díjelszámítás is hatással van rá. A biztosító mindig a kockázatot és a biztosított összegét figyelembe véve kalkulálja a díjat.
A biztosítás felmondása az évforduló előtt 30 nappal írásban történik, illetve akkor, ha a gépjárművet értékesítik vagy kivonják a forgalomból. Felmerülhetnek kárbejelentési kötelezettségek és részletes dokumentáció szükségessége - különösen lopás vagy baleset esetén.
A casco önrész és a kárkifizetés kapcsolata lényeges: például 500 000 forintos kár esetén 100 000 forint önrész és 10%-os önrész is meghatározható, és a magasabb érték kerül levonásra. A biztosító által fizetett összeg tehát a megadott önrész vagy annak százalékos aránya alapján történik.
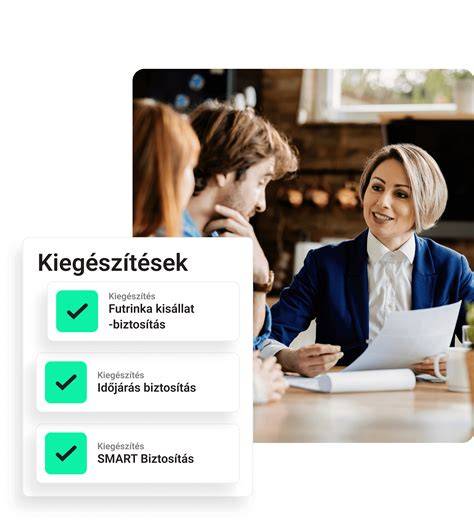
Gondoskodjunk a bérelt jármű megfelelő biztosításáról: a casco mellett szükség lehet poggyászbiztosításra, extratartozék- vagy balesetbiztosítási modulra is, amelyek kiegészítő védelemet nyújtanak.
Albérlet és vagyonbiztosítás: ki fizeti a károkat és ki felel?
Albérlet esetén nemcsak az autóra, hanem az ingatlanra és a vagyontárgyakra is fel kell készülni. A lakásbiztosítás két szempontból fontos: a tulajdonos és a bérlő egyaránt hosszú távú biztonságért felel. A tulajdonosi lakásbiztosítás általában az épületet és beépített elemeit védi, a bérlő személyes ingóságai gyakran kimaradnak a fedezetből. Ezért érdemes külön vagyonbiztosítást kötni a bérlő ingóságaira, különösen akkor, ha több társbérlő van vagy ha a közösségi közös részek is védelem alatt állnak.
Ha társasházban élünk, érdemes tájékozódni arról, hogy a közös képviselet által kötött biztosítás az épület közös részeire és szerkezeti elemeire terjed-e ki, és mire terjed ki a kárkifizetés. A vagyontárgyak biztosítása kiemelten fontos, ha teljesen vagy részben bútorozott albérlet van, vagy ha az ingatlan kimondottan délutáni és életritmust érintő kockázatokkal rendelkezik (pl. konyhai készülékek, mosógép).
Elképzelhető, hogy a társasházi biztosítás fedezi az egyes albetétek kárait is, de ez általában csak az épületre vonatkozik (vízvezetékek, homlokzat, tűzkár), míg az ingóságokra jellemző a külön vagyonbiztosítás szükségessége. A bérlő és a tulajdonos közötti megállapodásban rögzítsük a felelősségi köröket és a biztosítási feltételeket, és minden kár esetén a szerződés alapján járjunk el.
Mind a bérlő, mind a tulajdonos számára fontos, hogy legyen saját lakásbiztosítási szerződésük. A kölcsönkért vagy bérletre kiadott ingatlanok esetében a lakásbiztosítás díja és fedezete eltérő lehet, ezért érdemes előre tisztázni, hogy ki melyik kockázatot viseli. Ha a bérlő saját ingóságait viszi az albérletbe, az ő saját biztosítása is szükséges lehet, különösen nagy értékű vagy értékes darabok esetén. Ha pedig a tulajdonos rendelkezik ingóság-biztosítással, az csak a tulajdonos berendezéseire és ingóságaira terjed ki, így a bérlő által használt tárgyakra külön védelem szükséges lehet.
Gyakorlati útmutató a biztosítások intézéséhez albérlet esetén
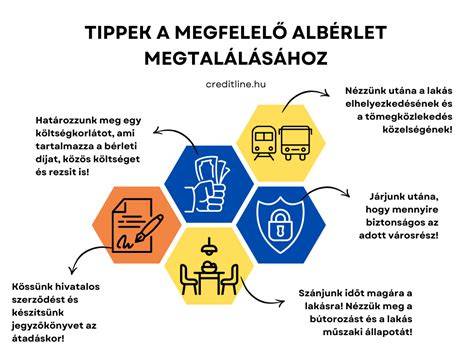
- 1. A bérleti szerződésbe mindenkor kerüljön be, kinek a felelőssége a biztosítás tartalma.
- 2. A közös képviselet által kötött biztosítás gyakran csak az épület közös részeire terjed ki; a bérlő mozdítható ingóságai külön biztosítást igényelnek.
- 3. A Casco és egyéb biztosítások részleteit pontosan rögzítsük a szerződésben, és tisztázzuk, ki milyen felelősséget vállal a kár esetén.
- 4. A biztosítás csak a bejelentett és megfelelően dokumentált tárgyakra térít. A nagy értékű ingóságoknál egyedi azonosítás és védelmi szint szükséges lehet.
- 5. A vízvezeték-, elektromos hálózat vagy egyéb alkatrészek elavultsága megnövelheti a kockázatot; a karbantartás elmaradása csökkentheti a térítés összegét.
Ha az albérletet ideiglenesen adjuk ki (például Airbnb-re), a felelősség megosztása és a biztosítási fedezetek különösen fontosak. Az Airbnb saját programokat is kínál házigazdáknak, például a felelősségbiztosítást, amely kiegészíti a hagyományos biztosításokat. Az OTTHON Védelem lakásasszisztencia pedig vészhelyzetekben gyors segítséget nyújt és szakembert küld a bontásoktól a karbantartási munkákig.
Miért éri meg átgondolni a biztosítási megoldásokat?
Egy jól megválasztott lakásbiztosítás és felelősségbiztosítás mindkét fél számára hosszú távú biztonságot nyújt. A közös megegyezés és a nyílt kommunikáció segít elkerülni a későbbi vitákat és költségeket. Az albérletre kötött biztosítás nem luxus, hanem megelőző eszköz a váratlan események ellen.
Ha változás történik (például új bérlő költözik be), értesítsd a biztosítót, és szükség esetén módosítsátok a szerződést. A megfelelő fedezetek és a felek közti tiszta felelősségi körök meghatározása mindkét fél érdeke, legyen szó bérbeadásról vagy albérletről.
tags: #casco #berbeadas #eseten
Népszerű bejegyzések:
- Nyugodt környezet Baracska közelében – ingatlan bemutató
- Dunakanyar legmegbízhatóbb ingatlaniroda: Kék otthon
- Ismerje meg a nyugalom és természet kombinációját Ménfőcsanakon
- Ketlakasos haz terv: modern és fenntartható otthonok áttekintése
- Útmutató: adóbevallás és állami támogatás a Fundamenta Lakáskasszánál