
CIB hitelkalkulátor lakáshitel: részletes tájékoztató és igénylési feltételek
A CIB Bank lakáshiteleinek igénylése és törlesztése kapcsán fontos, hogy az érdeklődők megismerjék a hitelkalkulátor működését, az ügyfélminősítés hatását, a hitelfelvétel feltételeit, valamint az aktuális kondíciókat és akciókat. Az alábbiakban részletesen bemutatjuk a CIB hitelkalkulátor használatát, a legfontosabb tudnivalókat, illetve az igénylés menetét.
A hitelkalkulátor működése és az ügyfélminősítés szerepe
A CIB hitelkalkulátor segítségével a legjobb, úgynevezett „A” ügyfélminősítéshez tartozó kamattal történik a számítás, amely alapján megtudhatjuk a törlesztőrészletek várható nagyságát. Fontos tudni, hogy a tényleges adatok eltérhetnek attól függően, hogy az igényléskor kapott ügyfélminősítés alacsonyabb minősítésű lesz-e. Az ügyfélminősítés tehát jelentős hatással van a hitel kamatára és így a hitel költségeire.
Bankfióki vagy CIB24 telefonos igénylés esetén a legjobb kamatok érhetőek el, ugyanis ezek a csatornák támogatottak a legkedvezőbb feltételekkel.
Igénylési feltételek
- Életkori feltételek: Az adósnak legalább 20 évesnek kell lennie az igényléskor, és a hitel futamidejének végén nem töltheti be a 72. életévét. Ha ez mégis bekövetkezik, adóstárssal is igényelhető a kölcsön, aki megfelel ugyanezen feltételeknek.
- Munkahelyi stabilitás: Legalább 3 hónap folyamatos, határozatlan idejű munkaviszony szükséges a jelenlegi munkahelyen.
- Jövedelemigazolás: Az igényléshez eredeti, utolsó háromhavi munkabér vagy nyugdíj jóváírást tartalmazó bankszámlakivonat szükséges, kivéve, ha az ügyfél CIB bankszámlával rendelkezik, mert ebben az esetben az elektronikus bankszámlatörténet lekérdezése a nyílt bankoláson keresztül is elegendő.
- Nyílt bankolás: A CIB Banknál lehetőség van elektronikus bankszámlatörténet lekérdezésére az Aggreg8 Kft. által üzemeltetett felületen, amely megkönnyíti az igénylést, és nem szükséges munkáltatói igazolás benyújtása, ha a tranzakciók igazolják a jövedelmet.
- KHR státusz: Lakáshitelt csak negatív KHR-listán nem szereplő ügyfelek kaphatnak, de néhány esetben a passzív státusszal rendelkező ügyfelek is esélyt kaphatnak lakáshitelre.
- Fedezet: A hitel visszafizetésének biztosítása egy lakóingatlan jelzálogjoga, amely megfelel a bank feltételeinek (lakható, megfelelő állapotú, stb.).
- Jogi szabályozás: Az igénylőnek meg kell felelnie a hatályos jogszabályok által előírt feltételeknek, például a banki hitelfeltételeknek és a fogyasztóvédelmi előírásoknak.
Fedezet és hitelösszeg
A CIB Bank a fedezetül felajánlott ingatlan forgalmi értékének legfeljebb 80%-áig nyújt hitelt, azonban a jogszabályi plafontól eltérhetnek a banki kondíciók. Az önerő mértékétől és a fedezet jellegétől függően az igényelhető hitel összege változhat.
A CIB Bank lakáshitel-termékei és kedvezményei
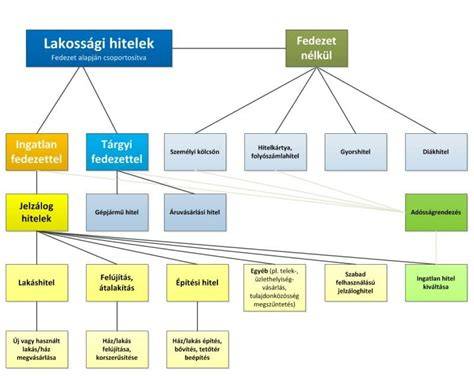
A CIB Bank kínál végig fix kamatozású lakáshiteleket, amelyeknél a kamat a futamidő végéig változatlan marad, ezzel tervezhetővé téve a törlesztőrészleteket. A bank nyújt minősített fogyasztóbarát lakáshiteleket, valamint CSOK Plusz támogatással is elérhető hiteleket, amelyekhez kedvező kamatot kínál.
A lakáshitelek között megtalálhatóak a szabad felhasználású jelzáloghitelek is, amelyekkel tetszőleges célt finanszírozhat az ügyfél. Ezek a jelzáloghitelek általában magasabb hitelösszeget és hosszabb futamidőt tesznek lehetővé, mint a személyi kölcsönök, miközben alacsonyabb kamattal bírnak.
A CIB Bank időről időre különböző akciókat hirdet, mint például kamatkedvezményeket, visszatérítéseket a fedezetminősítési díjra, vagy jóváírásokat ügyfelei számláján, például a CIB Otthon Start kamattámogatott hitel mellé. A kedvezmények igénybevételéhez bizonyos havi jóváírási kötelezettségek teljesítésére is szükség van.
Kamattámogatott lakáshitelek
A CIB Otthon Start hitel új vagy használt lakás, ház vásárlására, építésre használható 2,95%-os kamattal. Az igényelhető hitelösszeg 1-50 millió forint lehet, futamideje pedig 5-25 év között változhat. Ehhez a hitelhez igénybe vehető az államilag támogatott CSOK Plusz is, amelynek feltételeit a jogszabályok szabályozzák. A bank ezen kívül 10 éves kamatperiódusú, fogyasztóbarát lakáshiteleket is kínál, amelyek esetében a kamat a futamidő egy hosszabb időszakára fixált.
Hiteligénylési folyamat és online előkalkuláció
A hiteligénylés első lépése a telefonos előkalkuláció, amely során az érdeklődő kérheti, hogy a CIB Bank kollégái visszahívják őt és elkészítik a személyre szabott előzetes kalkulációt. Ezt követően, ha az ügyfél úgy dönt, igényelheti a hitelt, amelyhez kollégáink segítenek kitölteni az e-dokumentumokat és tájékoztatják a részletekről.
Az igényléshez jövedelemigazolás feltétlenül szükséges, kivéve, ha az ügyfél jövedelme CIB Banknál vezetett számlára érkezik, ekkor elegendő az elektronikus tranzakciós adatbemutatás a nyílt bankoláson keresztül. Pozitív elbírálás esetén a bank munkatársai felveszik a kapcsolatot az ügyféllel a szerződéskötéshez.
Fontos megjegyezni, hogy a személyi kölcsön online igénylése egyre egyszerűbb a CIB Bank mobilalkalmazásán keresztül; a folyamat akár 7 percet vesz igénybe, komplett online ügyintézéssel. Lakáshitel esetén a teljes hitelügyintézés jelenleg nem végezhető el online, de a dokumentáció leadásáig szinte minden lépés otthonról is elvégezhető.
Költségek, törlesztési feltételek és kamatkedvezmények
A CIB lakáshitelek törlesztése annuitásos módszerrel történik, azaz a törlesztőrészletek az egyes kamatperiódusokon belül azonos összegűek, azonban a tőke-kamat aránya folyamatosan változik a futamidő alatt. Lehetőség van előtörlesztésre és szerződésmódosításra, amelyek külön díjfizetéssel járhatnak.
A bank meghatározza a THM (Teljes Hiteldíj Mutató) értékét, amely a hitel tényleges éves költségét mutatja; ezt a változó kamatozású kölcsönök esetében a kamatkockázat nem befolyásolja. A vagyonbiztosítás díját a kalkulátor nem tartalmazza, ezért annak költségét külön kell figyelembe venni.
Kamatkedvezményekhez köthető feltételek lehetnek például a CIB-nél vezetett számlára érkező havi jóváírások, megtakarítások vagy a banki akciókban való részvétel. Elmaradás esetén ezek a kedvezmények elvésznek, és a hitel kamata magasabb lesz. A bank általában a fedezetminősítési díjat visszatéríti az ügyfél részére, ha a hitelkérelem jóváhagyásra kerül.
Kamatkedvezmények szerződéskötéskor
| Kedvezmény típusa | Feltétel | Kedvezmény mértéke |
|---|---|---|
| Havi jóváírás | Legalább 4 alkalommal, banki jóváírás | Akár 1,4% |
| Megtakarítás megléte | Minimum 10 millió forint | Kamatkedvezmény a futamidő alatt |
| Akciós kampány | CIB Otthon Start kamattámogatott hitel igénylése | Akár 340 000 Ft bónusz |
Fontos tudnivalók és ajánlások
A CIB Bank lakáshiteleinek igénylésénél fontos, hogy a hitel mögé felajánlott ingatlan lakhatásra alkalmas legyen, szükséges például működő fürdőszoba, WC, konyha vízellátással és állandó fűtés. Az önerő mértéke, a hitel célja, az ügyfelek jövedelmi helyzete és a hitel előkalkulációja mind befolyásolják a hitel feltételeit.
A hitelintézetekkel történő folyamatos egyeztetés és a jövedelemadatok pontos megadása segítenek abban, hogy az igénylés sikeres legyen. Emellett a CIB Banknál rendelkezésre álló videobankári szolgáltatással kényelmesen és hatékonyan végezhető az ügyintézés.
A törlesztőrészleteket mindig a jelenlegi és várható pénzügyi helyzethez kell igazítani: nem ajánlott olyan hitelt felvenni, amelynek törlesztője az ügyfél jövedelmének nagy részét leköti, mert ez fizetési nehézségekhez vezethet.
tags: #cib #hitelkalkulator #lakas