
Duna House ingatlan fizetési feltételek: mit tanulhat eladóként és vevőként a peres ítélet tükrében
Dr. Mondjuk nekem soha eszembe sem jutott pénz letétet átvenni, meg biztosítékot stb. A konkrét ügyben az érintett Duna House Franchise ingatlaniroda 500.000 forintot vett át a vevőtől úgynevezett „ajánlati biztosíték” címen. Miért precedens értékű ez az ítélet? Mit tanulhatsz ebből eladóként vagy vevőként? Mennyibe került valójában az 500 ezer forintos „ajánlati biztosíték” az ingatlan ügynöknek, vagy irodának? Ez a bírósági ítélet világos üzenetet küldött a piacnak: a vevő pénze nem lehet az ingatlanközvetítő biztosítéka. A cikk margójára még..Az ingatlaniroda vajon megvédi az ügynökét, aki átvette a pénzletétet? Csak azért gondolkodok ezen hangosan, mert ezek az ingatlan irodák elmondják, hogy mit kell csinálni, hogyan kell dolgozni az ingatlan ügynökeinek és mi az eljárási rend. Az a kérdés, hogy ha borul a bili, akkor szívesen kifizetnéd ezt a pénzt a Bírósági ítélet alapján? Nehogy azt hidd, hogy csak a Duna House hálózat folytatja ezt a most már bíróság által is elkaszált gyakorlatot. Tapasztalatom szerint más Ingatlanhálózatok alaptevékenységét, alapját is meghatározza ez az ingatlanos letétkezelési gyakorlat. Ezenkívül nemcsak hálózatos ingatlanügynökök használják ezt a gyakorlatot tapasztalatom szerint, hanem sokan mások is. Régóta hőbörögnek minden internetes fórumon az ügyfelek, de eddig nem mert, vagy nem akart senki tenni az ingatlanos letétkezelés ellen hivatalosan. Kb. 15 éve voltam ingatlanközvetítő szakértő az legnagyobb ingatlanhirdető portál ingatlanmagazinjában. Erre természetesen az volt a válaszom, hogy álláspontom szerint nem. Forrás: Dr. ✅🏠 👉Ne feledd! Az ingatlanosok letétkezeléséről. Ingatlan eladáson gondolkozol? Ingatlanosok kíméljenek! Ingatlanközvetítők ne keressenek! Zártkert tulajdonosok figyelem! Zártkerti ingatlant adnál el, vagy vennél? Miért nem lehet összehasonlítani garázst a lakással, zártkertet a családi házzal? 20 milliós túlárazás kétszer is? Szerinted is túlárazottak az ingatlanok? Lakás eladás ingatlanközvetítő nélkül? Eladnád az ingatlanod? Őszinteség, vagy ígéretek? Saját magad adnád el a lakásodat? A Zala megyei, Zalaegerszegi Ingatlanközvetítő. A Duna House kiszámolta, hogy az ingatlanilleték változással melyik vásárló jár jól és melyik rosszul. Ez függ, attól, hogy mennyit ér a lakás, vidéki vagy budapesti ingatlanról van-e szó és attól is, hogy milyen céllal vásárol lakást az érintett. Sőt, a Duna House kiszámolta azt is, hogy melyik esetben mennyit kaszál az állam. Így változik a lakásvásárlási illetékA parlament számára október közepén benyújtott tervezet szerint a lakásvásárlásra vonatkozó kétkulcsos illeték egykulcsossá változata, vagyis a 4 millió forintig eddig alkalmazott 2% is 4%-ra módosulna, ezzel egységessé válna. Ezzel együtt azonban, ha a jövőben valaki kisebb lakásba költözne, akkor a két tranzakció közötti különbözet után nem kellene illetéket fizetnie, illetve a 35 évnél fiatalabb, első lakásukat vásárlók is a teljes illetékalapra kapnának 50% kedvezményt. A Duna House már több mint egy éve vizsgálja az ingatlan adás-vételek mögött álló okokat mind eladói, mind pedig a vásárlói oldalon. Vagyis a fenti illetékváltozás kapcsán konkrét összegeket lehet számolni a két illetékteher összehasonlításában, továbbá a KSH tranzakciószámai alapján akár az is kiszámítható, hogy a változtatás mennyit hozhat az államkasszának. Az ingatlanvásárlás oka is fontos szempontAz ingatlan vásárlások 85%-ában négy kiemelkedő eseményt lehet megkülönböztetni, ezek az első lakásvásárlás, a befektetési célú vásárlás, illetve a kisebb-, vagy nagyobb lakásba költözés - mondja Rutai Gábor, a Duna House elemzési vezetője. Hozzáteszi, hogy ezen felül szintén nagy arányú - nagyjából 30% - az eladások között az örökölt ingatlanok értékesítése is, amely szintén illetékköteles. Vidéken a kisebbbe költözőknek 22 ezer, az első lakást vásárlóknak pedig 97 ezer Ft-tal kell majd kevesebbet fizetniük. Mennyit kaszál az állam?A fenti számok arra is lehetőséget adnak, hogy nagyjából betekintsünk, mekkora többletbevételre számíthat a kormány az illetékváltoztatásból. Az összegzésből kiderül, hogy a mérleg közelít a nullához, tehát többletbevétellel nem lehet számolni. Ha a jogalkotó szándéka azonban az volt, hogy az illetékterheket átcsoportosítsa és inkább a rászorulókat segítse, akkor ezt a célt a törvénymódosítással el lehet érni. Kérdés persze, hogy a kisebbe költözők és első lakásukat vásárlók erőre kapnak-e jövőre, mert ebben az esetben a mérleg akár negatívba is fordulhat. Lakásvásárláskor a vételár mellett egyéb költségek is jelentkeznek - nem csak a vevő, hanem az eladó terhére is. Igaz, a járulékos költségek többsége általában elenyésző egy többmilliós ingatlan értékéhez viszonyítva, ám vannak olyan tételek, amelyek jelentősen megemelhetik a vásárlás végösszegét, így érdemes kalkulálni vele. A vevő számára a vételár mellett a legjelentősebb költséget a vagyonszerzési illeték összege jelentheti, ami akár több millió forintra is rúghat. A hatályban lévő törvény alapján ugyanis az illeték mértéke a vásárolt ingatlan árának 4%-a, amit a vevő köteles megfizetni a Nemzeti Adó- és Vámhivatalnak. Vannak azonban kivételes esetek, amikor ez az összeg arányaiban csökkentett terhet jelent az ügyfélnek. Ilyen például, ha a vevő még nem töltötte be a 35. életévét, és első, 15 millió forint érték alatti lakástulajdonát szerzi meg - ebben az esetben csak 2% az illeték -, vagy ha a lakásvásárló megigényli a CSOK-ot, és így mentesül az illetékfizetés alól. A vevőnek jelent plusz költséget az ügyvédi munkadíj, amit ugyancsak az ingatlan vételára határoz meg. A vevő mellett azonban az eladónak is jelentkeznek költségei az ingatlanértékesítés során. Ahhoz, hogy az adásvételt meg lehessen kötni, 2012 óta kötelező a lakásra vonatkozó energetikai tanúsítvány elkészítése, amely az eladó felelősségi körébe tartozik. Ennek árát több tényező is befolyásolhatja, mint például az ingatlan jellege, mérete, lokációja, és hogy rendelkezik-e megújuló energiaforrásokkal. Mindezek függvényében több tízezer forint is lehet a díja. Természetesen az eladót terheli az értékesítési jutalék, ha az eladás során közvetítői segítséget vett igénybe. Az értékesített ingatlan után adófizetési kötelezettség is terhelheti az eladót. Az elmúlt évek ingatlanpiacán fokozatosan nő a hitellel vásárlók aránya, így érdemes megnézni, nekik kell-e további költségekkel számolni. A hitelfolyamat elbírálásához az első lépés az ingatlan értékének felmérése értékbecslő segítségével, valamint az adásvételi szerződés közjegyzői hitelesítése, amelyek ára több tízezer forint is lehet. Ezután, a hitelszerződés alapján, a földhivatalban 12.600 forintos szolgáltatási díjért cserébe a bank bejegyezteti magát, ami széljegyként megjelenik az ingatlan tulajdoni lapján. A bankok emellett hitelfelvételnél kötelezik az ügyfelet lakásbiztosítás kötésére - függetlenül attól, hogy lakáscélú vagy szabadfelhasználású kölcsönt vesznek-e fel.
Főbb tanulságok eladóként és vevőként
- Eladóként: a letét vagy ajándékozott biztosíték semmiképp sem lehet a vevő pénze vagyont terhelő biztosítéka; az ítélet üzenete világos: a vevő pénze nem lehet az ingatlanközvetítő biztosítéka.
- Vevőként: számolj a vagyonszerzési illetékkel, amely a vásárolt ingatlan árának 4%-a, és figyelj a kivételekre, mint például első lakás vásárlása 35 év alattiaknak és CSOK igénybevétele esetén. Értsd meg, hogy a jogszabályi változások hatása milyen költségekre vetíthető ki.
- Általános észrevétel: a kiadott vagyonszerzési illeték mellett az adásvételhez kapcsolódó egyéb költségek is jelentősek lehetnek, például közjegyzői díjak, energetikai tanúsítvány költségei, értékbecslés és az ingatlan értékesítési jutaléka.
- Piaci üzenet: a piacnak jelzi, hogy a jövőben az illetékváltoztatás és a költségek elosztása befolyásolja a vásárlási döntéseket, különösen első lakás vásárlása vagy kisebb költözések esetén.
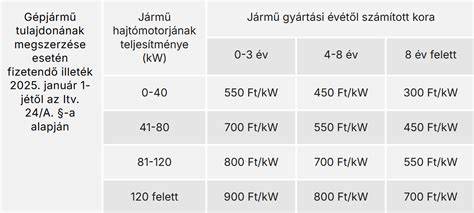
Az illeték és költségek részletes összefoglalása
- A vevőnek a vételár 4%-át kell megfizetnie vagyonszerzési illetékként a Nemzeti Adó- és Vámhivatalnak, kivéve ha 35 év alatti első lakás vásárló, vagy CSOK igénybevétele esetén külön kedvezmények érvényesülnek.
- Az első lakás vásárlók esetén 2%-os illeték léphet érvénybe 15 millió forint érték alatti lakásnál, és a CSOK igénybevételével az illetékmentesség is szóba jöhet.
- A vevőt terhelő költségek közé tartozik az ügyvédi díj, a közjegyzői hitelesítés díja és a földhivatali illeték.
- Az eladót érintő költségek közé tartozik az energetikai tanúsítvány díja, az értékesítési jutalék, a kielégítő adó és a hitelhez kapcsolódó egyéb kiadások (ha hitel nélkül adja el).
- A hitelfelvételi folyamatban a bank bejegyeztetése a földhivatalnál körülbelül 12.600 forintos díjjal jár széljegyként.
Az ingatlanvásárlás költségei - Mennyibe kerül lakást venni?
Rövid elemzés: a bírósági precedens hatása a piacra
A bírósági ítélet világos üzenetet küldött a piacnak: a vevő pénze nem lehet az ingatlanközvetítő biztosítéka. Az ingatlan irodák letétkezelési gyakorlata ellen sok felvetés született az utóbbi években, és a piacon nincs olyan állapot, amely ezt a gyakorlatot általánosan legitimizálná. Az ügyről szóló beszámolók rámutatnak, hogy sok hálózat és ügynök használja ezt a gyakorlatot, és a válasz a jogi környezetben most egyértelműen határozottabb lett. A törvényhozás és a piac új mércét állított fel az átutalások és letétek kezelésében.
tags: #duna #house #ingatlan #fizetes