
Elkél egy lakás: Hogyan találhatunk megfelelő otthont?
A lakásvásárlás élete egyik legfontosabb és legnagyobb pénzügyi döntése. Számos kérdés merül fel ilyenkor: mikor érdemes vételt eszközölni? Mekkora hitelre van szükség? Milyen állapotú, elhelyezkedésű ingatlant válasszunk? Cikkünkben részletesen bemutatjuk a lakáspiac aktuális helyzetét, a vásárlási folyamat lépéseit, valamint tíz bevált tippet arra, hogyan találhatunk piaci ár alatt is megfelelő ingatlant.
A magyar lakáspiac helyzete és ármozgások
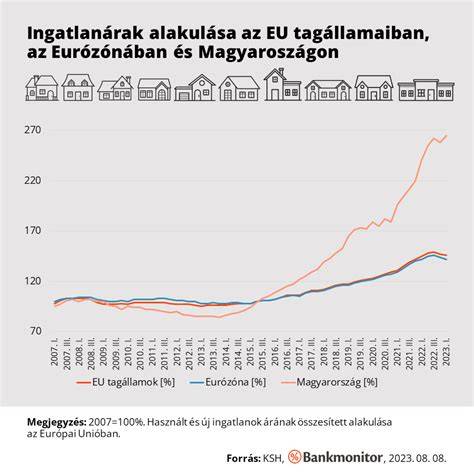
A lakáspiac folyamatos hullámzása, azaz árnövekedések és -csökkenések váltakozása jellemző az elmúlt években. Az MNB lakásárindexe szerint 2022-ben országos szinten árak csökkenése indult meg, bár Budapesten félszázalékos, míg vidéki városokban kisebb mértékű emelkedés volt tapasztalható. Legdrasztikusabb az árcsökkenés a községekben volt.
Az országos átlagban a lakóingatlanok piaci túlárazottsága 2022 második negyedévében 26,6%-os volt, Budapesten pedig 10,1%, amely azóta mérséklődött. Érdemes az árakat az inflációval is összevetni, mivel nominálisan kismértékű csökkenés mellett reálértéken jelentős árzuhanás történt: az ingatlanok ára 17,1%-kal csökkent reálértelemben a 2022. második félévben. Ez azt jelenti, hogy bár a leértékelődés nominális árakban kevésbé látszik, valójában az inflációval korrigálva érdemi csökkenés érzékelhető.
2023 első negyedévében már újra áremelkedést valószínűsítenek az ingatlanközvetítők, országosan 6,4%-os, Budapesten 7,4%-os éves áremelkedéssel. Az árak tehát nem csökkentek érdemben tovább, inkább stagnálnak vagy enyhén emelkednek.
Hitel helyzete és kamatok alakulása
A lakásvásárlók egy része hitelfelvételre kényszerül, amelynek feltételei és költségei jelentősen befolyásolják a vásárlás időzítését. Az infláció magas szintje miatt a Magyar Nemzeti Bank kamatemelési ciklust indított, amelynek következtében az alapkamat 2021 júniusa óta 0,6%-ról 13%-ra emelkedett. Ennek nyomán a lakáshitelek kamata is jelentősen nőtt: míg 2 évvel ezelőtt 20 millió Ft 20 éves lakáshitelének kamata fixen 4,19% volt, jelenleg már 8,25% körül mozog.
Ugyanakkor pozitív jel, hogy az infláció már csökkenőben van, a jegybank pedig 2023 május végén már 17%-ra mérsékelte az irányadó kamatot. A kamatok várható további csökkenése 2024 első felében 5% körüli szintre hozhatja a lakáshitelt, ami jelentősen kedvezőbb törlesztőrészleteket jelentene.
| Időpont | Alapkamat (%) | 20 millió Ft lakáshitel kamata (%) | Havi törlesztőrészlet (20 év, fix kamat mellett) |
|---|---|---|---|
| 2021 június | 0,6 | 4,19 | ~120 000 Ft |
| 2023 eleje | 18,0 | 8,25 | ~230 000 Ft |
| Várható 2024 vége | várhatóan 5 | várhatóan 5 | ~170 000 Ft |
Az önerő és befektetés jelentősége
Az önerő a lakásvásárlás kulcsfontosságú tényezője volt az elmúlt években. A növekvő lakásárak mellett egyre nehezebb volt összegyűjteni a szükséges saját megtakarítást. Ugyanakkor a jelenlegi pénzügyi környezetben megtakarításaink értéke gyarapodhat, hiszen az állampapírok és bankbetétek hozamai is kétszámjegyűvé váltak 10-15% körül, amely hosszú távon jelentős hozamot kínál.
Például egy 50 millió Ft értékű lakás esetén, ha 15 millió Ft a megtakarításunk, 1-2 év alatt akár 20 millió Ft fölé is nőhet megfelelő befektetéssel.
Hogyan találhatunk piaci ár alatt ingatlant? - 10 hasznos tipp
Az „olcsó ingatlan” megtalálása nem csupán szerencse kérdése, hanem tudatos stratégiát és kitartást igényel. Íme tíz hasznos irányelv, amivel akár piaci ár alatt is jól járhatunk:
- Árverések és végrehajtási oldalak kihasználása: A Magyar Bírósági Végrehajtói Kar oldala kiváló forrás lehet, ahol gyakran a piaci érték 50-70%-áért indulnak ingatlanok. Hátrány, hogy az ingatlanokat belülről ritkán lehet megtekinteni, és rövid határidőn belül kell készpénzzel fizetni.
- Jogilag problémás ingatlanok: Haszonélvezeti jog, osztatlan közös tulajdon, vagy több tulajdonos esetén az ingatlanok olcsóbbak lehetnek. Ez azonban nagyobb szakértelmet és türelmet igényel, mert a jogi ügyek elhúzódhatnak.
- Felújításra szoruló, romos lakások: Ha rendelkezünk felújítói tapasztalattal vagy egy megbízható kivitelező csapattal, egy lepusztult lakásból nagy értéket teremthetünk. Fontos, hogy alapos költségvetést készítsünk, és legyen tartalék.
- Átalakítható terek, leválasztható telkek: Nagyobb ingatlanokat érdemes több kisebb lakássá átalakítani, így könnyebben értékesíthetővé válnak.
- Motivált eladók keresése: Olyan eladókat találjunk, akiknek az ingatlan inkább teher, így hajlamosabbak az alku után engedni az árból.
- Életjáradék vagy eltartási szerződés: Speciális megoldás lehet, hogy idős tulajdonostól életjáradék fejében szerezzük meg az ingatlant, de ez megbízhatóságot és hosszú távú elköteleződést követel.
- Professzionális ingatlanközvetítő bevonása: Egy jó szakember információs előnyöket nyújt, és megkönnyíti a keresést.
- Rejtett, nem hirdetett ingatlanok: Kapcsolati háló építésével és aktív kereséssel olyan ingatlanokat is megtalálhatunk, amelyek még nem kerültek piacra.
- "Driving for dollars" technika: Séta vagy autózás során keressük az elhanyagolt ingatlanokat, és vegyük fel a kapcsolatot a tulajdonossal.
- Speciális tulajdoni formák és körülmények: Ismerjük meg a társasházi problémákat, műemlékvédelem alatti, vagy mezőgazdasági területeken lévő ingatlanok sajátosságait.
Az ingatlanvásárlás folyamata
Felkészülés és állapotfelmérés
Mielőtt az ingatlanokat nézegetnénk, alapvető fontosságú, hogy értékeljük pénzügyi helyzetünket, nézzük meg hitelképességünket, és tájékozódjunk a helyi ingatlanpiac jellemzőiről, árakról, és kínálati viszonyokról.
Az ingatlan megtekintése és műszaki ellenőrzés
- Érdemes különböző napszakokban megtekinteni az ingatlant, hogy pontosabb képet kapjunk a környezetről és természetes fényviszonyokról.
- Fókuszáljunk a falazat, nyílászárók, padló, fűtési rendszer, villany- és vízhálózat állapotára.
- Figyeljünk az esetleges penészesedésre, repedésekre, vizesedésre.
- Zajszint és szomszédság megítélése.
Jogi átvilágítás
A tulajdoni lapok és terhek áttekintése elengedhetetlen, hogy ne érjenek kellemetlen meglepetések. Érdemes szakértői segítséget kérni, ha a jogi helyzet bonyolult.
Ajánlattétel és alku
Az ajánlat mindig legyen írásos és jogilag megalapozott, tartalmazza a vételárat, fizetési feltételeket, illetve az esetleges foglaló vagy előleg összegét.
Az alku természetes része a folyamatnak, de érdemes előzetesen tájékozódni a környék árviszonyairól és esetleges hibákról, amelyek alapot adhatnak az árengedményre. Az azonnali, készpénzes vevők gyakran kedvezőbb árakat kapnak.
Vásárlás utáni teendők
- Közművek átírása és mérőóra állások dokumentálása.
- Állapotfelmérés és ellenőrzés a szerződés szerint átvett ingatlanon.
- Birtokbaadás dokumentálása írásban.
- Lakásbiztosítás megkötése már a vásárlás során ajánlott, amely a hitelfolyósítás feltétele is lehet.
Költségek és illetékek
Az ingatlan megvásárlásán túl további költségekkel is számolni kell, mint az illeték, ügyvédi díjak, földhivatali eljárási díjak, energetikai tanúsítvány költsége.
A vagyonszerzési illeték általában a vételár 4%-a. Bizonyos feltételek mellett, például CSOK vagy Falusi CSOK igénybevétele esetén illetékmentesség is járhat.
Ha valaki korábbi lakását eladja és egy éven belül másikat vásárol, az illeték csak a két ingatlan közötti értékkülönbség után fizetendő.
Az ideális ingatlan kiválasztása
Fontos, hogy az ingatlanvásárlás során pontosan meghatározzuk, mire van szükségünk: első otthont keresünk vagy befektetésre szánjuk az ingatlant? Milyen a kívánt elhelyezkedés, alapterület, szobaszám? Milyen élethelyzethez igazodunk (egyedülálló, család, nyugdíjas)?
- Lakás: Ideális egyedülállóknak, kis családoknak, időseknek.
- Kertes ház: Természetközeli, családosok számára.
- Új építésű ingatlanok: Testreszabható hosszútávra tervezőknek.
Gyors és hatékony ingatlankeresés
Az új eladó lakások gyorsan, akár 24-48 óra alatt elkelnek a népszerű környékeken. Ezért kulcsfontosságú, hogy az érdeklődők azonnal értesüljenek a friss hirdetésekről, és gyorsan reagáljanak. Érdemes több ingatlanportált és ingatlanfigyelő alkalmazást is használni.
Leggyakoribb hibák és elkerülendő csapdák
- Ügyvédi ellenőrzés nélküli szerződés aláírása - komoly jogi kockázatot hordoz.
- Fizetés a szerződés nélkül és túl korán.
- Tulajdoni lap, jogi terhek hiányos ellenőrzése.
- Rejtett műszaki hibák figyelmen kívül hagyása.
- Alku nélkül, elhamarkodott döntés.
Kérdések, amiket mindig tegyünk fel lakásvásárlás előtt
- Mióta van a lakás a piacon? Voltak-e érdeklődők?
- Van-e teher (jelzálog, haszonélvezeti jog, per, végrehajtás)?
- Mik a fenntartási költségek és közös költség?
- Milyen állapotban van az ingatlan, milyen felújítások történtek?
- Milyen a közlekedés, infrastruktúra és környékbiztonság?
- Lehet-e alkudni, mennyire rugalmas az eladó?
- Vannak-e környékfejlesztési tervek?
CSOK és kamattámogatott hitelek
A Magyar Kormány által bevezetett CSOK Plusz (2024) és Otthon Start (2025) konstrukciók 3%-os kamattámogatással segítik a lakásvásárlókat. Mindkettő legfeljebb 25 éves futamidejű, maximális hitelösszegük 50 millió Ft, azonban eltérnek a jogosultsági feltételeik és az ingatlanérték-korlátozások.
Miért érdemes most dönteni lakásvásárlásról?
Bár a hitelkamatok magasak, a várható csökkenés hamarosan jelentős megtakarítást hozhat. A piacon jelenleg lehet alkudni, az árak stagnálnak vagy lassan emelkednek, tehát a reálértékű leértékelődés már bekövetkezett. Az ideális lakás könnyen elérhetővé válhat azok számára, akik felkészültek és tudatosan lépnek.
Ha találunk egy jó ajánlatot, érdemes gyors döntést hozni, hiszen a kínálat szűk és a legjobb ingatlanok rövid idő alatt gazdára találnak.
Hogyan kell valójában házat venni?
Népszerű bejegyzések:
- Komplex beruházás: csarnok–irodaépület kapcsolata
- World Mallban található Ázsia Center bérleti lehetőségek — praktikusság és változatosság
- Polmetál Pruszynski korcolt lemezei az állókorcos tetőfedésben
- Budapesti galériaépítés költség: négyzetméterár számítása
- Helytörténet és várostervezés Tatabánya Gál István Lakótelep 411 térképén