
Eladó ház havi törlesztéssel: praktikus útmutató és tippek
Az elmúlt években egyre népszerűbbé vált a lakásvásárlás finanszírozási formája, ahol a vásárló havonta fizeti a törlesztőt. Ebben a cikkben összefoglaljuk, hogyan működik a havi törlesztésű jellegű finanszírozás, mire érdemes figyelni, és mely tényezők befolyásolják a hitel összegét és az adósságterhet.
Miért lehet vonzó a havi törlesztésű megoldás?
Az ilyen konstrukciók lehetővé teszik, hogy a vevő magasabb vételárat is megengedhessen magának rövid távú költségek mellett, mivel a járulékos költségek összeghatára rugalmasabb lehet. A havi törlesztés biztosíthatja a stabil költségtervet, különösen azok számára, akik hosszú távra terveznek és előnyben részesítik a kiszámítható kiadásokat.
Hogyan működik a havi törlesztésű vásárlás egy eladó ház esetén?
A folyamat alapja, hogy a vevő megállapodik a hitelezővel vagy finanszírozóval a havi törlesztés összegéről és a futamidőről. Az eladó mint értékesítő elérhetővé teheti alternatív finanszírozási lehetőségeit, például saját finanszírozású részletvásárlást vagy hitelbiztosítékhoz kötött konstrukciót.
Fontos szempontok a döntés előtt
- Hitelképesség: a vevő jövedelme és adósságterhe befolyásolja a finanszírozási feltételeket.
- Futamidő és kamatláb: hosszabb futamidő alacsonyabb havi törlesztőt jelent, de növeli a teljes visszafizetendő összeget.
- Előtörlesztés lehetősége: érdemes tisztázni, van-e lehetőség részleges vagy teljes előtörlesztésre, és van-e vele kapcsolatos felár.
- Részlet összegének kiszámítása: általában a vételár, a fennálló tartozás és a kamatláb alapján számolják ki a törlesztőt.
- Jogilag kötelező záradékok: a finanszírozási megállapodás részletei, pontosságai kerüljenek egyeztetésre jogi szakértővel.
Piaci példák és gyakorlati tippek
Budapesten és elővárosaiban gyakori, hogy eladó házak esetében a vevő és az eladó közös finanszírozási keretet alakít ki, amelyben a havi törlesztés mellett a különböző költségek-például rezsi, közös költség-külön kerülnek terhelésre. A finanszírozási konstrukciók rugalmassága lehetővé teszi, hogy több vevő versenyezzen az adott ingatlanért, ami kedvező lehet az eladónak.
Hogyan értékeljük az adásvételi lehetőséget?
Értékeléskor érdemes figyelembe venni a teljes költséget, nem csak a havi törlesztőt. A következő tényezők befolyásolják a végösszeget:
- Teljes visszafizetendő összeg a futamidő végén.
- Kamatkedvezmények vagy extra költségek (kezességek, díjak).
- Az ingatlan értéke a piacon belül és a jogi státusz.
- Az energetikai állapot és fenntartási költségek.
Gyakorlati tanácsok a sikeres vásárláshoz
- Kérje be részletes hitelkonstrukcióját: havi törlesztő, futamidő, teljes visszafizetendő összeg.
- Vizsgálja meg az ingatlan költségtervét: rezsi, közös költség, felújítási igények.
- Fontolja meg a lehetséges előtörlesztés lehetőségét és költségét.
- Gondolja át, hogy a finanszírozás hogyan illeszkedik hosszú távú pénzügyi terveibe.
- Vegye igénybe jogi tanácsadó segítségét a szerződések pontosításához.
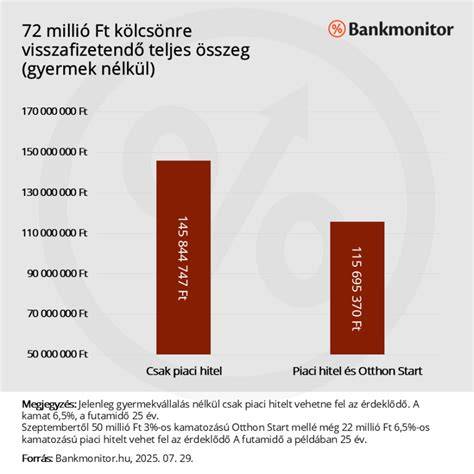
Infografika: Hogyan alakul a havi törlesztés?
Térkép: Budapesti kerületek és finanszírozási lehetőségek
Számítási példák
Nézzünk meg egy egyszerű példát a gyakorlati megértéshez: egy eladó ház vételára 60 000 000 forint, amelyhez 20% önerővel és 40 000 000 forintos hitellel számolunk, futamidő 20 év, éves kamata 6%. A havi törlesztő kb. 279 000 forint körül alakulna, de a pontos összeg a banki számításoktól függ.
Következő lépések
- Írjon ki egy részletvásárlási ajánlatot a közvetítőn keresztül, vagy kérjen banki tanácsadót a finanszírozási lehetőségek feltérképezésére.
- Készítsen részletes költségvetést a teljes élettartamra vonatkozóan.
- Győződjön meg róla, hogy a jogi dokumentumok teljes körűek és érthetőek.
tags: #elado #haz #havi #torlesztessel
Népszerű bejegyzések:
- 422103 gaz es egyeb energia csovezetek epitese szabalyok muszaki eloirasok tervezes kiviteles anyagok biztonsag karbantartas cikk kapcsolodas
- Bem Lakásszövetkezet elnökének halála és a közösség útja
- Hogyan kössem be a mosogatógépet?
- Demográfiai összefüggések Balmazújvárosban
- Hozzánk érkező kérelem: a végrehajtás felfüggesztése és az illetékek