
Építményadó eladóként és tulajdonosi változások esetén: mit érdemes tudni?
Az adót annak kell az adott évre kifizetni, aki a naptári év első napján az építmény tulajdonosa. Több tulajdonos esetén a tulajdonosoknak tulajdoni hányadik arányában kell fizetni. Az építményadó a legtöbb településen állandó költség, mégis sok tulajdonos nincs tisztában vele, mikor kell fizetni, hogyan számolják és milyen mentességek léteznek. Az építményadó a helyi adó, amelynek mértékét az adott település önkormányzata határozza meg, és a helyi rendelet dönti el, melyik rendszert használják: négyzetméter-alapú vagy értékalapú adó van érvényben.
Az építményadó alanya a naptári év első napján az építmény tulajdonosa, társasházaknál pedig a közös tulajdonú részeket illetően a közösség lehet az adóalany. Ha az ingatlan forgalmi vagyoni értékű jog terheli az ingatlant, akkor a jog jogosultja az adóalany. Több tulajdonos esetén minden tulajdonos a saját tulajdoni hányada alapján válik adóalannyá. A használat vagy a bejelentés ténye nem változtatja meg az adó alanyát, de magát az adófizetési kötelezettséget nagyban befolyásolja.
Az adó megfizetése általában január 1-jei állapot alapján történik, és az adó mértékét a helyi rendeletek határozzák meg. A 2017. évi CL. törvény szerint az adózó 15 napon belül köteles adatbejelentést tenni az önkormányzati adóhatóságnak, ha új adókötelezettség keletkezik, ha tulajdonosváltozás történik, vagy ha az építmény adóalapját érintő fontos adat módosul. Ez a bejelentés jelzi az adóalanyt, aki a naptári év első napján illetékes az adó megfizetésére.
Az adóbevallás és a bejelentés fontos, mert az építményadóodat gyakran két részletben kell befizetni: március 15-e környékén és szeptember 15-én. A legtöbb önkormányzat azonban márciusi és szeptemberi határidőket határoz meg, és a pontos fizetési határidőt mindenkor az értesítésen vagy határozaton kell ellenőrizni. Az adó alapja lehet négyzetméter-alapú (hasznos alapterület) vagy korrigált forgalmi érték alapján számított értékalapú adó; a törvény ezt lehetővé teszi, a helyi rendelet dönt, melyik módszert alkalmazzák.
Mi minősül „építménynek”? Adóköteles minden: lakás, nem lakás célú épület vagy épületrész. Az, hogy ki használja az ingatlant vagy az önt, nem változtatja meg az adó alanyát, de az adó mértékét érintheti a használat célja. A mentességek és kedvezmények széles köre a helyi rendeletektől függ; országosan számos általános mentesség létezik, például szükséglakás vagy műemlék felújításához kapcsolódó adómentesség, és egyes települések további kedvezményeket adnak életvitelszerű ottlakás, szociális helyzet vagy vállalkozások esetén.
Az adó megfizetése akkor is kötelező, ha év közben történik a tulajdonosváltás. Több tulajdonos esetén az adó mértéke a tulajdonosi hányad arányában oszlik meg. Az adóalanyt meghatározza, hogy január 1-jén ki a tulajdonos az ingatlan-nyilvántartásban. Ha az ingatlan adásvételi szerződése beadásra került, és a széljegy megjelenik, a fordított időszakban csak a széljegy időpontjától lehet számítani a tulajdonosi jogokat.
Az adóelkerülés elkerülése érdekében fontos megérteni, hogy az adóalany megállapítását befolyásolja a vagyoni értékű jog státusza is: a jog jogosultja lehet adóalany. Az adófizetés és a bejelentés közötti különbségek megértése segít elkerülni a vitás helyzeteket. Ha az önkormányzat tévesen minősíti az ingatlant, vagy nem veszi figyelembe a mentességet vagy kedvezményt, jogi lépésekre lehet szükség, például írásos egyeztetésre az adóhatósággal vagy fellebbezésre.
Az elévülés: az adó megállapítására vonatkozó jog 5 évre visszamenőleg terjed ki; ebben az időben az adó összegét meg lehet követelni. A késedelmes fizetés mulasztási bírságot és késedelmi pótlékot vonhat maga után. Előfordulhat, hogy az adóalany jogi érdekeit érinti, ha az önkormányzat az adót a jogszabályok szerint megállapítja, mégis az érintett úgy érzi, hogy neki nem kell fizetnie, ilyenkor érdemes jogi tanácsot kérni.
A helyi adókról szóló törvény alapján az adó megfizetése az adóhatóság határozata vagy értesítője alapján történik. Ha lakásban vagyoni értékű joggal terhelt ingatlan van, akkor a jog jogosultja fizet. Lakóingatlanok esetén gyakran adómentesség áll fenn, ha kizárólag lakhatási célra használják az ingatlant; ugyanakkor a kerületek és önkormányzatok közti különbségek miatt érdemes a konkrét rendeletet alaposan átnézni. A feltételek és mentességek pontos feltárására és a helyi szabályozások megértésére javasolt szakértő ügyvéd bevonása, különösen vásárlás vagy eladás előtt.
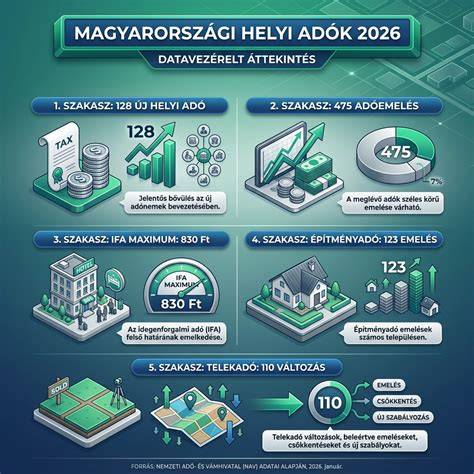
Az adót mindig a tulajdonos fizeti meg, vagy vagyoni értékű jog esetén a jog jogosultja. Az adóalany meghatározása és az adóztatási módszer kiválasztása a helyi rendelettől függ. Az adófizetés és az adóbevallás közötti intézményi és jogi eljárások részletes útmutatót adnak a közvetlen érintetteknek. A 2026-os évi változások alapján a négyzetméter alapú adó maximuma és a megállapítási szabályok frissülhetnek a valorizáció okán, a kerületek pedig eldöntik, élnek-e vele és milyen mértékben.
| Mi az adóalap | Négyzetméter-alapú hasznos alapterület vagy korrigált forgalmi érték alapján számolt adóalap |
|---|---|
| Ki az adóalany | A naptári év első napján az ingatlan Tulajdonosa; közös tulajdon esetén arányos megosztás |
| Fizetési határidők | Január 1-től megállapított adóérték alapján, általában március 15. és szeptember 15. |
| Mentességek és kedvezmények | Országos és helyi mentességek, műemléki felújítás, életvitelszerű ottlakás stb. |
Ha késedelmesen fizetné az adót, a hatóság mulasztási bírságot és késedelmi pótlékot szabhat ki. Az adó megállapítása és az adóalany meghatározása mindig a helyi rendelet alapján történik, és az adatbejelentés kulcsfontosságú az adókötelezettség pontos meghatározásához. Érdemes megőrizni a határozatokat, befizetési igazolásokat és kapcsolódó dokumentumokat, mert ezek segítenek a vitás helyzetek rendezésében.
tags: #eladtam #egy #ingatlant #es #az #epitmenyadot
Népszerű bejegyzések:
- Új városrész a budapesti Óbuda-Békásmegyer környékén
- hm vagyonfelügyeleti foosztaly lakhatas es ingatlanvagyon felugyeleti osztaly - cikk
- Forgalmi ár alapján számolt ingatlanadó – jogi következmények
- Budapesti Schneider Electric irodaház bemutatása
- Falazótégla árak és a költséghatékony választás lehetőségei