
Kombinált életbiztosítással kombinált jelzáloghitel dokumentumok és előírások
A kombinált hitelek napjainkban is elérhetőek, hiszen biztosítással is kombinálhatóak a hitelek. A kombinált hitelek legfontosabb tulajdonsága, hogy a megtakarítási idő alatt csak kamatot és az adott hitel típusától függő kezelési költséget kell fizetni, majd ennek lejárata után a megtakarított összeg és hozamai a hitel tőkerészét csökkentik. Gyakorlatilag minden banknál elérhető ez a konstrukció, ám lényeges, hogy ebben a formában sehol sem hirdetik, tehát elsődlegesen a megfelelő hitelkonstrukciót kell megtalálni, majd az adott bank ügyintézőjénél érdeklődni a lehetőségekről. Az oldalon megjelent írás kifejezetten informáló jellegű és kizárólag a Banknavigátor Kft. és a Financial Consulting Zrt. mint a szerzők véleményét jeleníti meg. Olvasás napján már elavult és/vagy nem a valóságnak mindenben megfelelő adatokat tartalmazhat, ezért nem tekinthető a tények egyértelmű megjelenítésének.
A bevezető témát követően áttekintjük az e-rollerek és síelés kapcsán felmerülő biztosítási megfontolásokat is, hiszen ezen termékekhez kapcsolódó biztosítási megoldások is gyakran szóba kerülnek a közelmúltban.
Miért éri meg a megtakarításos életbiztosítás a jelzáloghitelhez?
A biztosítással kombinált jelzáloghitel előnye, hogy a futamidő alatt a törlesztő részleteket és a díjakat mozgató költségek egy részét kivonja a megtakarítás, amely a futamidő végéhez közeledve a hitel tőkerészét csökkentheti. Így a vége felé a lejáratkor a megtakarítási összeg hozamaival mérlegelve a tőke visszafizetése kevésbé megterhelő lehet. A lakáshitellel kombinált biztosítások között a megtakarításos konstrukciók különösen azok számára lehetnek vonzóak, akik hosszabb távon gondolkodnak és céljaik között szerepel a vagyonépítés vagy gyermekük jövőjének megalapozása is.
Kockázati vs. megtakarításos életbiztosítás: mikor melyiket érdemes választani?
A kockázati életbiztosítás alapvető pillére az öngondoskodás: alacsony havi díj mellett magas anyagi védelmet nyújt, és lakáshitelek mellé hitelfedezetként is ideális lehet. A megtakarításos életbiztosítás viszont hosszú távú vagyonépítést is célzik: a befizetett díjak egy része nem csupán a biztosítási események fedezetére szolgál, hanem befektetési eszközökbe kerül. A döntés attól függ, hogy a családi stabilitás megőrzése vagy a hosszú távú tőke felhalmozása élvez-e elsőbbséget. A megtakarításos konstrukciónál kiemelkedő az elvárt hozam és a lejárati összeg bizonytalansága, ezért fontos az alapos mérlegelés és szakértői tanácsadás.
Hitel és biztosítás kapcsolata: mire figyeljünk?
A kombinált hitel lényege, hogy a megtakarítási rész lezárásakor a hozamokkal kiegészülve fedezetet nyújt a hitel összegére. Ugyanakkor fontos megérteni, hogy a biztosítási események kedvezményezettje gyakran a hitelnyújtó bank lehet, és csak a fennmaradó összeg kerül ki a bank számára kifizetésre. Ezért nem mindegy, hogy a biztosítást milyen módon, melyik szerződéssel kötjük meg, és hogy a befektetési oldal mennyire képes realizálni a várt hozamot a futamidő végére. A kockázati és a megtakarításos biztosítás közötti választás a célok és kötelezettségek függvénye. A magyar piac számos banki ajánlást kínál, de ezek egy részénél a költségek és a kockázatok ismertetése elengedhetetlen.
Hitelfedezeti biztosítás és jövedelempótló biztosítás
A hitelfedezeti biztosítás biztosítja, hogy meghatározott káresemények esetén a fennálló hiteltartozás egy részét vagy egészét kifizethetik a banknak, vagy átmenetileg átvállalhatják a törlesztőrészletek fizetését. Ezzel szemben a jövedelempótló biztosítás nem kötődik közvetlenül a hitelhez, fix összeget térít, és a futamidő végéig is állandó maradhat a térítés összege. A kettő közötti alapvető különbség az, hogy a hitelfedezeti biztosítás a fennálló tartozás arányában fizet, míg a jövedelempótló biztosítás fix összeggel szolgálja a kockázatot.
A bankok gyakran kínálnak csoportos hitelfedezeti vagy kockázati életbiztosítást, amely kedvezményezettje a bank. A kifizetett összeg tehát a fennálló tartozás vagy a törlesztőrészlet arányában alakul, és a futamidő végéig hatályos lehet. Fontos, hogy a kockázati életbiztosítás a futamidő végéig biztosított összegben nem feltétlenül garantálja a teljes tartozás visszafizetését, míg a megtakarításos diagoalú konstrukciókkal ez a garancia gyakran ha van is, változó lehet. A megtakarításos megoldásoknál a kamatos kamat hatása hosszabb távon érvényesül a legjobban, és a lejáratkori hozamok függnek a befektetési stratégiától és a költségstruktúrától.
Dokumentumok és előírások: mit kell tisztázni igényléskor?
A jelzáloghitelhez kapcsolódó biztosítási konstrukcióknál elengedhetetlen a pontos információcsere mind a hitelnyújtó, mind a biztosító részéről. A dokumentumok között szerepel a hitelszerződés, a biztosítási szerződés, a betekintés a befektetési ágakba, a díjfizetés és a moratóriumokra vonatkozó előírások tisztázása. A különböző típusú biztosításoknál meghatározott várakozási időket is figyelembe kell venni: a kockázati eseményekkel kapcsolatos kifizetések általában a szerződéskötés és a kockázatviselés kezdete utáni időszakban lépnek hatályba, bizonyos káreseményeknél pedig 60-90 napos várakozási időt is tartalmazhatnak. A hitelfedezeti biztosítás díját a bankok általában a havi törlesztő részlet vagy a teljes hitelösszeg százalékában adják meg, és a fedezet mértéke a fennálló tartozástól függ.
Gyakori kérdések és tippek
- Mi a hitelfedezeti biztosítás? Egy csoportos biztosítás, amelynek kedvezményezettje a bank. A biztosító a káresemény bekövetkeztekor a bank felé kifizetést teljesít, nem a hitelfelvevőnek.
- Mi a különbség a csoportos kockázati életbiztosítás és a hitelfedezeti biztosítás között? A hitelfedezeti biztosítás kedvezményezettje a hitelező bank, a kifizetett összeg a fennálló tartozás vagy a törlesztőrészlet alapján alakul. A kockázati életbiztosítás fix összeget térít, és általában a banktól függetlenül választható.
- Fel lehet mondani a hitelfedezeti biztosítást a futamidő vége előtt? Igen, a biztosítást felmondásért nincs díjfizetési kötelezettség, és általában az első 30 napban azonnali hatállyal lehet felmondani. Következő időszakban a felmondási feltételek bankonként és biztosítónként változnak.
- Köthető-e hitelfedezeti biztosítás a futamidő alatt? Általában nem, de bankonként eltérő lehet. Csoportos biztosítást viszont bármikor köthetsz, mivel nincs közvetlen kapcsolata a folyósító bankhoz.
- Mire figyeljünk, ha a futamidő végén visszafizetjük a hitelt? A hitelfedezeti biztosítás díjának fizetési kötelezettsége megszűnik, és az előtörlesztés/ végtörlesztés lehetősége befolyásolhatja a biztosítási szerződést.
Gyakorlati példa és tanulságok
A példák bemutatják, hogy a kamattámogatott vagy unit-linked biztosítással kombinált hitelek esetében mennyire fontos az alapos számítás és a valós költségek felmérése. Előfordulhat, hogy a hosszú távú hozamok és a kezdeti költségek miatt a megtakarítási oldal nem hozza a várt eredményt, és a végén többet kell kifizetni, mint egy hagyományos hitel esetén. Ezért érdemes a kombinált hiteleket független pénzügyi tanácsadóval átnézetni, és nem csak a banki ajánlatokra támaszkodni. A példában kimutatható, hogy a kamattámogatás mértéke a kamatfordulókor aktuális 5 éves állampapír hozamától függ, és a visszavásárlási értékek illetve a szerződésmódosítás költségei jelentősen befolyásolhatják a végső megtakarítást vagy a veszteséget.
Infografika és vizuális segédanyagok
A vizuális anyag segít megérteni a kapcsolódó költségek és a hozamok arányait a futamidő különböző szakaszaiban.
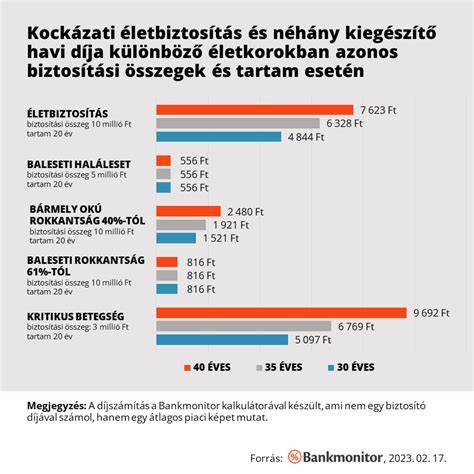
Egy egyszerű szakaszos diagram segíthet vizualizálni, hogy mikor és hogyan alakul a tőke és a hozam a különböző konstrukciók mellett.
Meta leírás és kulcsszavak
tags: #eletbiztositassal #kombinalt #jelzaloghitel #kulon #dok