
Epitmenyado: mikor es hogyan fizetjuk az epítményadót és telekadót
Korábbi hírlevelünkben részletesen bemutattuk a helyi iparűzési adó telephely bejelentésével kapcsolatos gyakorlati tudnivalókat, értekezett továbbá a helyi adóhatósági meghatalmazások bejelentéséről is.
A helyi adókról szóló törvény szerint adóköteles az önkormányzat illetékességi területén lévő építmények közül a lakás és a nem lakás céljára szolgáló épület, épületrész.
Az építményadó egy helyi adó, melynek mértékét a helyi adókról szóló törvény keretein belül az adott település önkormányzata határozza meg, melyre kétfajta módszer áll az önkormányzat rendelkezésére.
Az egyik esetben az építményadó alapja az építmény (m2-ben meghatározott) hasznos területe, míg a jóval ritkábban (mindössze 13 önkormányzat, így pl. Az építményadó megfizetésére - főszabály szerint - mindig az a természetes vagy jogi személy köteles, aki a naptári év legelső napján (január 1.) a szóban forgó ingatlan vagy ingatlanrész tulajdonosa.
Az építményadó megfizetésére évente kétszer kerül sor: március 15-én (vagyis az azt követő legelső munkanapon), és szeptember 15-én (illetve ha az munkaszüneti napra esik, akkor az azt követő legelső munkanapon).
A legtöbb önkormányzat mentességet biztosít az építményadó alól, ha az érintett lakást, házat kizárólag lakás céljára használják.
Az építményadóhoz hasonló módon a telekadó szintén egy helyi adó, azonban jóval kevesebb önkormányzat vezette be.
Csak érdekességképpen: a 2023. A telekadó mértékét a helyi adókról szóló törvény keretein belül az adott település önkormányzata határozza meg, melyre, ugyancsak az építményadóhoz hasonlóan, kétfajta módszer áll az önkormányzat rendelkezésére.
A telekadó alanya az, aki a naptári év legelső napján (január 1.) a telek tulajdonosa.
A telekadó megfizetésére évente kétszer kerül sor: március 15-én (vagyis az azt követő legelső munkanapon), és szeptember 15-én.
A helyi adóügyek döntő többsége, így az építményadó és a telekadó kötelezettséget érintő változások bejelentése is intézhető személyes jelenlét nélkül, mert a helyi önkormányzatok döntő többségénél létrejöttek a kapcsolattartás elektronikus csatornái (E-Önkormányzat portál, továbbiakban: E-Portál).
A természetes személyek számára az elektronikus ügyintézés egy (erősen ajánlott) lehetőség, a jogi személyek zöme azonban már kizárólag így intézheti építményadóval és telekadóval kapcsolatos ügyeit.
Az E-Portálon lévő adóügyi nyomtatványok esetében a felületre „Bejelentkezés” opcióval - és Ügyfélkapuval - lehet belépni, az űrlapok első oldalán az „Elektronikus kapcsolattartást engedélyezi?” kérdésre az „Engedélyezve” jelölésre szükséges kattintani.
A gyakorlatban építményadó kapcsán annak kell adatbejelentést tennie, aki pl. ingatlant vásárolt, eladott, örökölt, vagy ha az adott ingatlan vagyoni értékű jogállása, használata (pl. üzleti célúvá vált, vagy onnan kikerült), ill. az adóköteles alapterületének nagysága megváltozott.
Az építményadó-, valamint a telekadó-kötelezettség kapcsán az építmény, illetve telek tulajdonosának azt a személyt vagy szervezetet kell tekinteni, aki/amely az ingatlan-nyilvántartásban tulajdonosként szerepel.
Ez utóbbi azért külön hangsúlyozandó, mert amennyiben - pl. Ugyanakkor hangsúlyozandó, hogy önmagában az ingatlan-nyilvántartásban történő változás átvezetése nem elegendő és nem helyettesíti az építményadó-, ill. telekadó-adatbejelentést.
Mind az építményadó, mind pedig a telekadó ugyanis ún. kivetéses jellegű, vagyoni típusú helyi adó, vagyis az adó alanya az adatbejelentő lap benyújtásával jelenti be, változtatja, ill. 1990. évi C. törvény a helyi adókról (továbbiakban: Htv.)2017. évi CL. törvény az adózás rendjéről2017. évi CLI. az adóigazgatási rendtartásról465/2017. (XII.28.) Korm. rendelet az adóigazgatási eljárás részletszabályairól1990. évi XCIII. törvény az illetékekről2013. évi V. Ügyfélfogadás helye:Polgármesteri Hivatal ÜgyfélcentrumNyíregyháza, Rákóczi u.
Teendők az önkormányzati adóhatóság felé (lásd. adózás rendjéről szóló törvényben foglaltak):Az építményadó adatbejelentési kötelezettség teljesítésének határideje január 15‐e, az adókötelezettségben bekövetkezett változás esetében a változást követő 15.
Épületrész:Az épület önálló rendeltetésű, a szabadból vagy az épület közös közlekedőjéből nyíló önálló bejárattal ellátott helyisége vagy helyiség‐csoportja, amely a Htv. 52. § 8., a 20., a 45. és 47. A Htv. hatálya az építményadó vonatkozásában nem terjed ki az államra, a helyi önkormányzatra, a nemzetiségi önkormányzatra, a költségvetési szervre, az állam által alapított vagyonkezelő alapítvány fenntartásában álló közhasznú szervezetként működő felsőoktatási intézményre, az egyházi jogi személyre, a Magyar Nemzeti Vagyonkezelő Zrt.-re, a Maradványvagyon-hasznosító Zártkörűen Működő Részvénytársaságra, a Nemzeti Eszközkezelő Programban részt vevő természetes személyek otthonteremtésének biztosításáról szóló 2018. évi CIII.
Az adókötelezettséget érintő változást (így különösen a hasznos alapterület módosulását, az építmény átminősítését) a következő év első napjától kell figyelembe venni.
A Htv. ezen rendelkezése nem taxatív, hanem csak példálódzó felsorolást tartalmaz, ezért a Htv. 15. §-ának b) pontja szerinti módon - az építmény korrigált forgalmi értékében - meghatározott építményadó alap változását adatbejelentésben közölni kell.
Az adókötelezettség megszűnik az építmény megszűnése évének utolsó napján.
Az adó alanya:Az adó alanya az, aki a naptári év első napján az építmény tulajdonosa.
Több tulajdonos esetén a tulajdonosok tulajdoni hányadainak arányában adóalanyok.
Tulajdonos:Az ingatlan tulajdonosa az a személy vagy szervezet, aki/amely az ingatlan-nyilvántartásban tulajdonosként szerepel.
Ha az ingatlan tulajdonjogának átruházására irányuló szerződést az ingatlanügyi hatósághoz benyújtották - melynek tényét az ingatlanügyi hatóság széljegyezte -, a szerző félét kell tulajdonosnak tekinteni, kivéve, ha a tulajdonjog bejegyzése iránti kérelmet az ingatlanügyi hatóság jogerősen vagy véglegesen elutasította vagy azt visszavonták vagy a bíróság megállapította a szerződés érvénytelenségét.
Újonnan létrehozott építmény tulajdonjogának - a használatbavételi (fennmaradási) engedély jogerőre emelkedését vagy véglegessé válását, használatba vétel tudomásulvételét, egyszerű bejelentéshez kötött épület felépítésének megtörténtéről szóló hatósági bizonyítvány kiadását megelőző - átruházása esetén a szerződés ingatlanügyi hatósághoz történő benyújtását követően a szerző felet a használatbavételi (fennmaradási) engedély jogerőre emelkedésének vagy véglegessé válásának, használatba vétel tudomásulvételének, egyszerű bejelentéshez kötött épület felépítésének megtörténtéről szóló hatósági bizonyítvány kiadásának időpontjától kell tulajdonosnak tekinteni.
A teljes alapterületnek olyan része, ahol a belmagasság - a padlószint (járófelület) és az afelett levő épületszerkezet (födém, tetőszerkezet) vagy álmennyezet közötti távolság - legalább 1,90 m.
A teljes alapterületbe a lakáshoz, üdülőhöz tartozó kiegészítő helyiségek, melléképületek, melléképületrészek kivételével valamennyi helyiség összegzett alapterülete, valamint a többszintes lakrészek belső lépcsőjének egy szinten számított vízszintes vetülete is beletartozik.
Az építményhez tartozó fedett és három oldalról zárt külső tartózkodók (lodzsa, fedett és oldalt zárt erkélyek), és a fedett terasz, tornác alapterületének 50%-a tartozik a teljes alapterületbe.
Mentes az adó alól a helyi adókról szóló 1990. évi C. törvény (a továbbiakban Htv.) 13. e) az ingatlan-nyilvántartási állapot szerint állattartásra vagy növénytermesztésre szolgáló építmény vagy az állattartáshoz, növénytermesztéshez kapcsolódó tároló építmény (pl. f) az egyes sportcélú állami tulajdonú vagyonelemek ingyenes tulajdonba adásáról, valamint egyes kapcsolódó törvények módosításáról szóló 2025. évi XLVI. törvény, és a Magyarország 2026. évi központi költségvetésének megalapozásáról szóló 2025. évi LI.
A Htv-ben foglalt adómentességeken túl a Budapest Főváros XIII. kerület Önkormányzatának 52/2011. 2. Az adókötelezettség megszűnik az építmény megszűnése /lebontása/ évének utolsó napján.
Budapest Főváros XIII. kerület Önkormányzatának 52/2011. I. II. Az építményadót Budapest Főváros XIII. kerületében bevezetésre került - külön érdekesség, hogy az adó mértéke és mentességei önkormányzati rendeleten alapulnak.
A 2026-os évben is fontos határidő: szeptember 15-e az utolsó nap a helyi adók megfizetésére, ideértve az iparűzési adó előleget és a II. féléves részleteket is.
Egy adott adóév során fizetett adóelőleg összege megegyezik az előző évi adófizetési kötelezettséggel.
A gépjárműadót szintén két részletben kell megfizetni: az első részlet március 15-ig, a második rész pedig szeptember 15-ig.
A belföldi rendszámú gépjárművek adóját az év első napján tulajdonosként vagy üzemeltetőként szereplő személynek kell megfizetnie.
Az adó alanya az, aki az adott év január 1-jén az építmény tulajdonosa vagyoni értékű jog jogosultja.
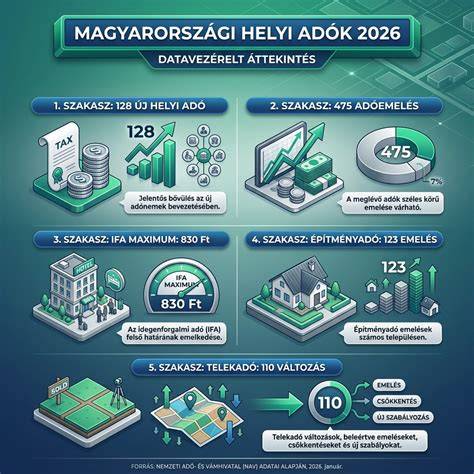
Bejelentési és adókövetelmények áttekintése
Az építményadó adatbejelentési kötelezettsége teljesítésének határideje január 15-e, a változásokat követő év január 15-ig kell megtenni.
Az adóalany az adóalanyisággal kapcsolatos jogokat és kötelezettségeket egy tulajdonost is felruházhatja, ha a tulajdonosok írásban megállapodnak.
A bejelentéshez jellemzően az önkormányzat által használt nyomtatványt kell használni, papíron vagy elektronikus úton.
Az adatbejelentés magánszemélyek esetében nem kötelező, de elektronikus úton történő benyújtása erősen ajánlott.
Az adókötelezettség keletkezése az első használatbavétel évének január 1-jétől kezdődik, és megszűnik az építmény megszűnésének évének utolsó napján.
Mentességek és kedvezmények röviden
Országos szinten mentes az adó a szükséglakás, a háziorvosi rendelő, mezőgazdasági építmény és műemlékek felújítási mentességei esetén.
Helyi szinten további kedvezmények lehetnek: életvitelszerű ottlakás, szociális helyzet, többgyermekes család, valamint vállalkozásokra eltérő mértékű kedvezmények.
Az adófelfüggesztés időseknél és megváltozott munkaképesség esetén a Htv. alapján érhető el.
Ha az önkormányzat szerint fizetnie kellene, Ön szerint viszont nem, írásos egyeztetést kell kezdeményezni, majd fellebbezést és szükség esetén bírósági felülvizsgálatot indítani.
Költségek és értékek befolyásolása: igen, a magas adó befolyásolhatja a telek és a lakás értékét, illetve a bérbeadók költségvetését és a forgalmi értéket.
Az elévülés öt év: az adó megállapítására jogosultság az adott év utolsó napjától számított öt évig áll fenn.
A késedelmes fizetés mulasztási bírságot és késedelmi pótlékot vonhat maga után.
Gyakorlati útmutató a mindennapi adózásban
- Az adókötelezettség kezdete és megszűnése az építmény használatbavételi engedély jogerőre emelkedésétől és utolsó napjától számítva.
- Több tulajdonos esetén az adó alanyiság arányos lehetőségéről közös írásbeli megállapodást lehet kötni.
- A határidők és mentességek részletesen településenként változnak, ezért érdemes ellenőrizni a helyi rendeleteket az Önkormányzati rendeletárból.
- Az E-Portálon elérhető űrlapok és a Bejelentkezés Ügyfélkapuval elérhetők az adózók számára.
Fontos gyakorlati tippek
- A január 1-jén fennálló tulajdonosi viszony alapján kell meghatározni az adóalanyt.
- Érdeklődni érdemes az adóhatóságnál, ha jogutód nélkül létrejött vállalkozás esetén az adóévben előlegfizetésre kerül sor.
- Az adózói egyenleg és értesítések időben történő ellenőrzése segít elkerülni a késedelmi pótlékot.
tags: #epitmenyado #eloleget #melyik #evben #fizetjuk