
Az építményadó reklámhordozó tárgyával kapcsolatos dilemmák
Az építményadó helyi adó, amely a lakás és a nem lakás céljára szolgáló épületekre, épületrészekre vethető ki. Ez az adó a helyi önkormányzatok hatáskörébe tartozik, akik annak alapját és mértékét rendeletben szabályozzák. Különleges helyzetet jelentenek azok az építmények, amelyek reklámhordozóként funkcionálnak, melyek adóztatása számos jogi és gyakorlati dilemmát vet fel.
Az építményadó és telekadó alapjai
Az építményadó alapja lehet a hasznos alapterület m²-ben számított értéke vagy az építmény korrigált forgalmi értéke. 2009-től önkormányzati döntéstől függően a számított érték alapján is megállapítható az adó, mely a forgalmi értéken alapul, de az adott önkormányzat rendeletében az értékhatárokat és módosító tényezőket is meghatározzák. A korrigált forgalmi érték a piaci érték felét jelenti, az adó maximumát pedig törvény szabja meg egy négyzetméterre vetítve (1100 Ft/m²) vagy a korrigált forgalmi érték 3,6%-ában.
Telekadó esetén a beépítetlen belterületi földrészlet után kell fizetni, az alap hasonlóan a telek m²-ben számított területe vagy korrigált forgalmi értéke.
Reklámhordozóként adóköteles építmények
A Helyi adókról szóló törvény (Htv.) értelmében adóköteles az önkormányzat illetékességi területén fekvő, a településkép védelméről szóló törvény (Tkv.) szerinti reklámhordozó. A reklámhordozók definíciója szorosan kapcsolódik a funkcióhoz vagy létesítésének céljához, ahol a reklámközzététel túlnyomó részt képviseli.
Amennyiben az adott tárgy vagy építmény túlnyomórészt nem reklámközzétételi célokat szolgál, úgy annak adókötelezettsége nem áll fenn. Ugyanakkor vizsgálni kell, hogy a tényleges megjelenés, felirat valóban reklámnak minősül-e építményadó szempontjából.
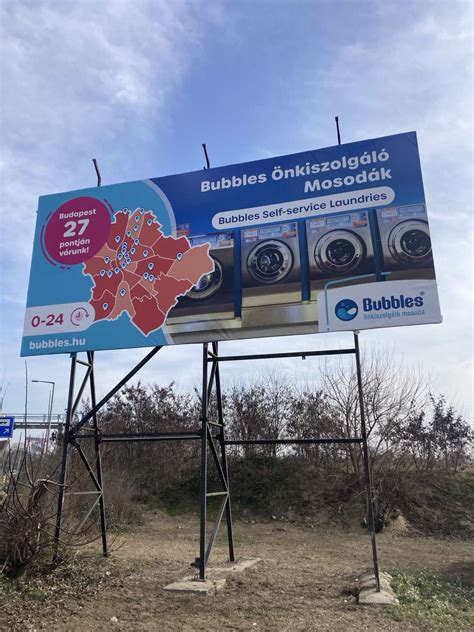
Példaként szolgálnak a közutak melletti póznákon elhelyezett, iránymutató jellegű reklámtáblák, az úgynevezett "elefántfülek", amelyek tipikusan egy üzlet vagy szolgáltatás megközelíthetőségét segítik elő. Ezek elsődleges célja a reklám megjelenítése, ezért teljes egészében adóköteles reklámhordozóhoz tartoznak a Htv., Tkv. és Reklámtv. alapján.
Az adó alanya és kötelezettségei
Az építményadó alanya az, aki az adott év január 1-jén a reklámhordozó Polgári Törvénykönyv szerinti tulajdonosa. Az adókötelezettség akkor keletkezik, amikor a reklámhordozó elhelyezésére vonatkozó hatósági engedély kiadásra kerül, vagy engedély hiányában maga az elhelyezés megtörténik a következő év első napján.
Az adóbevallás és adatbejelentés különösen fontos: az adózónak az adókötelezettség keletkezését vagy változását követő 15 napon belül kötelessége adatbejelentést tenni az önkormányzati adóhatóságnál az erre rendszeresített nyomtatványon, legyen az papíralapú vagy elektronikus ügyintézés. Mulatság vagy késedelem esetén bírság és késedelmi pótlék szabható ki.
Az önkormányzati adóhatóság felé történő adókötelezettség bejelentése bír kiemelt jelentőséggel, mivel az adóhatóság az ingatlan-nyilvántartás adatait önmagában nem tekinti elégségesnek. Például ingatlan átadás-átvételekor a szerződés ingatlanügyi hatósághoz történő benyújtása nem helyettesíti az építményadó tekintetében a bejelentést.
Az építményadó mértéke és mentességek
A helyi önkormányzatok a törvényi keretek között megállapítják az építményadó mértékét. Országosan törvényi felső határként a négyzetméterre vetített adó 1100 Ft/m²/év, értékalapú adó esetén a korrigált forgalmi érték 3,6%-a. A gyakorlatban a legtöbb önkormányzat az egyszerűbb, m²-alapú adózási módszert alkalmazza.
Az önkormányzatok különféle mentességeket és kedvezményeket biztosítanak, többek között lakóingatlanokra, mezőgazdasági épületekre, szükséglakásokra, orvosi rendelőkre, valamint műemléki épületekre. Például, ha műemléki épület felújítása történik, lehetőség van három évre szóló adómentességre szigorú feltételek teljesülése esetén.
Speciális szociális mentességek és adófelfüggesztés
A Helyi adókról szóló törvény különösen idősebb, 65 év feletti, valamint megváltozott munkaképességű tulajdonosok részére lehetőséget biztosít az adófelfüggesztésre, amennyiben az érintett személy az adott lakásban életvitelszerűen él. A kérvény benyújtása esetén az önkormányzat mérlegeli az adófizetés átmeneti szüneteltetését.
Jogviták és peres ügyek az építményadó kapcsán
Az építményadó mértékének túlzott volta esetén elméleti akadálya, de gyakorlati lehetősége is megvan a bírósági pernek. Az Alkotmánybíróság döntései szerint konfiskáló jellegűvé válhat az adó, ha öt év alatt a fizetendő adó közelíti vagy eléri az ingatlan értékének kétszeresét. Ez azonban rendkívül ritka, és önmagában a magas összeg nem elégséges a sikeres perhez.
Az ingatlan értékét befolyásoló tényezők
Az építményadó hatással lehet az ingatlan forgalmi értékére és bérbeadási hozamára, mivel a magas adóterhek csökkenthetik a keresletet, valamint az üzemeltetési költségek növekedése csökkenti a nettó értéket az értékbecslések során.
Az elektronikus ügyintézés és adóbevallás
Az elektronikus ügyintézés szerepe jelentős az önkormányzati adóhatóságokkal folytatott kapcsolattartásban. Jogszerűen a 2023. évi CIII. törvény szabályozza az elektronikus ügyintézés általános feltételeit. A legtöbb önkormányzatnál online felületeket (E-Önkormányzat portál) működtetnek, ahol az adóköteles személyek egyszerűen tehetik meg adatbejelentéseiket, bevallásaikat.
A természetes személyek számára az elektronikus ügyintézés erősen ajánlott, a jogi személyek jellemzően kizárólag ezen a csatornán intézhetik adóügyeiket, ezzel biztosítva a gyors és naprakész kapcsolattartást az adóhatósággal.
Végrehajtás, fizetési könnyítések és adó-visszatérítés
Az adózó az önkormányzati adóhatóságnál kérheti fizetési halasztás vagy részletfizetés engedélyezését, amennyiben fizetési nehézségei vannak, és ezek nem róhatók fel neki. Nem engedélyezhető fizetési könnyítés már meglévő helyi adóra, idegenforgalmi adóra vagy behajtás alatt álló tartozásokra.
Túlfizetés esetén az adózó kérheti a visszatérítést, amely azonban csak akkor engedélyezhető, ha az adózónak nincsenek köztartozásai. Az adóvisszatérítés történhet bankszámlára vagy lakcímre történő utalással, magánszemélyek, illetve gazdálkodó szervezetek esetében a vonatkozó szabályok szerint.
Jogszabályi háttér és fontos hivatkozások
- 1990. évi C. törvény a helyi adókról (Htv.)
- 2017. évi CL. törvény az adózás rendjéről (Art.)
- 465/2017. (XII. 28.) Korm. rendelet az adóigazgatási eljárásról
- 2023. évi CIII. törvény a digitális államról és digitális szolgáltatásokról
- Polgári Törvénykönyv (Ptk.)
- Településkép védelméről szóló törvény (Tkv.)
- Reklámtv. - Reklámtevékenység szabályozása
Összefoglalás
Az építményadó reklámhordozó tárgyak kapcsán nem csupán az adó alapját és mértékét, hanem a jogi minősítést, az ingatlanfunkciót, továbbá a reklámtartalom értékelését is alaposan meg kell vizsgálni. A reklámhordozók adóztatása során megjelenő dilemmák kezelése a helyi jogszabályok, valamint a Polgári Törvénykönyv és kapcsolódó törvények szoros ismeretét igényli, tekintettel az esetleges peres eljárásokra és vitás helyzetekre.
A tulajdonosok számára kiemelten fontos az adókötelezettségek pontos ismerete, az időbeni adatbejelentések teljesítése, az esetleges mentességek és kedvezmények feltérképezése, valamint a jogszerűen kiszabott adóösszeg vitatása esetén szakszerű jogi képviselet igénybevétele.
tags: #epitmenyado #reklamhordozo #targyaval #kapcsolatos #dilemmai