
Értéknövelő beruházások karbantartás és elszámolás a bérleti (ingatlan-) jogviszonyokban
A bérleti szerződések esetén gyakori kérdés, hogy a bérlő olyan beruházásokat vagy felújításokat végez a bérleményben, amelyek értékét növelik. A felek közös célja, hogy ezeket a beruházásokat hogyan számolják el, miként érhető el az értéknövekedés megtérítése, és mikor tekinthetőek ezek karbantartásnak vagy felújításnak, illetve beruházásnak.
Az alapvető szabályozási keret
A bérlő és a bérbeadó jogviszonyát elsődlegesen a közöttük létrejött bérleti szerződés szabályozza. A szerződésben érdemes rendezni az értéknövelő beruházások kérdését: engedélyezett-e az átalakítás, miként számolják el a beruházásokat, és mikor esedékes az elszámolás. A felek meghatározhatják, hogy az értéknövelő beruházások elszámolása külön megállapodás függvénye legyen, illetve, hogy mikor esedékes az elszámolás (beruházás elvégzését követően, vagy a szerződés megszűnésekor).
Ha a felek nem egyeznek meg semmit az elszámolásról, a jogalap nélküli gazdagodás szabályait kell alkalmazni: a bérbeadó köteles megtéríteni a bérlő beruházásával összegyűlt értéket, amely a bérleti szerződés megszűnésekor realizálódik. A gazdagodás összegének megállapítása során nem az adott beruházás kiadása a döntő, hanem az a vagyoni haszon, amely a bérbeadó részére a szerződés megszűnésekor jutott.
Mi számít értéknövelő beruházásnak?
Értéknövelő beruházás alatt többféle tevékenység érthető: energetikai fejlesztés, gépészet felújítása, a burkolatok és a burkolat-környezet felújítása, festés-mázolás, kertrendezés, medence, wellness-részleg fejlesztése, a konyha vagy a fürdőszoba felújítása. Kiemelten fontos, hogy az ilyen beruházások nemcsak az állagmegóvást, hanem az érték növelését célozzák, és így a bekerülési érték növekedését okozzák.
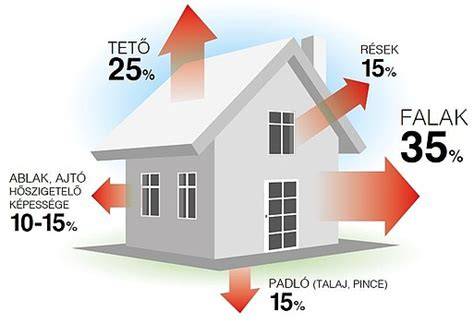
Energetikai beruházás például: a homlokzat szigetelése, nyílászárók cseréje, fűtési rendszer korszerűsítése vagy automatizálása, amely alacsonyabb rezsi és jobb energiahatékonyság felé visz. Ilyen beruházások akár 30-55%-os rezsicsökkenést is eredményezhetnek a megfelelő megtakarításokkal együtt.
Különbség a karbantartás és a felújítás között
A számviteli törvény (Szt.) definíciói szerint a karbantartás a használatban lévő tárgyi eszköz folyamatos elhasználódása miatti rendszeres helyreállítását jelenti, ezért költségei az adott időszak eredményét terhelik. Például a festés, mázolás, vakolás, részleges cserék, vagy olyan technológiaváltások, amelyek fenntartják a rendeltetésszerű üzemeltetést, de nem növelik az eszköz kapacitását vagy értékét.
Felújítás vagy beruházás akkor fordul elő, ha a munkálatok az eszköz értékét növelik vagy kapacitását, funkcióit bővítik, illetve ha az épület teljes berendezésére vagy annak egy részére vonatkoznak és korszerűsítést valósítanak meg. Ebben az esetben a bekerülési érték növekszik, és értékcsökkenési leírással terhelhető a mérleg szerint.
Fontos megkülönböztetés: ha egy beruházás az ingatlan állapotának megőrzését szolgálja (karmorantartó jellegű), az általában karbantartásnak minősül. Ha azonban az ingatlan értékét is növeli vagy a kapacitását növeli, az már felújításnak vagy beruházásnak minősülhet, és az érték növekedését a bekerülési érték növekedéseként kell kimutatni.
Konstrukciók a bérleti szerződésben
A felek megállapodhatnak például arról, hogy a beruházások finanszírozása a bérlő részéről történik és a bérbeadó kifejezetten megadja a megtérítés módját és időzítését. Eltérő megoldások lehetségesek:
- értéknövelő beruházások elszámolása a szerződésben meghatározott módon és időpontban
- külön megállapodás a beruházás elszámolásáról annak fennállása alatt vagy a szerződés megszűnésekor
- gazdagodás alapjául szolgáló összeg meghatározása a szerződés megszűnésekor a bérbeadó részére
Ha a szerződésben nem rendezik az értéknövelő beruházások elszámolását, a jogalap nélküli gazdagodás elve alapján a bérbeadó köteles megtéríteni a bérlő beruházásával érintett értéket a szerződés megszűnésekor.
Következmények és gyakorlati példák
Gyakorlati példákban felmerülnek olyan helyzetek, ahol az ingatlan teljes felújítását körültekintően kell megítélni: a tetőjavítás vagy a külső homlokzat szigetelése karbantartásként, míg az energetikai fejlesztés vagy a korszerűsítő felújítás felújításként vagy beruházásként minősülhet. A különböző tételek elszámolása a számviteli törvény értelmezése és a vállalkozás számviteli politikája szerint történik.
Ha egy raktár kapacitását jelentősen növeli a beruházás, vagy az épület teljes architektúráját érinti a felújítás, az általában felújításként vagy beruházásként kerül kimutatásra. A karbantartás viszont nem növeli a bekerülési értéket, hanem az adott időszak eredményét terheli.
Speciális példák és gyakorlati megoldások
A cikk különböző példákat és szempontokat említ a konkrét számviteli és adózási helyzetekre vonatkozóan:
- műszaki ellenőrzés költségei: a beruházás tervezési, előkészítési és lebonyolítási díjai a bekerülési érték részét képezik; ha külső vállalkozó végzi, a számlázott összegben kerül elszámolásra; ha a cég saját alkalmazottja végzi, a bérek és közvetlen költségek vehetők figyelembe.
- beton aljzat, raktárburkolat felújítása: a javasolt megoldások közé tartozik a felújítás vagy beruházás, a) a kapacitás helyreállítása, b) a karbantartás és felújítás felosztása a számviteli előírások szerint.
- ingatlan megvásárlását követő utólagos munkálatok: hosszú távú beruházásként és bekerülési érték növelő tételekként számolhatók el, figyelembe véve az építési és hatósági költségeket is.
- tartozékok és alkatrészek megkülönböztetése: utólagos felszerelés vagy cserélt tartozék esetén lehetőség van beruházásként vagy karbantartásként történő elszámolásra, attól függően, hogy az adott tartozék milyen eszközhöz kapcsolódik, és az mennyire elválasztható a főtárgyi eszköztől.
Az iránymutatások szerint a vállalkozás számviteli politikájának egyértelműen ki kell jelölnie, hogy mely esetekben minősül beruházásnak, felújításnak vagy karbantartásnak, és hogyan történik az értékelés és a leírás. A gyakorlatban a döntést gyakran nagy körültekintés és egyedi mérlegelés előzi meg, és előnyös lehet, ha a vállalkozó dokumentálja gyakorlatát a számviteli politikában.
tags: #erteknovelo #beruhazas #karbantartas