
Fix 20 lakáshitel: Értékek, feltételek és lehetőségek az OTP Banknál
Az OTP Ingatlanpont stratégiai partnerén, az OTP Pénzügyi Pont Zrt.-n keresztül a finanszírozásban is partnerek vagyunk. A fix lakáshitel konstrukciók előnyösek akkor is, ha rövidebb, de akkor is, ha hosszú futamidőben gondolkodsz, mert a fix havi törlesztő biztosítja a teljes futamidő alatti kiszámíthatóságot. A Végig Fix Évnyerő lakáshitel ötvözi a fix lakáshitel előnyeit az első év alacsonyabb törlesztő összegével.
Az OTP Bank szabad felhasználású, végig fix jelzáloghitele számos hitelcél megvalósítását lehetővé teszi: lakásvásárlás, felújítás, korszerűsítés, bővítés, hitelkiváltás és egyéb célok. A teljes THM értékek a 2026. feltételek és hatályos jogszabályok figyelembevételével kerülnek meghatározásra, és a feltételek változása esetén módosulhatnak. A kamatkörnyezet változása hatással lehet a THM-re is.
A hitel típusai és fő jellemzőik
- Fix lakáshitel - végig fix kamat, futamidő 6-30 év között, a törlesztőrészlet a futamidő alatt nem módosul.
- Évnyerő Lakáshitel - 1 évig alacsonyabb (türelmi) törlesztő, ezután a futamidő végéig fix kamat és törlesztő aránya érvényes.
- Falusi CSOK és CSOK Plusz - állami támogatásokkal kombinálható hitelek, melyek kedvező feltételeket kínálnak adott feltételek mellett.
- Hitelkonstrukciók - lakáscélú jelzáloghitel, szabad felhasználású jelzáloghitel, CSOK-konstrukciók és kapcsolódó kedvezmények. A kamatperiódus és a teljes THM kondíciók a konkrét konstrukciótól függenek.
Milyen célokra használhatóak az OTP lakáshitelei?
Használt vagy új lakás vásárlása, építkezés, ingatlan felújítása vagy korszerűsítése, bővítés, hitelkiváltás és szabad felhasználás - mindezekre található kedvező megoldás az OTP-nél. Emellett a zöld célú finanszírozás kapcsán zöld kamatkedvezményeket is nyújt a bank, amelyet a futamidő végéig érvényesítenek.
Energetikai feltételek és zöld lakáshitelek
A Zöld Lakáscél és a Zöld Évnyerő Lakáshitel esetében energiahatékonysági előírásoknak megfelelő ingatlanokra lehet kölcsönkérni. Az építési engedéllyel rendelkező ingatlanok energiahatékonysága több esetben BB vagy jobb minősítést, illetve összesített energetikai jellemzőben meghatározott primer energia-igényt ír elő. Az energetikai előírások előre meghatározzák, hogy milyen energiahatékonysági osztály szükséges a hitelhez és milyen számított értékek érvényesek.
Energetikai osztály és földhivatali követelmények
Építés vagy felújítás esetén a HET/ÉKM rendeletek alapján kell elérni a megadott energiamegközelítéseket. A hitel felvételéhez lehetőség van pótfedezet bevonására és bizonyos esetekben önerő nélkül is kaphatsz hitelt, ha a fedezetek értéke azt lehetővé teszi. A fedezet és ingatlan típusa alapján különböző feltételeket vizsgálnak meg a banknál, és a felelősök a hitel folyósításakor ezt részletesen mérlegelik.
Önerő és fedezet
Lakáshitel esetén általában minimum 20% önerő szükséges, de bizonyos helyzetekben ennél több is lehet. Megfelelő plusz fedezet bevonásával akár önerő nélkül is kaphat hitelt az ügyfél, ha az ingatlan értéke ezt lehetővé teszi. A fedezetbe beletartozik többek között a lakás, családi ház és további megjelölések, mint például üdülő vagy telek bizonyos feltételek mellett.
Dokumentumok és hitelbírálat
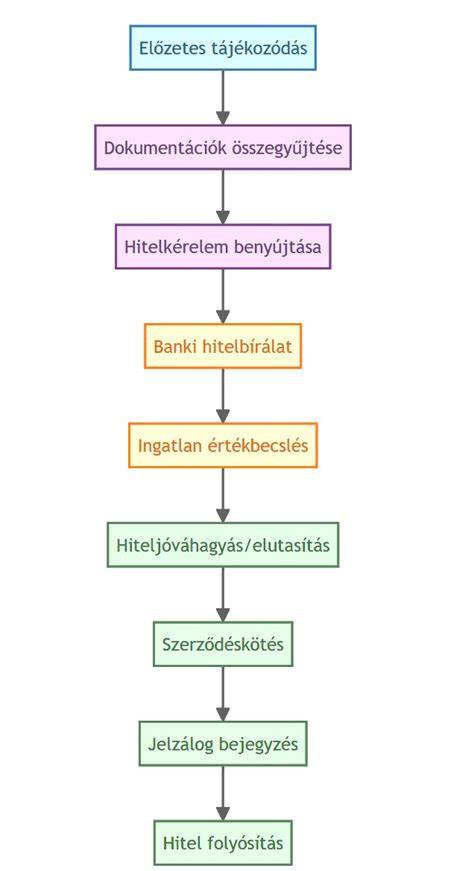
A hitel igényléséhez szükséges dokumentumok közé tartozik a hiteles tulajdoni lap, adásvételi szerződés és mellékletei, jövedelemigazolások és egyéb alapok. Az előzetes hitelbírálat díjmentes, és a megadott adatok alapján körülbelül 90%-os pontossággal meg lehet mondani, hogy kaphat-e az ügyfél hitelt és mekkora összegre. A tényleges hitelbírálat az ingatlan értékének megállapítása után történik, körülbelül 3 hétet vehet igénybe, ezt követően tájékoztat a tanácsadó a további lépésekről.
Folyósítás és szerződéskötés
A kölcsön folyósítása előtt a banki feltételeknek megfelelően aláírásra kerül a kölcsönszerződés, és közjegyző előtt egyoldalú kötelezettségvállaló nyilatkozatot adsz. A folyósítás előfeltételei között szerepel a hitel fedezetéül szolgáló ingatlanra kötött lakásbiztosítás, a folyósítási bankszámla és a megfelelő kedvezmények igénybevétele. A folyósítás időpontja az ingatlan átadásától és az összeg átutalásától függ.
Előtörlesztés és szerződésmódosítás
Részleges vagy teljes összegű előtörlesztésre van lehetőség, díjfizetéssel, és bizonyos esetekben előzetes díjak elengedése is előfordulhat az aktuális akciók keretében. Szerződésmódosítás szükségessége esetén díj felmerülhet, különösen fedezet, futamidő vagy kötelezettek személye módosításakor. A díjak részleteiről érdemes a bank munkatársaival tájékozódni.
Hitelkonstrukciók és példaszámítások
- OTP Otthon Start Lakáshitel: 12 millió Ft, 20 év, 66 802 Ft/hó törlesztő, THM kb. 3,2%. Kamattámogatás a támogatási időszak végéig.
- OTP Évnyerő Otthon Start Lakáshitel: 12 millió Ft, 20 év, 30 416 Ft/hó az első 13 hónapban, majd 69 362 Ft/hó, THM kb. 3,2%.
Megjegyzés: A táblázatok és számítások csak reprezentatív példák, az egyéni ajánlat a helyzeted és a kiválasztott konstrukció alapján kerül meghatározásra. A THM és költségek feltételekhez vannak kötve és változhatnak.
Gyakori kérdések
- Mekkora összegű lakáshitelt igényelhetek? - 500 000 Ft és 130 000 000 Ft közötti összeg közötti lehetőségek.
- Milyen futamidőre igényelhetek? - 6-30 év lakáscélú jelzáloghitelre, 11-30 év hitelkiváltásra, 11-25 év szabad felhasználásra.
- Milyen kamatperiódusok érhetők el? - végéig fix kamatozás a tipikus OTP konstrukció, de piaci kamatozású opciók is elérhetők a kalkulátorokban.
- Hogyan lehet csökkenteni a törlesztőrészletet? - kamatcsökkentési szolgáltatás a futamidő 121. hónapjától, egy egyszeri díjmentes módosítás; illetve előtörlesztés és hitelkiváltás lehetőségei.
Összegzés és metaadatok
Az OTP Bank lakáshiteleinek kínálata lefed minden gyakori hitelcélt: vásárlás, építés, felújítás, bővítés, és hitelkiváltás. A végig fix kamatozású konstrukciók biztosítják a kiszámítható havi költségeket, míg az Évnyerő konstrukciók rugalmas türelmi időt nyújtanak. Energiahatékonysági követelmények és zöld kedvezmények segítenek az alacsonyabb THM elérésében. A dokumentáció és a hitelbírálat folyamata általában 3 hétet vesz igénybe, és a folyósítás előfeltételei részletesen egyeztetettek a bankkal.
Hozza át hozzánk lakáshitelét! Válassza az OTP FixÁlom Kölcsönt!
tags: #fix #20 #lakashitel #otp #tobbet #vont