
Fizetési felszólítás, kaució jogi szabályai és összefüggései
A fizetési felszólítás fogalmának és elkészítésének ismerete az üzleti élet egyik fontos eleme.
Elsősorban persze nem a jó értelemben.
Sem akkor, ha küldjük, sem akkor, ha kapjuk.
Időnként viszont előfordul, hogy egy számla vagy tartozás nem lett időben kifizetve.
Ilyenkor viszont nem kell egyből jogi útra terelni a dolgot és bíróságra menni, hanem választhatunk udvariasabb megoldást is - első körben.
Hiszen előfordulhat, hogy nem szándékos mulasztásról van szó.
A fizetési felszólítás angolul late payment notification.
Ahogy neve is sugallja, egyfajta jelzésről van szó csupán.
Jogi értelemben sem kell ezért tartani tőle.
Ez a ki nem fizetett tartozás általában jogos követelése, egy “puha” jelzés a cég felé, hogy ideje lenne eleget tenni a követelésnek.
Nincs rá munkajogi szabály, nem kell engedélyt kérni és feltétlenül ügyvédhez sem fordulni.
Inkább a könyvelővel, pénzügyessel érdemes egyeztetni a számlával, számlákkal kapcsolatban.
Fizetési felszólítást akkor írjunk, ha jogos követelésünk van az adott cég felé.
Amennyiben tudunk a tartozás okáról, nem kell egyből ilyen levelet küldeni.
Az is jó opció lehet, ha odacsörgünk a pénzügyi osztályra, és utánajárunk a dolgoknak, miért nem kaptuk még meg a pénzünket.
Lehetséges, hogy csak egy kis félreértés, hiba történt.
Ez esetben sem kell egyből szívinfarktust kapni.
Sőt, még “pozitív” is, hogy nem egy jogi behajtási kérvényről van szó, hanem csupán egy jelzésről, érdeklődésről.
Nézzünk utána, jogos-e a követelés, valóban tartozunk-e, és ha igen, minél gyorsabban tegyünk eleget a kötelezettségnek.
Ellenkező esetben pedig egyeztessünk a másik féllel.
Lényegében bárki kaphat ilyen levelet, de természetesen általában cégeket érint a dolog.
Fizetési felszólítást írni és készíteni nem akkora ördöngösség.
Ez azért is van így, mert nem kell különösebb jogi szabályokhoz igazodni.
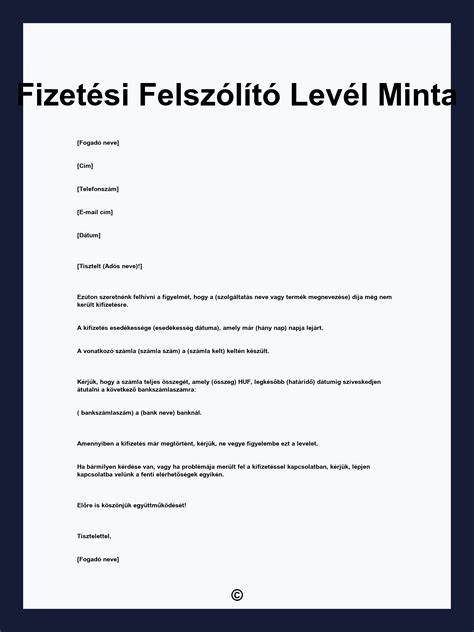
Nézzünk egy példát.
Tegyük fel, hogy mi vagyunk Kovács és Társa ügyvédi iroda, és 150.000 forint tartozást szeretnénk behajtani Horváth és Társa cégétől.
Cégünk 2024.02.20-án 8 napos határidővel kiküldött számlájának összege a mai napig, 2024.03.01-ig nem érkezett be bankszámlánkra.
Jelen levelemmel felszólítom, hogy 2024.03.10.
Kelt, Budapest, 2024.03.01.
Valahogy így néz ki tehát egy udvarias fizetési felszólítás minta.
Innen is láthatjuk, hogy nem egy kőbe vésett dolog, hogy kell megírni.
Pár perc alatt a saját stílusunkban is megfogalmazhatjuk.
A lényeg, hogy hivatalos levélről van szó, legyen minden egyértelmű és direkt.
A WTBÉR bérszámfejtő programmal és szakértő csapatával fizetési felszólítást is könnyen készíthet.
A fizetési felszólítás sajnos sokak számára nem ismeretlen.
Ennek oka, hogy a számlákat még ma sem mindig és nem mindenki fizeti ki határidőben.
Minden fizetési felszólítás egyforma?
Nem minden fizetési felszólítás egyforma.
Fő szabályként a fizetési felszólításokra nincs egy minden esetben alkalmazható kötelező törvényi előírás.
Mi a követelés jogcíme, vagyis mi alapján áll fenn a tartozás.
Milyen mértékű késedelmi kamatot kér a hitelező.
Ezt nem egy pontosan meghatározott összegben célszerű megadni, hiszen a késedelmi kamat egészen a kifizetésig jár, vagyis az a felszólítást követően is változik.
Ezért érdemes azt meghatározni, hogy a késedelmi kamat mi alapján és milyen mértékben terheli az adóst.
Célszerű a felszólításban rögzíteni azt is, hogy milyen módon, hova fizethető meg a tartozás.
Önmagában a fizetési felszólítás még nem minden esetben jár sikerrel.
Előfordul, hogy a felszólítást követően a hitelezőnek további lépéseket kell megtennie annak érdekében, hogy behajtsa a követelését.
Ilyen esetben szükség lehet arra, hogy megfelelő módon igazolni tudja a fizetési felszólítás megtörténtét.
Ezért a fizetési felszólítást postai küldeményként érdemes megküldeni az adós részére.
Ahogyan láthattuk, nincs olyan törvényi előírás, ami minden fizetési felszólítás esetén kötelező lenne.
A tartozások behajtására többféle jogi eszköz is rendelkezésre állhat.
Ezek között van egy, ami valójában nem kifejezetten a tartozások behajtására jött létre, elsődlegesen nem az a célja.
Ez a felszámolási eljárás.
A felszámolási eljárás valódi célja, hogy a fizetésképtelen adós jogutód nélküli megszüntetése során a hitelezők kielégítést nyerjenek.
Ennek ellenére mégis sok esetben a tartozások behajtására használják, hiszen az adósra nézve komoly következményekkel járhat.
A felszámolási eljárás következményeként ugyanis az adós megszüntetését mondhatja ki a bíróság.
Felszámolási eljárásról a gazdálkodó szervezetek esetén beszélhetünk, a magánszemély adósok esetén az nem alkalmazható.
Ha a fizetési felszólítást a hitelező postán juttatja el az adósnak, azt tértivevényes küldeményként kell elküldenie.
Fontos tudni, hogy felszámolási eljárásra csak akkor nyílik lehetőség, ha a követelés összege kamatok és járulékok nélkül a nettó 200 ezer forintot meghaladja.
Ennél kisebb összegű tartozás esetén nem lehet felszámolási eljárást kezdeményezni.
A cikk szerzője: Dr.
A fent megjelent cikk a teljesség igénye nélkül, figyelemfelhívó céllal készült, mely nem minősül jogi tanácsadásnak.
A kaució kulcsfontosságú elem a bérleti szerződésben, amely mind a bérbeadó, mind a bérlő érdekeit szolgálja.
A kaució jelentősége abban rejlik, hogy biztonságot teremt mindkét fél számára.
A bérbeadó számára garanciát jelent arra az esetre, ha a bérlő nem teljesíti a szerződéses feltételeket, míg a bérlő számára ösztönzést jelent a lakásbérlés során a gondos és felelősségteljes magatartásra.
A bérbeadó és a bérlő egyaránt rendelkezik jogokkal és kötelezettségekkel a kaució kezelésével kapcsolatban.
A bérbeadónak joga van a kauciót visszatartani, ha a bérlő kárt okozott az ingatlanban vagy elmaradt a bérleti díj fizetésével.
A bérlőnek joga van a kaució teljes összegének visszakapására, ha betartotta a szerződés feltételjeit és nem okozott kárt a bérleményben.
Kötelessége viszont a kauciót határidőre kifizetni és az ingatlant rendben tartani.
A kaució összege számos tényezőtől függ lakásbérlés esetén.
Általában egy vagy két havi bérleti díjnak megfelelő összeget szokás kérni, de ez változhat az ingatlan értéke, elhelyezkedése és állapota függvényében.
A rezsiköltség mértéke is befolyásolhatja a kaució összegét, különösen ha az átalánydíjas rendszerben van megállapítva.
Emellett figyelembe vehetik az albérlet időtartamát is - hosszabb távú bérletnél előfordulhat, hogy a bérbeadó magasabb kauciót kér a potenciális kockázatok miatt.
Az átadás-átvételi jegyzőkönyv rendkívül fontos dokumentum a lakásbérlés folyamatában.
Ez a jegyzőkönyv részletesen rögzíti a bérlemény állapotát a beköltözés pillanatában, így később vitás helyzetekben hivatkozási alapként szolgálhat.
A lakás állapotának pontos rögzítése különösen fontos a költözés során, hiszen ez védi mind a bérlőt, mind a bérbeadót.
A bérlő számára bizonyítékul szolgál arra, hogy milyen állapotban vette át az ingatlant, míg a bérbeadó számára referenciapontot jelent a rendeltetésszerű használat ellenőrzéséhez.
Az albérlet időtartama alatt előfordulhatnak károk és sérülések az ingatlanban.
Fontos, hogy a bérlő azonnal jelezze ezeket a problémákat a bérbeadónak, függetlenül attól, hogy ki a felelős értük.
A karbantartási feladatok és kisebb javítások általában a bérlő felelősségébe tartoznak, míg a nagyobb felújítások és cserék a bérbeadót terhelik.
Érdemes a szerződésben pontosan rögzíteni, ki milyen jellegű karbantartási és javítási munkálatokért felel.
A kaució visszafizetése kulcsfontosságú mozzanat a bérleti jogviszony lezárásakor.
A bérlőnek érdemes már jó előre tájékozódnia a folyamatról és a határidőkről.
A pénzvisszafizetés történhet készpénzben vagy banki átutalással.
Javasoljuk, hogy a bérlő mindenképpen kérjen írásos elismervényt a kaució visszafizetéséről.
Fontos tudni, hogy a kaució visszakövetelésére vonatkozó jog elévülése általában 5 év, de ez az időtartam a szerződésben módosítható.
A kaució elszámolása során a bérbeadónak joga van bizonyos összegeket visszatartani, ha erre alapos oka van.
A kaució visszatartása jogszerű lehet, ha a bérlőnek tartozása van a bérleti díj vagy a rezsi tekintetében.
A takarítási feltételek nem teljesítése is okot adhat a kaució egy részének visszatartására.
Ha a bérlő nem megfelelő állapotban adja vissza az ingatlant, a bérbeadó jogosan vonhatja le a takarítás költségeit.
Fontos azonban, hogy minden ilyen levonást részletesen dokumentálni kell, és a bérlőt tájékoztatni kell a kárigény pontos összegéről és okáról.
Ha nézeteltérés alakul ki a kaució visszafizetésével kapcsolatban, érdemes először békés úton, tárgyalással rendezni a vitát.
Ha ez nem vezet eredményre, több vitarendezési lehetőség is rendelkezésre áll.
A jogi út választása előtt érdemes ügyvéd segítségét kérni, aki segíthet felmérni az ügy kilátásait és a jogérvényesítés lehetőségeit.
Albérletet keresel, és már az első üzenetben jön a kérdés: „Mennyi a kaució?”
A kaució (jogi nevén: óvadék) sok vitát megelőzhet - ha jól rögzítitek a szerződésben, és az átadás-átvétel is rendben van.
Nézzük, mire figyelj bérlőként és bérbeadóként, hogy a végén ne a letét legyen a legdrágább meglepetés.
Kaució vs. A köznyelv kauciót mond, a jogszabályi nyelvben viszont jellemzően óvadékként találkozol vele.
Nem előre kifizetett bérleti díj: attól, hogy a bérbeadó „úgyis a végén lelakod” - ez nem automatikus.
A magánpiacon továbbra is jellemzően 1-3 havi bérleti díjnak megfelelő kaucióval találkozhatsz, de ezt mindig a felek megállapodása és a piaci helyzet alakítja.
A Ptk. kimondja: ha a biztosíték a havi bérleti díj háromszorosát meghaladja, a bérlő kérheti a bíróságtól a túlzott mérték mérséklését.
Ne add oda csak úgy, hogy „majd írunk szerződést”: a legtipikusabb konfliktusforrás.
Pontosan mihez kapcsolódik az óvadék?
Mikor számoltok el?
Lesz állapotfelmérés?
A fő logika: ha a bérlő fizetett mindent és az ingatlant rendben adja vissza, az óvadékot vissza kell adni.
Nem kötelezhető a bérlő általános felújításra: a kaució nem használható arra, hogy a bérbeadó állagmegóváson túli festést, csinosítást, korszerűsítést.
Önkormányzati/állami rendszerekben gyakran konkrét példák lehetnek a rezsi-elszámolás módjáról és abban, hogy mi számít végszámlának.
A Polgári Törvénykönyv rendelkezése értelmében, ha a biztosíték összege meghaladja a havi bérleti díj háromszorosát, akkor a túlzott mértékű óvadékot a bérlő kérelmére a bíróság mérsékelheti.
Magyarországon a biztosíték mértéke jellemzően két havi bérleti díjnak felel meg, de ez mindig a bérbeadó és a bérlő közötti megállapodás kérdése.
Fontos, hogy a szerződés tartalmazza a meghatározott díjtételt, és rögzítsük benne az átadás-átvétel feltételeit is.
A főszabály szerint a bérleti jogviszony megszűnésekor vissza kell adni az óvadék teljes összegét, ha a bérlő megfelelő állapotban, fizetési kötelezettségeinek eleget téve hagyja el az ingatlant.
A rendeltetésszerű használatból eredő állapotromlás nem lehet indok az óvadék visszatartására, hacsak a felek máshogy nem állapodtak meg.
Előfordulhat, hogy még a határozott idejű bérleti jogviszony fennállása során hozzá kell nyúlni a biztosítékhoz, például abban az esetben, ha a bérlő elmulasztotta kifizetni közüzemi számláit.
Mi történik akkor, amikor vita alakul ki a bérlő és bérbeadó között az óvadék visszafizetésével kapcsolatban?
Bár logikusnak hangzik, hogy a fennmaradó egy-két hónapnyi lakbért a bérlő a biztosítékból finanszírozza, ez mégsem túl szerencsés megoldás.
Mi történik pedig ilyen esetben?
Ha utolsó napokban okoz valami kárt az ingatlanban, a kaució továbbra is védő eszköz.
A kaukció egy tévesen megragadt szóforma, amit igen gyakran hallhatunk, írásban pedig még a kaucio, kaukcio is előfordul.
A kaució jelenti a köznyelvben az óvadékot, amit biztosítéknak is hívhatunk, de semmiképp nem kaukciónak.
A kaució a latin cautio ’óvatosság, elővigyázatosság; óvadék, jótállás’ szóból ered.
tags: #fizetesi #felszolitas #kaucio