
Fogyasztóbarát lakáshitel és CSOK: részletes ismertető
A lakáshitelek terén 2017 nyarán jelent meg a piac új szereplője, a minősített fogyasztóbarát lakáshitel (MFL), melynek célja a hitelfelvevők érdekeinek védelme és egyszerűbb, átláthatóbb hitelfelvétel biztosítása volt. Ezzel párhuzamosan továbbra is nagy népszerűségnek örvend a Családok Otthonteremtési Kedvezménye (CSOK), amely vissza nem térítendő támogatást nyújt családok számára lakásvásárláshoz vagy építéshez. Ebben az írásban részletesen bemutatjuk a fogyasztóbarát lakáshitelt, annak főbb jellemzőit, valamint azt, hogyan kapcsolódik a CSOK-hoz, illetve a CSOK Plusz hitelprogramhoz.
Minősített fogyasztóbarát lakáshitel (MFL): alapok és főbb jellemzők
A minősített fogyasztóbarát lakáshitel program 2017-ben indult el Magyarországon, amikor a Magyar Nemzeti Bank nyilvánosságra hozta a feltételeket, amelyeknek egy lakáshitelnek meg kell felelnie ahhoz, hogy megkaphassa ezt a minősítést. Az egyes bankoknak pályázniuk kellett erre a minősítésre.
- A hitel kamatperiódusa legalább 3, de általában 5 vagy 10 év lehet, illetve akár a futamidő végéig fixálható.
- A futamidő nem haladhatja meg a 30 évet, amely a gyakorlatban nem jelent korlátot, hiszen a legtöbb bank ennél rövidebb futamidőre hitelez.
- A hitelfolyósítási díj maximális mértéke a hitelösszeg 0,75%-a lehet, ezzel jelentős megtakarítást érhet el a fogyasztó a hagyományos konstrukciókkal szemben, ahol ez gyakran 1%.
- Az előtörlesztési díj nem haladhatja meg az előtörlesztett összeg 1%-át, miközben a szokványos hiteltermékek esetén akár 2%-os díjjal is találkozhatunk.
- Ha a bank nem tartja be a kamatperiódus hosszára vonatkozó előírásokat, folyósítási díj engedményt kell adnia.
- A kamatfelár nem haladhatja meg a 3,5%-ot, így átláthatóbb és kedvezőbb konstrukciókat tudnak kínálni a hitelintézetek.
A kamat az úgynevezett referenciakamat és a kamatfelár összege, amely utóbbi a bank haszna. A referenciakamat főként állampapírok és BIRS-mutatók hozama alapján alakul, amelyek szorosan követik a pénzpiaci helyzetet. Például, 2024 januárjában a 20 éves állampapír hozama 7,27%, a BIRS pedig 7,2% volt.
Fogyasztóbarát lakáshitel és normál lakáshitel összehasonlítása
Egy 20 millió forintos, 20 éves futamidejű végig fix kamatozású lakáshitel példáján keresztül vizsgálva kiderül, hogy a fogyasztóbarát lakáshitellel általában kedvezőbb kamatokat és törlesztőrészleteket kínálnak a bankok, mint a normál konstrukciók. Bár előfordulhat, hogy a kamat és törlesztőrészlet hasonló, ebben az esetben az egyszeri költségek alacsonyabbak.
Az alábbi táblázat összefoglalja a főbb különbségeket:
| Jellemző | Fogyasztóbarát lakáshitel | Normál lakáshitel |
|---|---|---|
| Kamatperiódus minimum | 3-5 év vagy futamidő végéig | 1-10 év, akár futamidő végéig |
| Max. folyósítási díj | a hitelösszeg 0,75%-a | akár 1% |
| Előtörlesztési díj | max. 1% | akár 2% |
| Kamatfelár plafon | 3,5% | nincs korlátozás |
| Futamidő | max. 30 év | max. 30 év (gyakorlatban) |
Hitelkamat-kedvezmények kezelése fogyasztóbarát lakáshitelnél
A fogyasztóbarát lakáshitelek esetében a hitelkamat-kedvezmények csak ideiglenesen veszhetnek el, ha az adós nem teljesíti az előírt feltételeket, például a meghatározott jövedelem rendszeres érkezését a bankszámlára. Amint az adós megfelelően teljesít, a kamat visszaáll az eredeti kedvezményes szintre. Ezzel szemben a normál hiteleknél előfordulhat, hogy a kamatkedvezmény véglegesen elveszik a feltételmegszegés miatt.
A CSOK és fogyasztóbarát lakáshitel kapcsolata
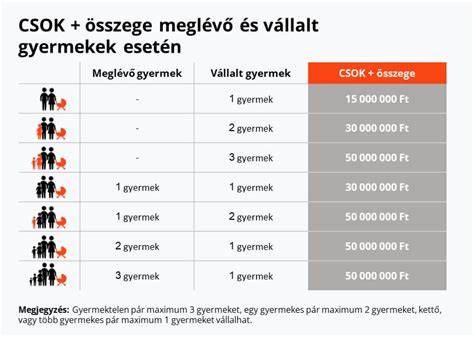
A Családok Otthonteremtési Kedvezménye (CSOK) egy sokak által ismert, államilag támogatott lakásvásárlási program, amely vissza nem térítendő támogatást biztosít családoknak meglévő vagy vállalt gyermekek után. A CSOK egyébként a hitel meglététől független támogatás, de kombinálható lakáshitellel, így a támogatás összegét megnövelhetjük hitelekkel is.
A fogyasztóbarát lakáshitelek is alkalmasak arra, hogy CSOK mellé igénybe vegyék őket, ráadásul a fogyasztóbarát konstrukcióval a hitelfelvevők kedvezőbb feltételekkel juthatnak hozzá a kiegészítő forráshoz. Az OTP Bank például kizárólag CSOK hitelként kínál fogyasztóbarát lakáshitelt.
A CSOK Plusz Hitelprogram pedig a gyermekvállaló családokat támogatja különösen kedvező kamatozású, kamattámogatott hitellel. E program keretében:
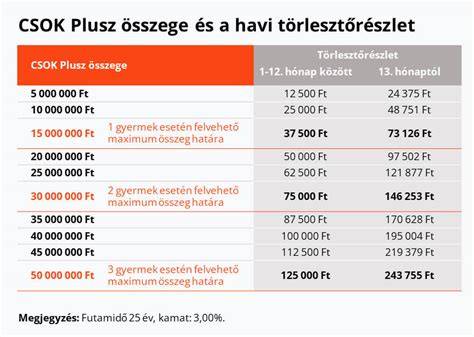
- a hitel mértéke maximálisan 50 millió forint, a vállalt gyermekek száma és a hitelképesség függvényében;
- az első évben csak kamatot kell fizetni, tőketörlesztés csak a 13. hónaptól kezdődik;
- a második, majd minden további gyermek után 10 millió forintot írnak jóvá a hiteltartozásból;
- a futamidő minimum 10 év, maximum 25 év lehet, amely a törlesztési szüneteltetés idejével megnövelhető;
- további törlesztési szüneteltetést lehet kérni gyermek születésekor, akár 12 hónapra.
CSOK Plusz Lakáshitel igénylése és feltételei
A CSOK Plusz Lakáshitelt olyan házaspárok vehetik igénybe, ahol a feleség 41 év alatti, vagy 41 év feletti, de a terhessége már meghaladta a 12. hetet. A hitelt kizárólag együttesen igényelhetik a házastársak. Az igényléskor feltétel többek között a bejelentett lakóhely és a hitelbiztosítéki érték megállapítása is.
Az igénylés folyamata digitálisan történik, a szükséges dokumentumok feltöltésével, és szakértők segítik a családokat minden lépésnél. Az igényléshez kötelező vagyonbiztosítás megkötése is tartozik, amit az MNB által üzemeltetett összehasonlító kalkulátorral könnyű kiválasztani.
Gyermekek után járó támogatás és a hitelfeltételek
A gyermekvállalásnak pénzügyi előnyei vannak a hiteltörlesztés szempontjából. A 337/2017. (XI. 14.) Korm. rendelet alapján:
- a második gyermek után 1 millió forinttal,
- a harmadik gyermek után további 4 millió forinttal
csökkenhet a gyermekes családok jelzáloghitel-tartozása.
Amennyiben a vállalt gyermekek nem születnek meg az előírt határidőn belül, a kamattámogatás megszűnik, és a kamattámogatás összegét kamatokkal együtt vissza kell fizetni.
Fogyasztóbarát lakáshitelhez kapcsolódó biztosítások és kiegészítő szolgáltatások
A hitel fedezete az ingatlanra bejegyzett jelzálogjog, és a bankok vagyonbiztosítás megkötését kérik, amelyre szintén vonatkozhat a Magyar Nemzeti Bank által minősített fogyasztóbarát otthonbiztosítási konstrukció. A biztosítási díj azonban nem része a teljes hiteldíj mutatónak (THM).
Milyen szempontokat érdemes figyelembe venni ingatlanvásárláskor?
Az ingatlanpiacon is számos spetifikációra kell odafigyelni a megfelelő lakás kiválasztásához:
- Az ingatlan fekvése, például déli vagy északi tájolás;
- Hány szobára van szükség, erkély vagy terasz megléte;
- Belvárosi vagy külső kerületi elhelyezkedés;
- A napi közlekedési idő és környék infrastruktúrája;
- A környék fejlesztési tervei, forgalmi változások;
- Az ingatlan természetes adottságai, mint fényviszonyok és zajszint.
A déli tájolás kedvelt, mert világos lakásokat eredményez, ugyanakkor nyáron az északi vagy nyugati erkélybarátság is kényelmes lehet a klíma miatt.
Bankok és fogyasztóbarát lakáshitelek
Néhány bank, mint az Erste Bank, az elsők között szerezte meg a Minősített Fogyasztóbarát Lakáshitel minősítést 2017-ben. Az OTP Bank piacvezetőként kizárólag CSOK-hitelként kínál fogyasztóbarát lakáshitelt, míg például a MagNet Bank jelenleg nem kínál ilyen terméket.
A fogyasztóbarát jelzővel ellátott hiteltermékeket a bankok a CSOK és a kamattámogatás mellett is értékesítik, így ideális megoldást kínálva a családok otthonteremtésében.
Összefoglaló táblázat: MFL és CSOK Plusz lakáshitel fő jellemzői
| Jellemző | Minősített fogyasztóbarát lakáshitel (MFL) | CSOK Plusz Lakáshitel |
|---|---|---|
| Hitelfelvevők | Minden, aki megfelel a feltételeknek | Házas felek, feleség max. 41 év (vagy terhes, 12. hét után) |
| Futamidő | 3-30 év (kamatperiódus 3-10 év vagy végig fix) | 10-25 év (törlesztési szünet esetén hosszabbodik) |
| Kamat | Referenciakamat + max. 3,5% kamatfelár | Kedvezményes, max. 3% kamattámogatás |
| Folyósítási díj | Max. a hitelösszeg 0,75%-a | Pl. 90 000 Ft (Gránit Bank példája) |
| Előtörlesztési díj | Max. 1% | Eltérő, a bank kondíciói szerint |
| Törlesztés kezdete | Azonnal | 1 évig csak kamatfizetés, majd tőketörlesztés |
| További kedvezmények | Ideiglenes kamatkedvezmény visszaállítás | Kedvezményes gyermekvállalási támogatás (10 mFt gyermekenként) |
Segítség a hitelfelvételnél és további tájékozódás
Fontos, hogy a hitelfelvevők a lakáshitel-kalkulátorok segítségével első körben kiszámolják, mekkora hitelösszegre jogosultak, azonban érdemes szakértői tanácsokat is kérni, hogy az egyedi élethelyzethez leginkább megfelelő konstrukciót válasszák. A kalkulátorok nem képesek minden személyes és állami támogatást figyelembe venni.
A hiteligénylés során előírt banki feltételek között szerepel például a lakossági bankszámla vezetése is, valamint a jelzáloghitel fedezetéül szolgáló ingatlan biztosítása vagyonbiztosítással, amelyhez a Magyar Nemzeti Bank összehasonlító és ajánló szolgáltatásokat nyújt.
CSOK Plusz: Mit Kell Tudnod Mielőtt Igényelsz?
A Magyar Nemzeti Bank honlapján és az egyes bankok weboldalain további tájékoztatók, hitel-összehasonlító és otthonbiztosítási kalkulátorok állnak rendelkezésre a legjobb döntés meghozatalához.
tags: #fogyasztobarat #lakashitel #csok