
Előtörlesztés és végtörlesztés lakáshitelekben és személyi kölcsönökben: szabályok, díjak, kedvezmények és hogyan működik
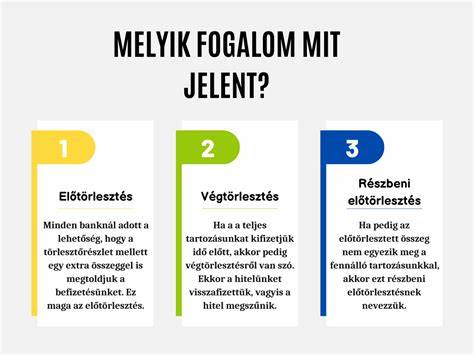
Ha hirtelen nagyobb összegű pénz áll a hitelfelvevő rendelkezésére, érdemes elgondolkodni azon, hogy tőketartozás egy részét vagy egészét előre kifizesse, azaz előtörlesszen. Minden bank és pénzintézet lehetőséget ad arra, hogy a felvett hitel még fennálló részét az ügyfél előre kifizesse még annak esedékessége előtt. Előtörlesztés esetén választhatunk, hogy a törlesztőrészleteket vagy a futamidőt szeretnénk csökkenteni. A jelenlegi szabályozás alapján a hitelfelvevő minden esetben élhet az előtörlesztés jogával.
Előtörlesztés után a bank csökkenti a hitel tőketartozását, és az alacsonyabb tőketörlesztések és arra számított alacsonyabb kamat miatt csökken a havi törlesztőrészlet is. A pontos értéket az előtörlesztett összeg alapján számolják, és mértéke nemcsak bankonként, hanem hiteltípusonként is változik. Jelzáloghitelek esetében egyes bankoknál 1 százalék, de legfeljebb 30.000 forint, máshol pedig 1,5 százalék. Személyi kölcsönöknél 0,5-1 százalékos előtörlesztési díjjal találkozhatunk. Az előtörlesztési díjakat érdemes már előre, hitelfelvétel előtt megvizsgálni és összehasonlítani, melyben segítségünkre lehetnek az internetes kalkulátorok.
A meglévő hiteled előtörlesztése vagy végtörlesztése mindig jó döntés lehet, ha plusz pénz áll a házhoz. Az állampapírok kamatfizetése például sokaknak jelentett idén plusz bevételt, amellyel jelentős kamatköltséget spórolhatnak meg, ha egy hitel előtörlesztésére fordítják. Előtörlesztésnél a fennálló hitel egy részét fizeted vissza a bank felé, a havonta fizetendő törlesztőrészleteken felül. Ezzel csökkenteni tudod a fennálló hiteltartozásod, ami hosszabb távon kisebb kamatköltséget jelent.
A kamatköltség csökkentése két úton történhet meg az előtörlesztés után. az egyik lehetőség a futamidő rövidítése, ekkor a havi törlesztőrészlet nem változik, cserébe rövidebb ideig kell fizetni a kölcsönt. A másik opció, hogy a futamidő marad változatlan, de a havi törlesztőrészlet összege csökken. Mielőtt belevágnál az előtörlesztésbe, érdemes kiszámolni, hogy melyik megoldással mennyivel tudod csökkenteni a kamatköltségeket. Emellett azzal a lehetőséggel is érdemes számolni, hogy a teljes meglévő hiteled kiváltod abból a pénzből, amelyhez hozzájutottál, vagy ha az összeg nem fedezi a teljes fennálló tartozást, akkor egy másik kölcsön segítségével is kiválthatod a meglévő hitelt. Utóbbit akkor éri meg megtenni, ha az új kölcsön olcsóbb a meglévő hitelnél. Ha a teljes meglévő hiteledet kifizeted, azt végtörlesztésnek hívjuk.
A fennálló hiteltartozásod csökkentése jelentősen mérsékelheti a havi törlesztőrészleted összegét, vagy a hátralévő törlesztési időt, attól függően, hogy melyiket választod. Az előtörlesztés után a hátralévő futamidő változatlan marad, a törlesztőrészlet csökken: akkor érdemes ezt választani, ha lenne olyan havi szintű kiadásod, amit a törlesztés helyett valami másra fordítanál. Az előtörlesztésnek általában van egy meghatározott díja, néhány helyzetben azonban akár ingyenes is lehet. A hagyományos piaci hiteleknél az előtörlesztés mértéke az előtörlesztett összeg 1-2 százaléka, ez azonban bankonként és hiteltípusonként is eltérhet. A fogyasztóbarát személyi hiteleknél az előtörlesztési díj nem lehet több, mint az előtörlesztett összeg 0,5 százaléka. Ha a hátralévő futamidő 1 évnél rövidebb, akkor az előtörlesztés díjmentes. A fogyasztóbarát lakáshiteleknél az előtörlesztési díj nem lehet több, mint az előtörlesztett összeg 1 százaléka, bármely lakástakarékpénztári megtakarításból pedig díjmentes. Az állami támogatással felvett kölcsönöknél, mint például a CSOK-nál, az előtörlesztés mértékét a szabályozó rendelet határozza meg. A maximum díj általában az előtörlesztett összeg 1 százaléka. Még ennél is kedvezőbb a babaváró hitel előtörlesztése, ami díjmentes, egészen addig, amíg az első öt évben a felvett hitelösszeg legfeljebb felét lehet előtörleszteni következmény nélkül. Ha ennél többet szeretnél előtörleszteni és még nem született meg a vállalt gyermek, akkor büntetőkamattal is számolnod kell, ami az előtörlesztés pillanatában hatályos jegybanki alapkamat 3 százalékponttal növelt értéke. A kamatot a kölcsön folyósításának időpontja és az előtörlesztés időpontja közötti időszakra számolják fel. Ha zöld hiteled van, akkor az előtörlesztés díja legfeljebb 1 százalék lehet, de nem haladhatja meg az összeg a 30 ezer forintot. Néhány esetben díjmentes az előtörlesztés, ilyen például, ha a lakástakarék számlán összegyűlt pénzt használod fel arra, hogy a meglévő fogyasztóbarát lakáshiteledet csökkentsd. A diákhitelek előtörlesztés és végtörlesztése is minden esetben díjmentes, ezzel a lehetőséggel is érdemes élni.
A bankok sok esetben elengedik az induló díjakat, mint amilyen például az értékbecslés vagy a folyósítás költsége. Ha túl korán túl sokat előtörlesztesz, akkor azonban ezeket elbukod. A legtöbbet értelemszerűen a lakáshitelek esetében tudsz spórolni az előtörlesztéssel a hosszabb futamidő miatt. Annuitásos törlesztésnél minél előbb törleszted elő a hiteled, annál jobban jársz, hiszen a futamidő elején arányaiban több kamatot fizetsz, mint amennyivel a tőketartozásod csökkented. Ez azt jelenti, hogy egy korai előtörlesztéssel spórolhatsz igazán sokat a kamatokon. Érdemes ellenőrizni a szerződésben vállalt feltételeket, ugyanis a bankok kiköthetik, hogy elesel bizonyos kedvezményektől, ha az általuk megjelölt időpont előtt előtörleszted a hiteled. Ha egy kisebb összegű személyi kölcsönt szeretnél előtörleszteni, arra is van lehetőség. A rövidebb futamidő miatt nem feltétlenül tudsz akkora összeget spórolni, mint egy hosszabb futamidejű lakáshitelnél, de ha még a futamidő elején jársz, érdemes lehet lépni. Ma már akár 10-12 millió forintos személyi kölcsönöket is fel lehet venni, ekkora összegnél kifizetődő lehet az előtörlesztés.
Szükséged lesz egy igazolásra a banktól, amelyen szerepel, hogy pontosan mennyi a hátralévő tartozásod. Ezt az információt látod a netbankban is, de az igazolást mindenképp szükséges kikérni. Be kell adnod a kérelmet az előtörlesztéssel kapcsolatban. Ehhez szükséged lesz a személyes okmányaidra. Ez fontos, mert ha csak egyszerűen többet utalsz, azt nem veszi előtörlesztésnek a bank. A bank ellenőrzik, hogy elegendő pénz van-e a számládon az előtörlesztéshez, beleértve az előtörlesztés díját is. A bank teljesíti az előtörlesztést, körülbelül öt munkanapon belül.
Ha az előtörlesztés lakástakarékpénztári megtakarításból történik, akkor a pénztártól kapott kiutalási értesítés után jelezni kell a pénztár felé, hogy a pénzt a meglévő hiteled előtörlesztésére szeretnéd felhasználni. Ezután ki kell kérni a banktól az igazolást a fennálló tartozásról, amit a pénztárnak kell eljuttatni. A lakástakarék-pénztári előtörlesztés folyamata akár 2-3 hónapot is igénybe vehet, attól függően, hogy pontosan mikor kaptad meg a kiutalással kapcsolatos értesítést. Az előtörlesztés számos esetben jó döntés lehet, ha olyan pénzösszeg áll a rendelkezésedre, amit az adott pillanatban nem szeretnél másra fordítani - ilyen lehet például egy munkahelyi bónusz vagy egy örökség is. A futamidő első időszakában törlesztesz elő, hiszen ekkor jelentős kamatköltség megfizetését kerülheted el.
Ha olyan megtakarításod volt, ami után nagyobb összegű hozamot vehettél fel - például az inflációkövető állampapírok esetében. A fentiekben részletezett előtörlesztés a fennálló tőketartozás részletes csökkentését jelenti, de arra is van lehetőség, hogy a teljes tartozást kifizesd egy összegben. Ezt nevezzük végtörlesztésnek. Ezt megteheted önerőből, a már meglévő lakástakarék-pénztári megtakarításod segítségével, de akár egy új kölcsönből is, amely olcsóbb, mint a meglévő. Mennyi idő alatt zajlik le az előtörlesztés? A banki átfutási idő általában pár munkanap, de ez pénzintézetenként változhat. Van minimális előtörlesztési összeg? Igen, egyes bankok meghatározhatnak minimális előtörlesztendő összeget. Milyen dokumentumok szükségesek az előtörlesztéshez? Személyi igazolvány, hitelszerződés és a bank által kért egyéb dokumentumok. Utóbbiak közül a legfontosabb, amit biztosan ki kell kérni a banktól, az a fennálló tartozás összegéről szóló igazolás. Lehet-e előtörleszteni államilag támogatott hitelt? Igen, az előtörlesztésnek semmi akadálya. Az előtörlesztés maximum díjáról általában az a rendelet szabályozza, amely a többi feltételt is részletezi.
Előtörlesztésnek számít, ha többet utalok? Nem. Hiszek abban, hogy stresszmentesebb és jobb életünk lehetne, ha átgondolt pénzügyi döntéseket hoznánk. Ebben szeretnék segíteni. Folyamatosan keresem a megoldást azokra a problémákra, amiket a legtöbben nehezen tudnak maguktól megoldani, és ahol egy jó döntésnek komoly hatása van. Úgy gondolom, hogy a pénzügyek világa az, amiben a legtöbbet tudok segíteni. 2010 óta azon dolgozom, hogy segítsek tudatos és biztos döntéseket hozni a BiztosDöntés.hu-n. Előtte a BankRáció.hu alapítója és ügyvezetője voltam. 15 éve foglalkozom lakáshitel, személyi kölcsön, bankszámla, banki betét, állampapír termékcsoportok összehasonlításával.
A fenti cikkben szereplő megállapításokat a Biztos Döntés Kft. a releváns tények és körülmények lehető leggondosabb szakmai értékelése alapján igyekezett megfogalmazni. Ebből adódóan a fenti írás nem tényközlés, hanem a Biztos Döntés Kft.
Gyakorlati útmutató: legalább három havi törlesztőrészletet érintő előtörlesztésről beszélünk. Gyakran a bankok előtörlesztési díjat számolnak fel ezért, bár szerencsére több ingyenes ajánlatot is találni. Az összehasonlítás így gyors és egyszerű, ráadásul a számítógép előtt elvégezhető, nem kell bankfiókba járni. Érdekel az előtörlesztés lehetősége? Mutatjuk a részleteket!
Az előtörlesztési szabályok sokat változtak az elmúlt években. A jelenlegi szabályozás szerint a hitelfelvevő minden esetben élhet előtörlesztési jogával. Előtörlesztés után a bank az előtörlesztett összeg arányában csökkenti a hitel teljes díját az eredeti futamidő szerinti hitelkamattal és egyéb költségekkel együtt. Előtörlesztési díjat számolhat fel a bank, ha az előtörlesztés olyan időszakra esik, amikor a hitelkamat fix. Az előtörlesztési díj az előtörlesztés időpontja és a hitelszerződés szerinti lejártának időpontja közötti időtartam szerint: ha ez több mint 1 év, akkor az előtörlesztett összeg 1 százaléka a díj ha kevesebb mint 1 év, akkor az előtörlesztett összeg 0,5 százaléka a díj egy évben egyszer maximum 200 000 forintig 0 forint a díj.
Így úszhatod meg az előtörlesztési díjat Nem kérhet a bank előtörlesztési díjat, ha: fizetési számlához kapcsolódik a hitelszerződésingyenes az előtörlesztés, ha visszafizetési biztosítékként kötött biztosítási szerződés alapján előtörleszt valaki. Nem számíthat fel ilyen díjat, ha egy év alatt egyszeri előtörlesztés összege nem több mint 200 000 forint. Az új, Minősített Fogyasztóbarát Lakáshitel ajánlással ellátott lakáshitel-termékeknél is szigorúan szabályozta a jegybank az előtörlesztésre felszámítható díjat. Amennyiben ilyen hitelbe szeretnénk előtörleszteni, a díj nem haladhatja meg az előtörlesztett összeg egy százalékát. Ráadásul, ha lakástakarék mellé felvett hitelt akarunk törleszteni, az teljesen díjmentes. Érdemes tehát elgondolkodni egy ilyen hitelen, ha lakásvásárláshoz keresünk finanszírozást.
Az előtörlesztés díja nem csak a lakáshitelekre vonatkozik: például a Zöld hitelek esetén is kedvezmények vonatkozhatnak, és a diákhitelek előtörlesztése díjmentes. A Babaváró hitel előtörlesztése bármikor megtehető. A diákhitelek előtörlesztése és végtörlesztése is díjmentes, amelyet érdemes kihasználni. A kamatok jellemzően a hitel folyósításának időpontja és az előtörlesztés időpontja közötti időszakra kerülnek meghatározásra.
Az előtörlesztés turisztikai és gyakorlati haszna: ha például a lakáshitelhez lakástakarék-pénztári megtakarítást használunk, díjmentes lehet az előtörlesztés. A minősített fogyasztóbarát lakáshitelek esetén előtörlesztési díj általában kedvezőbb, és folyósítási díj is alacsonyabb lehet, mint a hagyományos konstrukcióknál. A kötelező ajánlat társítástechnikai részleteit és a thm-et érdemes összevetni, mert gyakran a Legalacsonyabb THM-t adó hitel nyújt a legkedvezőbb teljes költséget a futamidő alatt.
Összefoglalóan: érdemes alaposan körbejárni az előtörlesztés kérdését, kiindulva a személyes céljaidtól a kölcsön kondícióin és feltételein át a lehetséges kockázatokig, figyelembe véve a gazdaságban történő változásokat is. Ne feledkezz meg arról sem, hogy az előtörlesztésnek lehet költsége, ezzel is számolj!
tags: #fogyasztobarat #lakashitel #elotorlesztes
Népszerű bejegyzések:
- Panelházakhoz ideális: erkély redőny és szúnyogháló kombinációja
- A kapaszkodó reflex fennmaradása és primitív reflexek későbbi integrációja
- 3 szobás téglalakás Újlipótvárosban
- Részletes összehasonlítás: előre gyártott garázs vagy hagyományos garázs
- Okorvölgyi ingatlanpiaci körkép: eladó házak áttekintése és tippek