
Fót telekadó törvény – részletes áttekintés a helyi adózásról és illetékességről
Fót város Önkormányzatának telekadóra vonatkozó rendelete és a kapcsolódó jogszabályok részletezik az adóhatóság hatáskörét, az adóalanyokat, az ügyintézés menetét és a mentességek feltételeit. A témát érintik a helyi adókról szóló 1990. évi C. törvény, az adóigazgatási rendtartás és eljárás részletszabályai, valamint a Kúria Önkormányzati Tanácsának hatásköre is. Az alábbiakban a rendelkezések, eljárások és gyakorlati következmények összefoglalását találja.
A telekadó jogi alapjai és hatáskörök
A telekadó önkormányzati adónem, amelyet a helyi rendelet alapján lehet kivetni a Fót Város illetékességi területén telek után. A helyi adókról szóló 1990. évi C. törvény 9. § rendelkezik az önkormányzati adóügyben eljáró adóhatóság hatásköréről és illetékességéről. A rendeleti hátteret az Önkormányzat 25/2017. (VII.6.) sz. határozata és a kapcsolódó jogszabályok adják, amelyek az adóigazgatási rendtartásra és eljárási szabályokra is hivatkoznak.
Több tulajdonos esetén a tulajdonosok tulajdoni hányaduk arányában adóalanyok, vagyis mindenki a saját része után köteles adót fizetni és bevallani. Az adó megállapítása és az eljárás keretei a Htv. és a vonatkozó önkormányzati rendeletek szerint történik. A fellebbezéshez szükséges határidő és illetékek meghatározottak: a fellebbezést az elsőfokú hatóságnál kell benyújtani, és ha az elsőfokú döntést a hatáskörön kívül felülvizsgálják, akkor a Pest Megyei Kormányhivatal bírálja el. Az illeték mértéke attól függ, hogy a fellebbezés tárgyának értéke pénzben megállapítható-e; amennyiben igen, minden megkezdett 10 000 forint után 400 forint, de legalább 5 000 forint és legfeljebb 500 000 forint lehet. Ha a tárgy értéke nem állapítható meg, az illeték 5 000 forint.
A jogi keret és eljárási részletek
A helyi adókról szóló 1990. évi C. törvény és a 2017. évi CL. adóigazgatási rendtartás, valamint a 465/2017. (XII.28.) Korm. rendelet biztosítják az eljárás részletszabályait. A telekadó vonatkozó rendeleteinek értelmezésében a Kúria Önkormányzati Tanácsának hatáskörébe tartozik a különböző adómegállapítási és jogsértésekkel kapcsolatos értelmezések felülvizsgálata, de a perbíróság köteles figyelembe venni a Tanács döntéseit és a rendeleteket is. A perbíróságon a bizonyítási eljárás során meghatározott forgalmi érték és az adómérték összefüggéseit vizsgálják, és az adómérték arányosságát, a helyi sajátosságok figyelembevételét is meg kell vizsgálni, amennyiben az bizonyítható.
Az első fokon hozott közigazgatási határozat elleni felperesi kereset amely a telekadó 2019. évre és azt követő évekre vonatkozik, gyakran érinti az adóalap típusát, a forgalmi érték meghatározását, valamint a helyi sajátosságok és különböző kategóriák figyelembevételét. A per során előkerül minden olyan tény és bizonyítás, amely a telek rendeltetése, a földrajzi elhelyezkedése, a hasznosíthatóság és a forgalmi értékek közötti különbségek megítéléséhez szükséges lehet. A per elsődleges kérdése ezen belül: az Önkormányzati Tanács határozata megfelel-e a Htv. és a helyi sajátosságok figyelembevételét előíró jogszabályoknak, valamint a megállapított adómérték arányossága és igazságossága.
A jogvita fő pontjai a gyakorlatban
Az ingatlanok forgalmi értékének meghatározása kapcsán a perben kirendelt igazságügyi értékbecslő szakvéleményét több szempontból értékelik: a szakvélemény tartalma és a bíróság álláspontja szerint az értékek meghatározásánál a helyi sajátosságokat is figyelembe kell venni. A község belterületi és külterületi telkei, a beépítetlen területek és a beépített telkek különböző megítélése befolyásolja az adó mértékét és annak arányosságát. A Kúria hangsúlyozza, hogy a perbíróságnak ki kell vizsgálnia, hogy az Önkormányzati Tanács határozata mely kérdéseket döntött el, és melyek maradtak nyitva a felperes kereseti kérelmével összefüggésben. A döntés értelmében az adómérték önmagában nem elegendő a konfiskáló jelleg megállapításához; a forgalmi értékek és a közösségi helyi sajátosságok figyelembevétele is szükséges lehet a megfeleléshez.
A korábbi és jelenlegi irányelvek alapján Fót Város Önkormányzata a telekadó korrekcióját mérsékelt mértékben tervezi bevezetni, figyelembe véve mind az országos, mind a regionális gazdasági környezetet. A javaslat szerint az adómértékek módosítása mérsékelt, a lakosságra és a kisvállalkozásokra ható terhek kis részét növeli, és a fejlesztések finanszírozásához biztosít tartalékalapot. A terv szerint 2026-ra vonatkozó költségvetési intézkedések között szerepel a telekadó és az építményadó mértékének mérsékelt emelése, a mentességek és kedvezmények változatlanul hagyása mellett, hogy a város stabilitását és fejlesztési lehetőségeit megőrizze. A költségvetési érvek között kiemelik, hogy a korrekció lehetővé teszi olyan beruházások megvalósítását, mint a Magyarországon tervezett TOP_PLUSZ pályázatok, iskolafelújítások, könyvtár- és oktatási beruházások, energetikai beruházások és infrastrukturális fejlesztések.
A konkrét adómértékek és mentességek helyi szabályai
A helyi rendelet szerint az adómértékek különböző települési zónákban és rendeltetések szerint alakulnak. Például belterületi lakás és lakáshoz tartozó egyéb helyiség 100 Ft/m2/év, garázs 200 Ft/m2/év, belterület, kereskedelmi egység 3400 Ft/m2/év, és a déli vállalkozási terület belterületén 56 700 Ft/m2/év. Ezen felül külterületi mezőgazdasági és egyéb rendeltetésű építmények 300 Ft/m2/év, üdülő 200 Ft/m2/év. Az adómentességek között az szerepel, hogy beépítetlen telkek, amelyekre érvényes építési engedélyt adnak ki, két évig mentesek lehetnek, 40% kedvezményt élvezhet a magánszemély telektulajdonos, és adott esetekben mezőgazdasági tevékenységet végző magánszemélyek is mentességet élvezhetnek. Ezek a mentességek és kedvezmények a rendelet 7. és 8. §-ai alapján kerülhetnek alkalmazásra.
A jövőbeni hatások és gyakorlati következmények
A telekadó korrekciója várhatóan mérsékelt terheket jelent a magánszemélyek és a kisvállalkozások számára. Az építményadó és telekadó költségvetési hatása, a lakosok és vállalkozások adóterheinek alakulása, valamint a fejlesztési költségvetés egyensúlya mind a finanszírozási igényekre adott válasz részei. Az új adóbevételek lehetővé teszik többek között a Fóti Garay János Általános Iskola ebédlőjének felújítását, az új könyvtár építését, út- és infrastruktúra-fejlesztéseket, energetikai beruházásokat, és az iskolai sportpályák felújítását.
Fontos, hogy a telekadó megállapításánál a forgalmi érték és a telek rendeltetése közötti összefüggést a helyi sajátosságok figyelembevételével mérlegelik. A differenciált adóztatás megvalósítása érdekében szükséges lehet a helyi adóztatás részleteinek és a környező önkormányzatok gyakorlatának összevetése, hogy a korrekciók kiegyensúlyozottak legyenek a közösség egészére nézve.
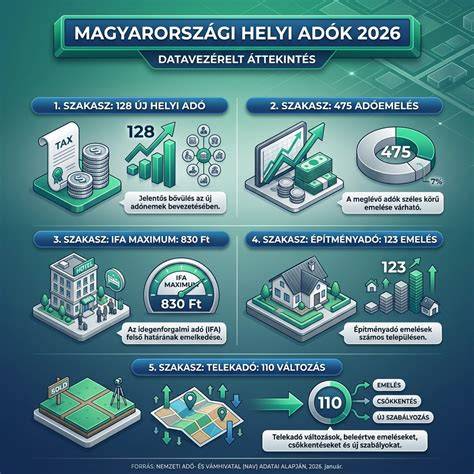
Infografika
Videó
Adatok táblázatban
| Kategória | Érték (Ft/m2/év) |
|---|---|
| Beépítetlen lakóingatlan - belterület | 100 |
| Garázs - belterület | 200 |
| Kereskedelmi egység - belterület | 3400 |
| Beépítetlen mezőgazdasági és egyéb rendeltetés - külterület | 300 |
| Üdülő - belterület | 200 |
| Déli vállalkozási terület - belterület | 56 700 |
| Beépítetlen telkek mentesség ideje | 2 év építési engedély kiadása után |