
Fundamenta díjtáblázat társasház: áttekintés a lakástakarék és lakáshitel lehetőségeiről
A jelen tájékoztatás nem tekinthető a Fundamenta-Lakáskassza Zrt. részéről hivatalos ajánlattételnek, az itt leírtak kizárólag a figyelemfelkeltést célozzák.
A tájékoztatás nem teljeskörű, a termék részletes feltételeit az Üzletszabályzat, valamint a Fundamenta-Lakáskassza Zrt. 1 A Fundamenta-Lakáskassza Zrt. az EBKM értékét a betéti kamat és az értékpapírok hozama számításáról és közzétételéről szóló 82/2010. (III. 25.) Korm. rendelet rendelkezéseinek megfelelően havi 20.000 forint, továbbá havi 100.000 forint folyamatos betételhelyezést feltételezve is meghatározta.
A lakás-takarékpénztár által nyújtott lakáskölcsön teljes hiteldíj mutató meghatározásáról, számításáról és közzétételéről szóló 83/2010. (III.25.) Korm. rendelet 9. § (1) és (3) bekezdés szerint számított referencia THM érték 5,04%, amely az Otthontervező Lakásszámla 125 számú módozatra (10 év 5 hónap megtakarítási idő) vonatkozik. Reprezentatív példa lakáskölcsönre: a szerződéses összeg 3.480.000 forint, ebből a lakáskölcsön teljes összege 2.003.301 forint; a kölcsönkamat mértéke évi fix 4,1%, 113 hónapos futamidőre. A hitel teljes díjában foglalt, jelzálogbejegyzéshez kapcsolódó díjak: 70.700 forint. Havi törlesztőrészlet 21 682 forint, a törlesztőrészletek száma 112, a törlesztőrészletek összege 2.419.454 forint.
A lakás-takarékpénztár által nyújtott lakáskölcsön teljes hiteldíj mutató meghatározásáról, számításáról és közzétételéről szóló 83/2010. (III.25.) Korm. rendelet 9. § (1) és (3) bekezdés szerint számított referencia THM érték 5,31%, amely az Otthontervező Lakásszámla 159 számú módozatra (13 év 3 hónap megtakarítási idő) vonatkozik. Reprezentatív példa lakáskölcsönre: a szerződéses összeg 3.460.000 forint, ebből a lakáskölcsön teljes összege 1.998.949 forint; a kölcsönkamat mértéke évi fix 4,5%, 139 hónapos futamidőre. A hitel teljes díjában foglalt, jelzálogbejegyzéshez kapcsolódó díjak: 70.700 forint. Havi törlesztőrészlet 18.684 forint, a törlesztőrészletek száma 138, a törlesztőrészletek összege 2.569.455 forint.
A lakás-takarékpénztár által nyújtott azonnali áthidaló kölcsön teljes hiteldíj mutató meghatározásáról, számításáról és közzétételéről szóló 83/2010 (III25) Korm. rendelet 9 § (1) és (3) bekezdés szerint számított referencia THM érték 9,16% a jelzálog fedezete mellett nyújtott azonnali áthidaló kölcsönre, amelynél a hitel teljes összege 5.000.000 forint, a hitelkamat mértéke évi fix 7,5% az azonnali áthidaló szakaszban, évi fix 4,1% a lakáskölcsön szakaszban, futamideje 126+113=239 hó. A hitel teljes díjában foglalt díjak: számlanyitási díj: 50.000 forint, folyósítási díj: 50.000 forint, számlavezetési díj: 244 forint/hó, jelzálogbejegyzéshez kapcsolódó költségek: 70.700 forint Az azonnali áthidaló szakaszban a törlesztőrészletek száma 126, a havi törlesztőrészlet nagysága 47.494 forint, a törlesztőrészletek összege 5.923.924 forint. A lakáskölcsön szakaszban a törlesztőrészletek száma 112, a havi törlesztőrészlet nagysága 31.250 forint, a törlesztőrészletek összege 3.516.647 forint. A fogyasztó által fizetendő teljes összeg 9.589.766 forint. A THM értéke nem tartalmazza jelzáloggal terhelendő ingatlan biztosításának díját. A hitel fedezete ingatlanra bejegyzett jelzálogjog, az ingatlanra vagyonbiztosítási szerződés megkötése szükséges.
Milyen szolgáltatóknál érhető el a lakástakarék? Jelenleg három szolgáltató nyújt lakástakarék megtakarítást Magyarországon. Az Erste lakástakarékjai 5, 8 és 10 éves megtakarítási idővel rendelkeznek, míg az OTP-nél 4 és 8 éves konstrukciók elérhetőek. A Fundamenta-Lakáskassza termékei pedig a legrugalmasabbak, hiszen 4-15 év között többféle megtakarítási időt lehet választani. Ezek a megtakarítási formák teljesen adómentesek, így a hozamok után nem kell személyi jövedelemadót (szja) és szociális hozzájárulási adót (szocho) fizetni. A megtakarítási időszak lejártával pedig fix kamatozású lakáskölcsön is igénybe vehető.
Ahhoz, hogy megtaláld a számodra legkedvezőbb lakástakarék megoldást, használd lakástakarék kalkulátorunkat, amely segít összehasonlítani a különböző konstrukciókat és kiválasztani a legmegfelelőbbet.
Hol helyezkedik el a lakástakarék a megtakarítások világában? Az LTP egy rendszeres, alacsony kockázatú, közepes-magas hozamú konstrukció, ahol az új befizetések hozama nem csökkenhet.
Hogyan lehetséges, hogy állami támogatás hiányában is elérhető akár 15-40% jóváírás? A pénztárak most „zsebből” fizetik a jóváírást. 2020-tól kezdődően megemelkedett a magyar hozamkörnyezet. Így a pénzintézetek képesek kigazdálkodni akár 6% feletti évesített hozamokat. VIGYÁZAT: a 40%-os egyszeri jóváírás nem egyenlő 40% évesített hozammal!
Mennyi pénz áll rendelkezésünkre 50 ezer Ft havi megtakarítás mellett 8 év után? Az alábbi ábra a három szolgáltató különböző 8 éves konstrukcióit hasonlítja össze.
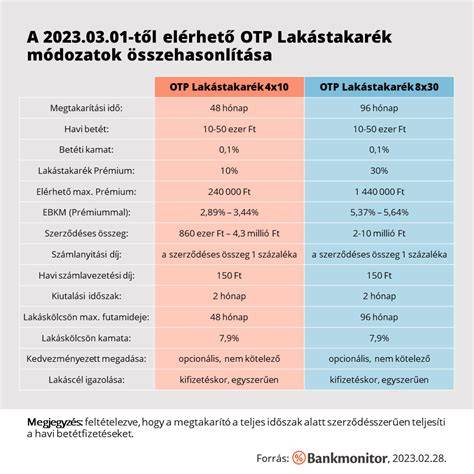
OTP lakástakarék Az OTP által kínált lakástakarékok 4 és 8 éves futamidővel érhetőek el, amelyeknél a havi befizetés összege 10 000 Ft és 100 000 Ft között választható. A konstrukciók éves hozama (EBKM) a 4 éves termék esetében 3,60%, míg a 8 éves megtakarítás 5,84%-os hozamot biztosítja. A megtakarítási időszak lejártát követően lehetőség nyílik lakáshitel igénylésére, amelynek futamideje a megtakarítási idővel azonos. 4 éves LTP után 4 éves hitel vehető fel és ugyanígy a 8 évesnél is 8 éves hitel vehető fel. A hitelkonstrukciók THM-je a 4 éves terméknél 9,9%, a 8 évesnél pedig 9,3%.
Fundamenta Lakáskassza A Fundamenta kínálatában 46 hónaptól (szűk 4 év) egészen 178 hónapos (szűk 15 év) megtakarítási időig terjednek a lakástakarék konstrukciók. A havi befizetés összege 10 000 Ft és 50 000 Ft között szabadon választható. A 178 hónapos futamidejű lakástakaréknál akár 40%-os kamatbónusz is elérhető. Ilyen mértékű bónuszt jelenleg kizárólag a Fundamenta kínál - azonban ez nem évi 40% kamatot jelent, hanem egyösszegű bónuszt. A hozamok (EBKM) 0,37% és 6,11% között mozognak, a választott konstrukció függvényében. A Fundamenta Otthontervező LTP alacsonyabb hozamot kínál, cserébe alacsonyabb kamatozású hitellel segíti a lakáscél megvalósítását a megtakarítási idő végén. Emellett a Fundamenta Jövőépítő LTP magasabb hozamot nyújt, viszont a hozzá kapcsolódó hitel THM-je is magasabb. A hitelek futamideje jellemzően rövidebb, mint a megtakarítási idő, a THM pedig 4,19% és 9,74% között mozog, a választott hitelkonstrukció függvényében.
Erste lakástakarék Az Erste kínálatában jelenleg 5, 8 és 10 éves lakástakarékok érhetőek el. Különlegességük, hogy a 10 éves konstrukció lehetőséget biztosít egyszeri pénzkivételre a megtakarítási időszak alatt, anélkül, hogy ez megszakítaná a megtakarítási folyamatot. Hozam tekintetében (EBKM) az Erste termékei 3,93% és 6,10% között mozognak, ezek közül a 8 éves rendelkezik a legmagasabb hozammal. A megtakarítási időszak lezárultával lehetőség van lakáshitel igénylésére, amelynek futamideje megegyezik a megtakarítás hosszával. Ez azt jelenti, hogy például egy 5 éves megtakarítás mellé 5 éves, míg egy 8 éves megtakarítás esetén 8 éves futamidejű hitel vehető fel.
A jelen tájékoztatás nem tekinthető a Fundamenta-Lakáskassza Zrt. részéről hivatalos ajánlattételnek, az itt leírtak kizárólag a figyelemfelkeltést célozzák. A tájékoztatás nem teljeskörű, a termék részletes feltételeit az Üzletszabályzat, valamint a Fundamenta-Lakáskassza Zrt. A Fundamenta Személyi Bankár a Fundamenta-Lakáskassza Kft. közvetítői alvállalkozója. A Fundamenta-Lakáskassza Kft., mint függő pénzügyi közvetítő a Fundamenta-Lakáskassza Zrt. 1 A Fundamenta-Lakáskassza Zrt. az EBKM értékét a betéti kamat és az értékpapírok hozama számításáról és közzétételéről szóló 82/2010. (III. 25.) Korm. rendelet rendelkezéseinek megfelelően havi 40.000 forint havi 100.000 forint folyamatos betételhelyezést feltételezve is meghatározta. A Fundamenta Lakáskasszánál továbbra is van lehetőség új lakástakarékpénztár szerződések kötésére. A Fundamenta Lakáskassza az első magyarországi lakástakarékpénztár. 1997 óta van a piacon. A lakástakarékpénztár állami támogatások megszűnésével a Fundamenta nem szüntette be a tevékenységét. A lakáskassza vagy lakástakarékpénztár egy célhoz kötött megtakarítás. Ez azt jelenti, hogy az összegyűjtött pénzt lakáscélra használhatod fel, például lakásvásárlásra, építésre, felújításra vagy bővítésre. Előnye, hogy már kis összeggel is elkezdhetsz takarékoskodni. A megtakarításodra kamatot és kamatbónuszt kapsz. A lakástakarékhoz kapcsolódó hozam kamatadómentes, és szocho sem terheli. A megtakarítási időszak végén igényelheted a Fundamenta lakáshitelét, de nem muszáj ezt választanod. A megtakarítás és a hitel együtt a szerződéses összeg. A hitel kondícióit már a megtakarítás elindításakor ismerni fogod, de előfordulhat, hogy amikor lejár a megtakarítási időszak, akkor ennél kedvezőbb lakáshitel is lesz a piacon, vagy elérhető lesz olyan kamattámogatott hitel, amelyet igényelhetsz. A megtakarításod, illetve a hozzá tartozó hitelt hitelkiváltásra is használhatod. Fundamentánál tarthatod és, tovább gyarapíthatod. 72 000 forintot. A megtakarítási összeg akár havi 100 000 forint is lehet. kamatbónusz évente egyszeri 5 százalék, a betéti kamat 0,1 százalék. amiből a saját megtakarításod 16 803 175 forint. telt le a megtakarítási időszak. számolnod. tudsz majd megtakarítani. A kamatbónusz 5 százalékról indul, és minden évben 2,5 percentzkal nő. A kamatbónusz tehát progresszív, azaz fokozatosan nő. Lehet. Ha nem a saját, hanem gyermeked jövőjéről szeretnél gondoskodni, és az ő lakáscéljait szeretnéd támogatni, akkor neked való a gyerek akció. A Megvalósító lakáshitel akkor hasznos, ha már most, a megtakarítási időszak elején szeretnéd megvalósítani a lakáscéljaidat. Ez szintén egy megtakarításból és hitelből álló konstrukció, de a lakáshitel összege az induláskor a megtakarítási összeg is tartalmazza. A Továbblépő lakáshitel esetében szintén nem feltétlenül kell megvárnod a megtakarítási időszak végét ahhoz, hogy felhasználd a szerződéses összeget. Ha már két éve a Fundamenta ügyfele vagy, és lakásszámlán takarékoskodsz, akkor igényelheted ezt a hitelt. A Célbaérő lakáshitel pedig akkor előnyös, ha megvárnád a megtakarítási időszak végét, és csak utána van szükséged a hitelre. Kedvező feltételeket kaphatsz, ha első lakásodat vásárolod. Ha hamarabb szükséged van a pénzre, akkor lehetőséged van arra, hogy a megtakarítási időszak vége előtt is hozzájuss, ha pedig tovább takarékoskodnál, arra is van mód. A Fundamentánál havonta magas összeget, akár 100 000 forintot is befizethetsz. Szerintem a pénzügyek ismerete nem szükséges rossz, hanem alapvetően fontos dolog. Célom, hogy megmutassam, hogy pénzügyi témákról érthetően és érdekesen is lehet beszélni. Cikkeimmel igyekszem segíteni, hogy a legtöbbet hozhasd ki egy támogatásból vagy hitelből.
Az LTP egy rendszeres, alacsony kockázatú, közepes-magas hozamú konstrukció, ahol az új befizetések hozama nem csökkenhet.
- OTTHONTERVEZŐ sokféle megtakarítási idővel
- Konstrukciók THM értékei 4 és 9% körül
- Fix kamatozású hitel a megtakarítás végén
Akkor érdemes fontolóra venni a lakástakarékot, ha lakáscélod van és kis összeggel szeretnél elkezdeni takarékoskodni.
Mik azok a jelzáloghitelek? | írta: Wall Street Survivor
| Konstrukció | Megtakarítási idő | EBKM | THM | Hitel futamidő |
|---|---|---|---|---|
| 4 év | 3,60% | 9,9% | 4 év | |
| 8 év | 5,84% | 9,3% | 8 év | |
| 4-15 év | 0,37-6,11% | 4,19-9,74% | 0-15 év | |
| 8 év | 3,93-6,10% | Nincs közvetlen THM megadva | 8 év |
A megtakarítási időszak végén igényelhető Fundamenta lakáshitelek feltételei és feltételek szerint alakulnak, a THM és a hitel összege is a kiválasztott konstrukciótól függ.
A megtakarítás és a hitel együtt a szerződéses összeg. A hitel kondícióit már a megtakarítás elindításakor ismerni fogod, de előfordulhat, hogy amikor lejár a megtakarítási időszak, akkor ennél kedvezőbb lakáshitel is lesz a piacon, vagy elérhető lesz olyan kamattámogatott hitel, amelyet igényelhetsz. A megtakarításod, illetve a hozzá tartozó hitelt hitelkiváltásra is használhatod. Fundamentánál tarthatod és, tovább gyarapíthatod.
tags: #fundamenta #dijtablazat #tarsashaz