
Gazora elso lakasvasarlas: teljes körű útmutató az Otthon Start programmal
Az első lakás megvásárlása sokak számára évekig elérhetetlen álomnak tűnt a magas ingatlanárak és hitelkamatok miatt. Ezen változtat a 2025 szeptemberében induló Otthon Start lakáshitel program, amely az állami kamattámogatás révén mindössze 3%-os fix kamatozású lakáHitelt kínál első lakásukat megszerzőknek.
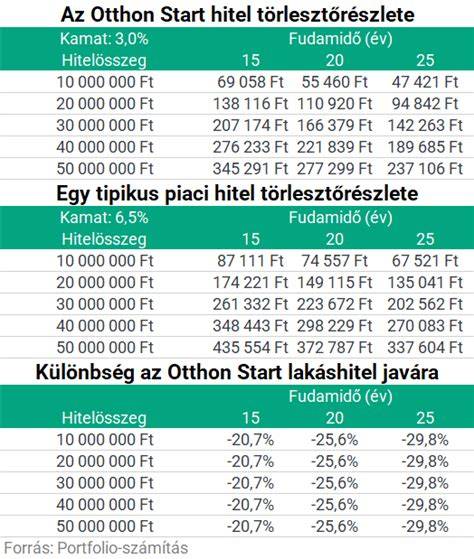
Ez óriási lehetőség az első lakásvásárlóknak: egy 30 millió forintos, 20 éves hitel esetén például havi ~66 ezer forinttal alacsonyabb törlesztőt eredményezhet a 3%-os kamat, mintha piaci, ~7%-os hitelt vennének fel - ez összesen akár több mint 15 millió Ft megtakarítás a teljes futamidő alatt. 2025. Az egyes támogatások igénybevétele függ az igénylő(k) életkorától, családi állapotától, gyermekvállalásától és egyéb körülményeitől, melyekre az alábbi cikkben részletesen is kitérünk. Konzultálj hitelszakértővel! Díjmentesen végigkísérünk a folyamaton a jogosultság felmérésétől, a dokumentáció előkészítésétől az igénylés lebonyolításáig.
Az Otthon Start és a kapcsolódó támogatások áttekintése
20 és 30 éves kor között; 30 - 35 éves kor között; 35-41 éves kor között
Kedvezményes konstrukciók: Házasság és gyermekvállalás nélkül; Házasság és gyermekvállalás; Házasság és gyermekvállalás nélkül; Házasság és gyermekvállalás; Házasság és gyermekvállalás nélkül; Házasság és gyermekvállalás
Babaváró hitel: nemigennemigennemnem; Munkáshitel*: igenigennemnemnem; CSOK Plusz**: nemigennemigennemigen; Falusi CSOK***: nemigen (min. 2 gyermek esetén); Falusi CSOK hitel***: igen (min. 2 gyermek esetén).
A Babaváró hitel 2019 óta népszerű pénzügyi segítség azoknak a fiatal házaspároknak, akik gyermeket szeretnének vállalni. Ez az összeg lakáscélú hitel felvételekor teljes mértékben felhasználható önerőként abban az esetben, ha a lakáshitel igénylésére a Babaváró hitel felvételét követő 90 napon belül kerül sor. 90 napon belüli felhasználás esetén a bankok a Babaváró hitel összegének 25%-át teherként veszik figyelembe. A Babaváró hitel előnye, hogy kamatmentesen törleszthető az első 5 évben. Amennyiben a gyermekvállalás teljesül, úgy a teljes futamidő alatt kamatmentes marad. 2025-től csak azok a házaspárok jogosultak a Babaváróra, ahol a feleség nem töltötte még be a 35. életévét.
Hasonlóan a Babaváró hitelhez, a gyermeket tervező házaspárok számára érhető el a CSOK Plusz kölcsön is. Ez egy kamattámogatott hitel maximum 3% kamattal, amely Magyarország területén lévő lakóingatlan építéséhez, vásárlásához és bővítéséhez használható fel. A jogosultsághoz elég legalább 1 gyermek vállalása. A felvehető CSOK Plusz összegének számítása során azonban a már meglévő gyermekek is figyelembe vehetők. Amennyiben a CSOK Plusz kölcsönt első lakásszerzéshez kívánjátok felhasználni, úgy figyelni kell arra, hogy a vételár, valamint a telekár nélkül számított bekerülési költség, illetve vásárlással egybekötött bővítés esetén a vételár és a bekerülési költség együttesen nem haladhatja meg a 100 millió forintot. Életkori megkötés CSOK Plusz hitel igénylésénél is van: a feleség a kölcsön iránti kérelme benyújtásának időpontjában még nem töltheti be a 41. életévét.
A Falusi CSOK egy vissza nem térítendő támogatás, melynek összegét a gyermekszám határozza meg. Fontos kiemelni, hogy a CSOK Plusszal ellentétben a Falusi CSOK jogosultság nem kötött gyermekvállaláshoz, meglévő gyermekek után is igényelhető. A támogatásra nem csak házaspárok lehetnek jogosultak, hanem eltartott gyermekkel rendelkező élettársak, egyedülálló személyek is. Amennyiben meglévő gyermek után történik az igénylés, a támogatott személyekre vonatkozóan felső életkorhatár nincs. Gyermekvállalás esetén - csakúgy, mint CSOK Plusz esetén - a feleség nem töltheti be a 41. Összege: 1 gyermek 1 millió forint, 2 gyermek 4 millió forint, 3 vagy több gyermek 15 millió forint. A Falusi CSOK azonban nem használható fel az ország minden településén, csak az úgynevezett preferált kistelepüléseken, vagy bármely település külterületén lévő tanya esetében, amennyiben azon lakóingatlan található. Preferált kistelepülésen új, egylakásos lakóépület építése vagy vásárlása esetén adó-visszatérítési támogatás igénybevételére is van mód maximum 5 millió forintig. Építés esetén a 27% ÁFA tartalmú számlák együttes összege a fenti összeghatárig visszaigényelhető.
A 10% önerővel történő finanszírozás célja a fiatalok első lakáshoz jutásának elősegítése. A 10% önerővel kapcsolatos rendeletek túlmutatnak a Babaváró és CSOK témakörén, és a bankok saját hatáskörben további feltételeket is szabnak, ami szűkítheti a jogosultak körét. 10% önerő zöld lakáshitelekre is vonatkozik 2025-től.
A munkáshitel több tekintetben hasonlít a Babaváró hitelhez: kamatmentes, nem szükséges hozzá ingatlanfedezet és konkrét hitelcél megjelölése nélkül bármire felhasználható. A munkáshitelnél azonban gyermekvállalási kötelezettség nincs, de első és második gyermek születése esetén a törlesztés 2 évig szüneteltethető, továbbá második gyermek születésekor a fennálló tőketartozás 50%-a, harmadik gyermek születése esetén a teljes tőketartozás elengedésre kerül. 2025. január elsejétől a munkáltató a lakhatási kiadások támogatása céljából akár havi 150 ezer forintos lakásbérleti díj- vagy törlesztőrészlet-támogatást nyújthat 35 év alatti munkavállalója részére. Ez a juttatás az éves 450 ezer forintos kedvezményes felső értékhatár felett adható. A lakhatási támogatás éves szinten legfeljebb 1,8 millió forintot jelenthet a munkavállalók számára. 2026-tól otthontámogatásban részesülnek a közszolgálati dolgozók. Az évi 1 millió forintos lakhatási támogatást lakáshitel-törlesztésre vagy új lakáshitel önrészének kifizetésére használhatják fel az arra jogosultak.
Az egyes programok részletei és gyakorlati használat
A 2025 szeptemberében induló államilag támogatott 3%-os lakáshitel keretében akár 50 millió forintot is fel lehet venni maximum 25 éves futamidőre. A fix 3% a jelenlegi piaci kamatoknál jelentősen kedvező. Más támogatott hitelprogramokkal együtt is igényelhető (például a Babaváró, CSOK Plusz, Falusi CSOK), és az általános banki hitelfelvételi szabályok is érvényesek. A program rugalmasan kezeli az élethelyzeteket, az egyes támogatások kombinálhatóak, ezzel még nagyobb segítséget nyújtva az első ingatlan megvásárlásában. Az előminősítés és a személyre szabott kalkuláció érdekében érdemes szakértőket bevonni.
Az ingatlanvásárlás legfontosabb állomásai között szerepel: 1) felmérni, hogy mekkora összeget tudunk/ akarunk ráfordítani; 2) meghatározni az önrész és az igényelt hitel összegét; 3) kiválasztani az ingatlan típusát; 4) ellenőrizni a telek és az épület jogi és technikai helyzetét. 5) előzetes értékbecslést kérni a banktól, mert ez döntően befolyásolja a hitel felvételét. 6) összehasonlítani a bankok ajánlatait a legkedvezőbb feltételekért.
Az értékbecslés kardinális pont, hiszen az értékbecslés eredménye befolyásolja, hogy a bank folyósít-e hitelt az ingatlanra. A hitelképesség meghatározásához fontos az előzetes hitelbírálat, amely megmutatja, mennyi hitel kapható. A fedezet értékét értékbecslő mérik fel, és a bank maximum a fedezet értékének 80%-át adhatja. 2024-től a 10% önerő lehetősége is megnyílik a bankok számára. A megfelelő lakáshitel kiválasztása hosszú távú kötelezettség, érdemes ezért alaposan megfontolni és több ajánlatot kérni.
Az ingatlanvásárlás során a típusok közül a lakások és a házak közti különbségek mellett fontos figyelembe venni a társasházi lakások közös költségeit, a telek határait, övezeti besorolást és a közlekedési lehetőségeket. A telek határainak és tulajdonosi jogainak ellenőrzése elengedhetetlen. Az osztatlan közös tulajdon vagyonegyesítés esetén a megállapodások rendezése szükséges. Az osztatlan közös tulajdon kezelése gyakran kompromisszumos megoldásokat igényel, ezért érdemes előre tisztázni a használati megállapodásokat.
Ha a költségek előre felmérése és a fedezetek rendben vannak, akkor a hitelképesség maximális kiaknázásával megkönnyíthető az első ingatlan megvásárlása. A 10% önerő mellett a bankok különböző kockázatokat és feltételeket kérhetnek, és nem minden bank alkalmazza mindegyiket. A tartalékkeret és a megvásárolt anyagok időben történő beszerzése segíthet minimalizálni az árnövekedés kockázatát. A generálkivitelező kiválasztása helyett érdemes lehet egyedi szakembereket felkérni bizonyos munkákra, bár ez gyakran költségnövelő lehet. A tervezésre és költségirányításra adott felkészülés meghatározza a végösszeget és az időkeretet is.
Az első lakás vásárlásához kapcsolódó jogszabályok és illetékek alakulása folyamatosan változik. Az illeték mértéke általában az ingatlan forgalmi értékének 4%-a, de kedvezmények és mentességek elérhetők lehetnek a CSOK és más programok esetén. Az első lakás vásárlásakor adható illetékmentesség vagy részfizetési lehetőség jelentősen megkönnyítheti a folyamatot. A CSOK Plusz és a Babaváró együttes igénylése is lehetséges, és a CSOK Plusz esetében a maximálisan felvehető összeg a gyermekek számától függ. Fontos figyelni, hogy 2025-ben a támogatások feltételei és körülményei folyamatosan változhatnak, ezért mindig érdemes ellenőrizni a hivatalos forrásokat.
Gyakorlati tippek és támaszkodó források
- Először készíts költségvetést, és vegyük figyelembe a teljes vételárat, az adásvételi díjakat, közműátírást és felújítási költségeket.
- Kérj előzetes hitelbírálatot, és gyűjts több ajánlatot a bankoktól.
- Ellenőrizd az ingatlan jogi helyzetét: tulajdoni lap, tervek, tehermentesség.
- Kérj le tulajdoni lapot és készíts műszaki felmérést az ingatlan állapotáról.
- Fontold meg az osztatlan közös tulajdon lehetőségeit és a használati megállapodásokat.
Az Otthon Start Program (OSP) milliós buktatói
Összegzés és praktikus összefüggések
Az Otthon Start program és a kapcsolódó támogatások összességében jelentős mértékben megkönnyíthetik az első lakás megvásárlását, ha a jogosultságokat és a feltételeket előzetesen alaposan feltérképezzük, és célszerűen kombináljuk a különböző támogatási megoldásokat.
tags: #gazora #elso #lakasvasarlas