
Gépjármű tovább bérbeadása könyvelése: adózás és számvitel a gyakorlatban
A személygépkocsi fogalmát a különböző jogszabályok a saját rendelkezéseik alkalmazása szempontjából más-más módon definiálják, viszont a számvitelről szóló 2000. évi C. törvény (a továbbiakban: Sztv.) nem határozza meg a személygépkocsi fogalmát és a számviteli elszámolás szempontjából nincs jelentősége annak, hogy milyen típusú gépjárműről van szó. A lényeg az, hogy a járművet milyen célra használják és az tartósan szolgája-e a vállalkozás tevékenységét vagy sem. Valójában csak a járműhöz kapcsolódó adók és illetékek elszámolása szempontjából érdekes az, hogy milyen fajta járműről van szó.
A számviteli előírások alapján, ha egy beszerzett gépjármű hosszú távon, azaz egy évnél tovább szolgálja a vállalkozás tevékenységét, akkor azt tárgyi eszközként kell nyilvántartásba venni, pontosabban járműként kell osztályozni a használatba vételt követően. A mérlegben ezek a járművek általában együtt szerepelnek más műszaki gépekkel, berendezésekkel, azonban a főkönyvi vagy analitikus nyilvántartásban szükséges lehet ezeket részletezni. Egy személygépkocsi akkor minősül tárgyi eszköznek, ha a vállalkozás hosszú távú használatra szerezte be, például cégautóként adja dolgozója rendelkezésére, vagy vállalati személyszállítási célokra használja. Amennyiben a személygépkocsi beszerzésének célja az továbbértékesítés, akkor azt a készletek között kell nyilvántartani. Ha az autó változatlan állapotban kerül továbbértékesítésre, akkor áruként történik a nyilvántartásba vétele. Viszont, ha használt autót vásárol a vállalkozás és azt javítási vagy átalakítási munkálatokkal készíti elő a továbbértékesítésre, ebben az esetben az anyagok között kell elszámolni. Az ilyen típusú munkálatok költségeit az anyagköltségek közé sorolják, és ezeket a költségeket a termelési költség részeként kell kezelni. A munkálatok befejezése után a jármű késztermékként kerül a készletre. Az autókereskedések esetében bemutató autók és tesztautók is az árukészletek közé tartoznak, amennyiben azokat átmenetileg használatba veszik, de az értékesítési cél fennáll.
Aregisztrációs adó és Áfa kapcsolatai
- Regisztrációs adó: A regisztrációs adó (2003. évi CX. törvény, Rega-tv.) a személygépkocsi beszerzésével kapcsolatos egyszeri fogyasztási típusú adó. Az adó alanya az a személy, akinek nevére az első belföldi forgalomba helyezést kezdeményezik, vagy akit a forgalmi engedélyben tulajdonosként jelölnek meg. Előlegként fizetett regisztrációs adó esetén követelés keletkezhet, melyet a gyári vezérképviselet vagy a márkakereskedő fizet. Regisztrációs adó visszaigénylésének esetei: forgalomba helyezés nem történik meg, külföldre kerül, vagy a gépjárműflotta-üzemeltető szerződése megszűnik.
- Áfa: A személygépkocsi beszerzéséhez kapcsolódó áfát általában nem lehet levonni, kivéve ha a beszerzés célja továbbértékesítés, bérbeadás vagy taxiszolgáltatás. Nyílt végű pénzügyi lízing esetén a lízingdíjak áfáját úgy kezelik, mint bérleti díjban felszámított előzetes áfát, amit vagy 50%-ban, vagy az útnyilvántartás alapján meghatározott arányban lehet levonni, amennyiben az adóköteles tevékenységet szolgálja. Ha a lízinget a Bérbeadó oldalán szerepeltetik, a készletek illetve tárgyi eszközök között nyilvántartandó.
A tartós bérlet vagy operatív lízing hazai sajátosságai
A tartós bérletet - más néven operatív lízinget - a bérleti díjak költségként történő elszámolása jellemzi, hiszen a lízingelt eszköz a futamidő alatt nem kerül a vállalkozás könyveibe. A futamidő végén az eszköz visszakerül a lízingbeadóhoz, és a szerződés nem kötelez vételi opciót. A tartós bérlet lehetőséget ad az Áfa visszaigénylésére az üzleti használat arányában, a költségelvonásokkal és az üzemeltetési díjakkal összefüggésben. Amennyiben a magánhasználat aránya bizonyítható az útnyilvántartás alapján, a bérleti díj Áfáját a vállalkozás arányában visszaigényelheti.
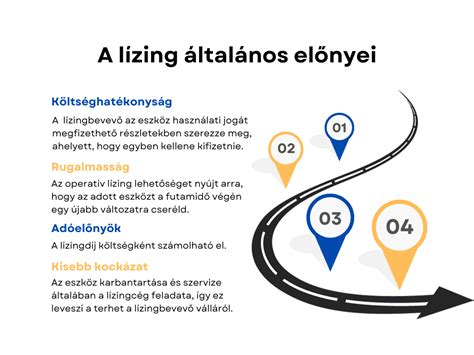
Áfa visszaigénylés gyakorlati példával
Ha az útnyilvántartás szerint a cégautó használat 20%-a magánjellegű, a tartós bérleti díj Áfájának 80%-a igényelhető vissza. A tartós bérlet opciói között szerepelnek a szerviz, gumicsere, karbantartási költségek, amelyek szintén visszaigényelhetőek az üzleti használat arányában. Az Áfa-törvény alapján a visszaigénylés részletei a megkötött megállapodástól és a tényleges használattól függenek.
Hogyan legyen céges autóm? Hitellel, lízinggel, tartós bérlettel?
Cégautóadó és a tartós bérlet
A cégautóadó a vállalkozások használatában lévő személyautók után Negyedévente fizetendő adónem. Ha tartós bérletet választunk, a cégautóadó nem a bérbevevőt terheli, hanem a flottakezelőt, amely a tulajdonjogot vagy üzembentartói státuszt egyesíti. A tartós bérlet melletti gépjárműadó elszámolása lehetővé teszi, hogy a gépjárműadó összegét a cég adótervezése kapcsán csökkentett összeggel igényeljék vissza, amennyiben a törvények ezt lehetővé teszik.
A járulékos kérdések: cafeteria, katás adózás és apport
A cafeteria, a TAO és az egyéb adózási módok között több megoldás érintett lehet a cégautó használatával kapcsolatban. A cafeteria keretében történő juttatások adózási és számviteli hatásait külön is érdemes mérlegelni, például a társasági adó szempontjából 9%-os adómegtakarítás érhető el, de a költségelszámolás mértéke és a levonható ÁFA is befolyásolja az adózást. Állítás szerint a magáncélú üzemanyaghasználatért a munkáltató vagy a munkavállaló felel, attól függően, ki finanszírozza a költségeket. Az apport és a részvényesi adózási vonzatok a jármű bekerülési értékét és a saját tőkébe történő rendezést érintik.
tags: #gepjarmu #tovabb #berbeadas #konyvelese