
Gépkocsi kezdő bérleti díj előleg: adólevonási lehetőségek és gyakorlati útmutató
A fentiekkel összhangban a legtöbb vállalatot érintő témát a 2019 óta hatályos Áfa-törvény változásai jelentik, különös tekintettel a bérelt személygépkocsik áfalevonási szabályaira. Az új rendelkezések az Európai Tanács derogációs határozatán alapulnak, és a 124. § 4. bekezdés b) pontja, valamint a 125/A. szakasz tartalmazza a részleteket. A módosításokkal lehetőséget nyújtanak az adóalanyok számára, hogy válasszanak: az előzetesen felszámított áfa 50%-át levonják, vagy az útnyilvántartás alapján az üzleti használat arányában alkalmazzák az adólevonást.
A személygépkocsi fogalma és besorolása
Az Áfa törvény nem ad külön definíciót a személygépkocsira, viszont az EU-s derogáció meghatározza, hogy mely gépjárművek esnek a szabályok hatálya alá. A vám- és statisztikai nómenklatúráról szóló módszertan szerint a 8703 vámtarifa alá tartozó gépjárművek esetében alkalmazható az új szabályozás. Az adóhatóság 2018 végén közzétett tájékoztatója szerint a személygépkocsi fogalma ebben a körben értelmezendő a 8703 vámtarifaszám alapján.
A személygépkocsi bérleti szolgáltatás fogalma
A definíció nem tesz különbséget rövid és hosszú távú bérlet között; ennek megfelelően az operatív lízingek és a nyílt végű pénzügyi lízing szolgáltatásai is levonási jog alá tartozhatnak. A döntés a 125/A. § szerint több autó bérlése esetén attól függ, hogy az adóalany melyik személygépkocsira vonatkozóan választ módszert: 50%-os átalány, vagy tételes útnyilvántartás. Ha egy bérleti szerződés keretében több autónál kell választani, a bérleti díjakat tartalmazó szerződésnek személygépkocsira lebontva kell tartalmaznia a díjakat a megfelelő alkalmazáshoz. Rövid távú bérlet esetén a számlánkénti választási jog csak korlátozottan értelmezhető.
Rövid és hosszú távú bérlet esetleges megoldásai
- Rövid távú bérlet (30 napot meg nem haladó használat): ha igazolható a magánhasználat hiánya, az áfa teljes mértékben levonható; magánhasználat esetén vagy 50%-os átalányt alkalmaznak, vagy útnyilvántartás alapján vonják le az áfát.
- Hosszú távú bérlet: a vállalkozás személygépkocsinként dönthet az adólevonási módszerről (50% vagy útnyilvántartás alapján történő arányos levonás).
Útnyilvántartás szerepe és formája
Ha az adóalany a személygépkocsit gazdasági tevékenysége mellett magáncélra is használja, és nem él a 50%-os levonási lehetőséggel, akkor útnyilvántartást kell vezetnie a vállalat üzleti útjairól. A nyilvántartás formája nem rögzített; tetszőleges módszer használható (GPS-alapú, műholdas vagy más nyilvántartás). Az útnyilvántartás nélkül vagy hitelesen igazolt magánhasználat esetén a teljes áfa levonása nem tartható fenn.
Teljesítményalapú üzemanyag- és egyéb költségek levonhatósága
Abban az esetben, ha a bérbeadó továbbterheli a bérleti díjat, és a magánhasználatot a díjba beépíti, a kapcsolódó áfa levonható, ha legalább az áfát az üzleti célra nyújtott szolgáltatások adóalapjába építik be. A parkolási díjak és az autópályadíjak áfája általában nem vonható le, kivéve ha közvetített szolgáltatásnyújtás részeként veszik igénybe a szolgáltatást és annak díját a bérbeadó részéről kimutatják a számlán.
Az üzemanyag és egyéb üzemeltetési költségek levonása
Az üzemanyag és egyéb fenntartási költségek általános szabály szerint nem vonhatóak le teljesen, kivéve ha a bérbeadó közvetlen anyagjellegű ráfordításként beépíti azokat a bérbeadási szolgáltatás adóalapjába. Ebben az esetben az érintett költségek áfája teljes körben levonható. Ha az üzemanyag önálló értékesítési célként valósul meg, akkor annak áfája levonható a továbbértékesítési célok tekintetében.
Adózás a tartós bérletnél és a cégautóadó viszonya
A tartós bérlet előnyei közé tartozik, hogy a teljesítményalapú gépjárműadó csökkenthető, s gyakran a cégautóadó levezethető. A megállapodásban kiemelten fontos, hogy a lízingadó és az üzembentartó személye egy személy legyen, különben kettős adózás alakulhat ki. A tartós bérlet esetében a lízingadó a flottakezelő kötelezettsége lehet, és a cégautóadó kockázata a bérbevevőre hárulhat, ha az üzembentartó és a tulajdonos nem ugyanaz.
A társas vállalkozások és a cafeteria
A cafeteria keretében történő juttatások adózási szempontból is relevánsak. A TAO adóalanyokra vonatkozó kedvezmények miatt megfontolandó a költségelszámolás és a juttatások adóterhei közötti egyensúly. Példaként: ha a juttatás nettó értéke 80 000 forint, akkor a költségelszámolásból adódó adómegtakarítás 9%-ban képezhető, meghatározott feltételek mellett. Ugyanakkor a közvetlen költségek teljes mértékben vagy részben levonhatóak lehetnek a tartós bérlethez kapcsolódóan.
Példák és gyakorlati megfontolások
- Ha egy vállalat több személygépkocsit bérel, és a magánhasználatot útnyilvántartás alapján igazolja, az adólevonás arányosítható a tényleges üzleti használathoz képest.
- Ha a bérleti díj tartalmazza a karbantartást és az üzemanyaghasználatot, mindez beépíthető az adóalapba, és így részben vagy egészben levonható az Áfa.
- Kérdéses lehet például, hogy a cégautóadó melyik fél terhére jut, ha a megállapodás szerint a flottakezelő tulajdonában marad az autó.
- A tartós bérlet minősége és a magyar székhelyű adózók esetében az adólevonások részletei végzetesek lehetnek a költségszámításokban. Érdekesség, hogy a hosszú távú szerződések általában költséghatékonyabbak lehetnek a flotta fenntartása szempontjából.
Gyakorlati útmutató az átálláshoz és megoldásokhoz
A tartós bérletnél érdemes előre tervezni: válasszuk ki a megfelelő finanszírozási módot (50% áfalevonás vagy arányos levonás útnyilvántartás alapján), és gondoskodjunk a szükséges útnyilvántartásról. Emellett fontos a cégautóadó és a felmerülő költségek gondos nyilvántartása, hogy elkerüljük a kettős adóztatást és maximalizáljuk az adózási kedvezményeket. A tartós bérlet és az operatív lízing esetében kiemelten figyeljük, hogy a lízingadó és üzembentartó elválik-e a megállapodásban, mert ez befolyásolja az adólevonást és a gépjárműadó megfizetését.
Néhány praktikus tipp a magáncélú használat és az adminisztráció terén
- Válasszunk olyan konstrukciót, amely megfelel a cégünk tevékenységének, és amely lehetővé teszi a tiszta adólevonási útvonalakat.
- Ha a magánhasználat jelentős, vezessünk részletes útnyilvántartást és intelligens nyilvántartási módokat alkalmazzunk (GPS-alapú nyilvántartás, digitális logok egyéb megoldásokkal).
- Értékeljük a későbbi értékcsökkenést és a maradványértéket a flottában, figyelve a modellek frissítéseire és a piac változásaira.
- Megfontoljuk a GAP biztosítást a kiszámítható költségek érdekében, és értékeljük, hogy a legfontosabb költségek közé tartozik-e a cégautóadó és közvetett költségek.
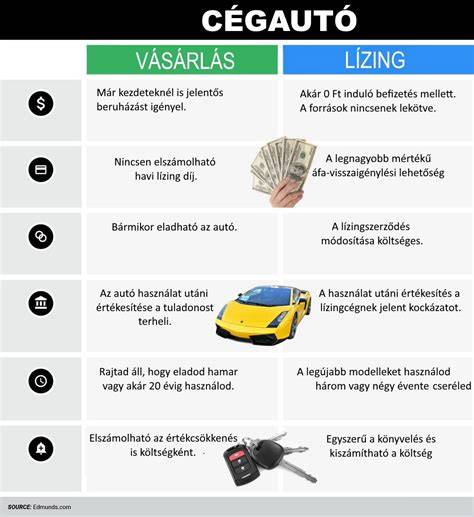
6 dolog, ami az tartós bérlet ajánlatadáshoz kell. - NelsonFlotta
A tartós bérlet lényege és jelentése: egy lízingelt jármű használatának finanszírozása, ahol nincs kötelező vételi opció a futamidő végén, a lízingdíj pedig költségként jelentkezik a bérbevevő könyvelésében. Az operatív lízing és a pénzügyi lízing közötti alapvető különbség, hogy utóbbi esetén a szerződés végén a tulajdonjog átszállhat a bérlőre, míg az operatív lízingnél ez nem történik meg. A flotta kezelését kiszervező flottakezelő hozzájárul a hatékony adminisztrációhoz és a kedvező beszerzési feltételekhez.
A témával kapcsolatos gyakorlati kérdések és válaszok (kivonat)
- A személygépkocsi bérbeadása számlázása: bérleti díj vagy személyi jellegű egyéb kifizetés?
- A tartós bérlet lezárása után a lízingbeadó értékesíti az autót: hogyan hat a fizetési kötelezettség a végére?
- A havi díj egy összegben tartalmaz több szolgáltatást: hogyan lehet könyvelni a díjat és az egyes elemeket?
- Egy magánszemély tag bérel társaságon keresztül gépjárművet: számolható-e el a költség a társaságnál?
- A vállalat Gépjármű-kereskedőként adott-e ki autókat bérbeadásra és levonható-e a tartós bérleti díj Áfa-ja?
- A nemzetközi bérleti szerződések és az Áfa visszaigénylése: hol és hogyan számítandó az Áfa?
tags: #gepkocsi #kezdo #berleti #dij #eloleg