
Goki dolgozoi lakashitel – részletes útmutató a munkáltatói kölcsönökről és a Raiffeisen Lakáshitel feltételeiről
Az alábbi cikk a közjegyzői díj, a munkáltatói kölcsönök és a Raiffeisen Lakáshitel közötti kapcsolódási pontokat, feltételeket és gyakorlati megfontolásokat összegzi. A szöveg a megadott draft elemzése és rendezése alapján készült, célja pedig, hogy érthető és részletes legyen a témában érintett olvasók számára.
1. Közjegyzői díj és THM
A közjegyzői díj pontos mértéke a közjegyzői díjszabásról szóló 22/2018. (VIII. 2025. október 1. és 2026. szeptember 30. között igényelt hitel és 2026. december 31-ig kiállított hitelígérvény alapján folyósított szerződésekre érvényes.
A THM meghatározása az aktuális feltételek és hatályos jogszabály figyelembevételével történt. A feltételek változása esetén a THM mértéke módosulhat. A THM mutató értéke nem tükrözi a hitel kamatkockázatát. A THM értékek kiszámítása a 2026. május 1-én érvényes kondíciók alapján történt, és 12 000 000 Ft hitelösszegre vonatkozik, 10, 15 vagy 20 éves futamidő esetén fix kamatozású termékeknél.
2. Raiffeisen Lakáshitel - díjak, kedvezmények és feltételek
Raiffeisen Lakáshitel esetén az elengedett díjakat meg kell fizetni, ha a Kölcsön három éven belül végtörlesztésre vagy a kölcsön tőketartozásának felét meghaladó összegű előtörlesztésre kerül.
A megvásárolt ingatlan energetikai besorolása eléri a 7/2006 (V. 24.) TNM rendelet szerinti BB besorolást, vagy a 9/2023-as rendelet szerint kedvezőbb feltételek adhatóak a hitelfelvevő számára.
A bank különböző akciókat kínál a Raiffeisen Lakáshitelhez: CSOK plusz hitel, Babaváró kölcsön és Otthon Start program együttes igénylése esetén 0,50% pont standard kamatkedvezményt biztosít az Ügyfelek részére. Hitelkonstrukciók között az alábbi kedvezmények érvényesülhetnek:
- Raiffeisen Lakáshitel és CSOK plusz hitelprogram együttes igénylése esetén 0,50% pont kedvezmény.
- Raiffeisen Lakáshitel és Babaváró kölcsön együttes igénylése, vagy a Babaváró folyósítását követő 180 napon belüli hiteligénylés esetén 0,50% pont kedvezmény.
- Raiffeisen Lakáshitel és Otthon Start program együttes igénylése esetén 0,50% pont kedvezmény.
Forint alapú Raiffeisen Lakáshitel esetén 0,8% pont kedvezmény is elérhető a teljes futamidő alatt, amennyiben a feltételek teljesülnek. Fedezetként több ingatlan bevonható (maximum 3), így nagyobb hitelösszeg érhető el.
3. Kamatperiódusok és futamidők
A 10 évre rögzített kamatozású hiteleknél a kamat mértékét a Bank 10 évre rögzíti. Ezen időtartamot kamatperiódusnak nevezzük. A 10 éves (MindigFIX 10), 15 éves (MindigFIX 15) és 20 éves (MindigFIX 20) futamidő végéig fix kamatozás esetén a kamat és törlesztőrészlet a futamidő végéig változatlan marad.
4. Jövedelmek és hitelfelvételi feltételek
Egyedüli igénylés esetén minimum havi nettó 214.662 Ft, adóstársas igénylés esetén mindkettőjüknek meg kell felelnie ennek az összegnek. A kölcsön kifizetéséhez a fedezetként felajánlott ingatlanokra vagyonbiztosítást kell kötni. A THM kiszámítása és a feltételek módosulása folyamatosan követik a jogszabályi változásokat.
5. Munkáltatói kölcsönök és béren kívüli juttatások
A munkáltatói kölcsön egy vezető irányelv alapján nyújtható forintban vagy átalány formában, jellemzően lakáscélra, felújításra vagy korszerűsítésre. A kölcsön előnye a kedvezőbb kamat és feltételek - összehasonlítva a banki hitellel -, továbbá az igénylés egyszerűbb folyamata. Ugyanakkor a munkáltatói kölcsön nem adható felhasználható szabad célokra, és gyakran alacsonyabb összegű, mint egy teljes banki hitel.
- A munkáltatói kölcsön beleszámít a JTM-be (jövedelemarányos törlesztési mutató), így befolyásolja a későbbi hitelkeretet.
- A bérelőleg egy olyan előleg, amelyet a későbbiekben a munkavállaló bruttó béréből vonnak le. Ennek összegét általában fél évig százalékosan osztják el a bérből.
- A jelzálogjogot a munkáltatói kölcsönre általában a munkáltató alapítja meg a jegyzőkönyvek szerint; a kölcsön visszafizetése után a zálogjog törlésre kerülhet.
Ha a munkáltatónál felvett kölcsönt elengedik, adóköteles lehet az elengedett tartozás. A jelzáloghitel elengedése nem általában alkalmazható a munkáltatói kölcsönre, és ha a munkáltató elengedi a tartozást, az adózás szempontjából is meg kell vizsgálni a vonatkozó jogszabályokat.
6. Távlatok és gyakorlati tanácsok
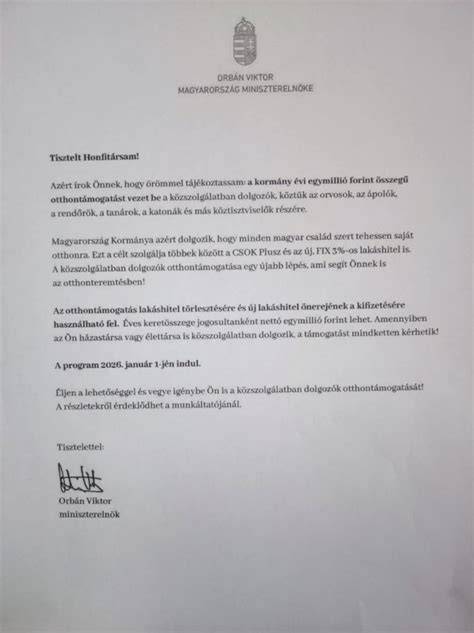
Ha lakáscélú kölcsönre van szükséged, először érdemes megnézned a banki ajánlatokat, majd a munkáltatói lehetőségeket is. A 361/2025. (XI. 25.) Korm. rendelet és a kapcsolódó adózási szabályok részletezzék a béren kívüli juttatások lehetőségeit és korlátozásait, különösen az Otthontámogatás és a lakhatási támogatás vonatkozásában.
Gyakorlati megfontolások
- Értékeld a saját anyagi helyzetedet: mennyire elérhető a havi törlesztés a jövedelmed alapján.
- Ha a munkáltatói kölcsön kedvezőbb feltételekkel érhető el, mérlegeld ezt az opciót a banki hitellel szemben.
- Figyelj a jelzálogjogra és annak törlésére a kölcsön visszafizetése után.
7. Nemzetközi és hazai kontextus
A hazai szocíális vagy állami támogatások rendszere jelentős hatással lehet a lakáshitelek feltételeire és a THM alakulására. Az Otthontámogatás és a béren kívüli juttatások részleteit évente felülvizsgálják, ezért fontos a folyamatos követés és a pénzügyi tervezés személyre szabásához.
8. Összefoglaló és útmutató a pályázathoz
Ha a munkáltatótól kaphatsz lakáscélú kölcsönt, ezt mindenképp érdemes mérlegelni, hiszen a kedvezmények és az adózási előnyök jelentősen csökkenthetik a hitel teljes költségét. Fontos, hogy a kölcsönszerződés írásba legyen foglalva, mindkét fél aláírásával. Az Otthontámogatás és a Lakhatási támogatás részleteiről beszélj a munkáltatóddal és az illetékes állami intézményekkel.
tags: #goki #dolgozoi #lakashitel
Népszerű bejegyzések:
- 30 napos lakás visszaszerzése végrehajtás alatt: útmutató a magyar bírósági végrehajtáshoz – jogi alapok
- Társasházakról szóló törvény egységes szerkezetben: gyakorlati alkalmazás
- Panorámás luxusház a Balatonnál – élettér és befektetés egyben
- Részletek HUN1 Kft. Budapest székhellyel a logisztikai és ingatlanhasznosítási területen
- Alapfogalmak az ingatlanvásárlás során: illetékek és megtakarítási lehetőségek