
Haszonélvezeti jog alapítása az ingatlanvásárlásnál: illetékek, lehetőségek és buktatók
Illeték csökkentése egyesek szerint megoldható azzal ingatlan adásvétel esetén, hogy a vevő haszonélvezeti jogot alapít a szülő/gyermek/házastárs részére. A jogi keretek azonban világosan kimondják: ennek semmiféle jogszabályi alapja nincs, és a 4%-os visszterhes illeték alapja nem csökkenthető a haszonélvezeti joggal. A cikk bemutatja az alapelveket, a számítási módokat, a gyakorlati kockázatokat és a legfontosabb kivételeket, hogy teljes képet kapjunk a témáról.
A haszonélvezeti jog fogalma és keletkezése
Haszonélvezet olyan vagyoni értékű jog, amely ingatlanon állhat fenn valamely személyt vagy személyeket megilletően. Akinek ilyen joga áll fenn, az a tulajdonost megelőzően jogosult azt birtokolni, használni, hasznosítani, hasznait szedni, azonban a törvény erejénél fogva nem rendelkezhet vele. A haszonélvezetet alapíthatják szerződés, végrendelet vagy jogszabály alapján is. A jog megvalósítása írásba foglalást és bejegyzést igényel az ingatlan-nyilvántartásba.
A haszonélvezet vagyontárgyon fennálló jog, amelyet több személy is gyakorolhat, akár egyidejűleg, akár sorban. Gyakori példák: özvegyi jog, vagy közösen lakott ingatlanon alapított holtig tartó haszonélvezet. A szerződéses, ingyenes vagy ellenérték fejében történő alapítás mindenképp bejegyzendő, különben az engedély vagy a megállapodás nem hatályos a nyilvántartásban.
Hogyan számítják ki a haszonélvezet értékét és az illetéket?
A haszonélvezet értékét a forgalmi érték alapján határozzák meg: a haszonélvezettel terhelt ingatlan forgalmi értékéből indul ki, és az ebből számított egyévi értéket (a forgalmi érték 1/20-e) szorozzák meg az időtartam alapján. Az Illetéktörvény szerint a haszonélvezeti jog értéke meghatározza, hogy mennyi illetéket kell fizetni.
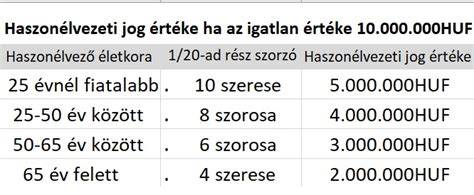
Határozott időre szóló haszonélvezet esetén az egyévi értéket az évek száma szerint szorozzák (az összeg nem haladhatja meg a húszszorosát). Határozatlan időre szóló vagy holtig tartó haszonélvezetnél pedig a szorzók a következők: fiatalabb, mint 25 év - 10-szeres; 25-50 év - 8-szoros; 51-65 év - 6-szoros; 65 év felett - 4-szeres. A haszonélvezeti jog értéke tehát több tényezőtől függ: a tartam hosszától, a jogosult életkorától és a forgalmi értéktől.
Illetéktípusok és alapelvek
- Visszterhes vagyonszerzési illeték - általános mértéke 4% a forgalmi érték alapján. Ha a haszonélvezetet adásvétellel alapítják, a haszonélvező illetéke a haszonélvezet értéke után fizetendő, míg a tulajdonos a teljes forgalmi érték után 4%-ot fizet.
- Ajándékozási vagy öröklési illeték - ha ingyenesen szerzik meg a haszonélvezeti jogot (például ajándékozás), akkor az illeték a megszerzés jogcímének megfelelő, de gyakran kedvezményekkel, mentességekkel érhetők el. Ebben az esetben a NAV dönti el a pontos összeget.
- Az egyenesági hozzátartozók közötti ajándékozási illetékmentesség - 2014 óta az egyenesági rokonoktól vagy házastárstól kapott vagyoni értékű jog ajándékozásának illetéke mentesség alá esik (további kedvezmények léteznek). 2020 óta a testvérek közötti ajándékozás is illetékmentes lehet egyes feltételek mellett.
- Bejegyzési költségek - a haszonélvezeti jog bejegyzése díjmentes lehet az adásvétellel egyidejű bejegyzés esetén; egyébként a földhivatali díj 10 600 Ft ingatlanonként.
Mit jelent a konstrukció a vevőre nézve?
Ha a vevő adásvétel mellett haszonélvezeti jogot alapít a szülője, gyermekére vagy házastársára, a törvény szerint megoszlanak az illetékfizetési kötelezettségek. A haszonélvezeti jog értéke meghatározza, hogy ki melyik összeg után fizet illetéket. Gyakorlatilag a teljes illeték összege nem csökken, csak feloszlik a résztvevők között. A vevő által alapított haszonélvezeti jog esetén a jogszabály szerint a vevő a forgalmi érték csökkentett részét (a haszonélvezet értékével) fizeti visszterhes illetéket, a haszonélvező pedig a haszonélvezet értéke után fizethet vagyonszerzési illetéket. Megtörténhet, hogy egyenesági rokonok esetén a kedvezmények miatt az illeték-mentesség érvényesül.
A jogi gyakorlat buktatói és a NAV álláspontja
Fontos megérteni: nemo plus iuris (senki sem adhat át olyan jogot, ami neki nincs). Azaz csak az adásvétel befejezése után lehet használatba adni a haszonélvezetet a vevő számára. A NAV szerint a haszonélvezet értéke a szerződésben rögzített értéktől függetlenül a nyilvántartásba bejegyzett érték alapján számítandó. A gyakorlatban előfordul, hogy a NAV hibásan értelmezheti a bejegyzési sorrendet vagy a jogcímeket, ezért érdemes jogi szakértő segítségét kérni a pontos számításokhoz és a kedvezmények azonosításához.
Előforduló helyzetek és gyakorlati megoldások
- Eladó és vevő közötti egyidejű haszonélvezet - a haszonélvezetet a vevő vagy a szülő, gyermek vagy házastárs javára alapíthatják. Ebben az esetben a kedvezmények és az illetékkiszabás attól függ, ki az ingatlan tulajdonosa és ki a jog jogosultja.
- Haszonélvezet bejegyzése ingatlan-nyilvántartásba - a bejegyzés költségei a feltételektől függően alakulnak; egyidejű bejegyzés esetén a díj benne van az adásvétel díjában is.
- Megváltás vagy lemondás - a haszonélvezeti jog megszűnése lehet ingyenes vagy ellenérték fejében. A jogállás szerint a kedvezmények különbségeket mutat: ingyenes megváltás esetén lakóingatlanon 9% illeték, egyéb esetekben 18% (általában azonban a 4% visszterhes illeték kerül fizetésre).
- Későbbi törlés - ha a haszonélvezet törlését külön eljárásban végzik, akkor plusz illetékek merülhetnek fel, mivel az illeték ezt külön köteles elrendelni.
Röviden: mikor és hogyan érdemes jogi szakértőhöz fordulni?
Az összetett szabályrendszer miatt érdemes jogi szakember segítségét igénybe venni. A haszonélvezet értékének és az illetékek pontos kiszámítása gyakorlati és jogi szakértelmet igényel. Vannak online kalkulátorok, amelyek segíthetnek, de a pontos összeg a kedvezmények és mentességek függvénye, amelyet csak szakember tud megbízhatóan értékelni.
Gyakorlati példa a számításokra
Vételár: 85 millió forint. Vevő: édesapa. Haszonélvezeti vevő: lány (példában 24 éves). Ha az édesapa önmagában vásárol és nincs haszonélvezeti jog, akkor a visszterhes illeték 4% a teljes forgalmi érték után: 3 400 000 Ft. Ha a vevő is kap haszonélvezeti jogot a lány részére, akkor a haszonélvezet értéke után fizetendő illeték csökkenhet, és a „spórolás” mértéke a mentességek és rokonokra vonatkozó kedvezmények függvénye. A konkrét számítás a NAV álláspontjától is függ, és a jogi szakértő által pontosan megadott adatok alapján történik.
Hogyan segíthet a BP Legal?
A BP Legal ingatlanjogi szakértői csapata segít eligazodni a haszonélvezeti jogkal kapcsolatos kérdésekben: tanácsadás, szerződéskötés, földhivatali ügyintézés és a jogszabályi kedvezmények feltárása. Meggyőződésünk, hogy a pontos kalkulációk és a jogszerű eljárás jelentik a sikeres és kockázatmentes ingatlanvásárlás alapját.
Mire jó a haszonélvezeti jog? - A fiataloknak lehetőség, az időseknek biztonság!
tags: #haszonelvezet #alapitasa #adasvetelle #egy #idoben #illetek