
Hétvégi ház vásárlásához elérhető állami támogatások és finanszírozási lehetőségek a Falusi CSOK és kapcsolódó programok tükrében
Magyarországon széles a lakáscélú családi kedvezmények köre. Számos család ezeknek a támogatásoknak a felhasználásával valósította és valósítja meg továbbra is lakáscéljait, legyen az egy új vagy használt lakás vásárlása, építkezés, lakásbővítés, vagy akár felújítás, korszerűsítés. Konzultálj hitelszakértővel! Díjmentesen végigkísérünk a folyamaton a jogosultság felmérésétől, a dokumentáció előkészítésén át az igénylés lebonyolításáig.
Mit kínálnak a főbb programok 2026-ban?
A Falusi CSOK és a CSOK Plusz a központi elemek a vidéki otthonteremtésben, de emellett olyan eszközöket is igénybe lehet venni, mint az ÁFA-visszatérítés, illetékkedvezmények, vagy meglévő jelzáloghitel enyhítése. A CSOK-család különböző konstrukciói összehangoltan működnek, és több lehetőség kombinálható anélkül, hogy automatikusan korlátoznák egymást. Az alábbiakban összefoglaljuk a legfontosabb elemeket és összefüggéseiket.
Falusi CSOK
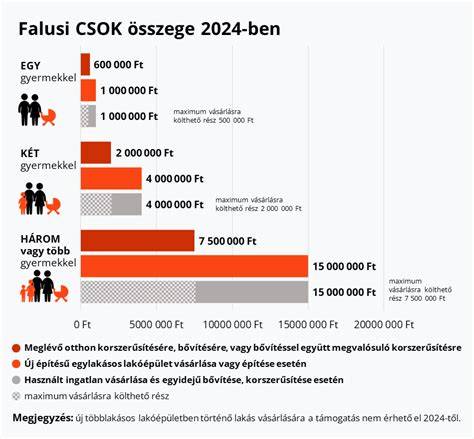
- Vissza nem térítendő támogatás használt ingatlan vásárlására és egyidejű korszerűsítésre/bővítésre, vagy meglévő ingatlan korszerűsítésére/bővítésére, illetve új ház vásárlására/építésére.
- Alapvető feltételek: település-kategória (preferált kistelepülés), TB-jogviszony, és 10 évig életvitelszerű használat a támogatott ingatlanban.
CSOK Plusz
- 1) Kamattámogatott CSOK-hitel és/vagy vissza nem térítendő támogatás; 2) Lakásvásárlás/építés/bővítés/korszerűsítés; 3) Max. 50.000.000 Ft összeg; 4) Meglévő és vállalt gyermekek száma határozza meg a támogatás összegét.
- Házasság és/vagy gyermekvállalás növeli a jogosultság és a rendelkezésre álló összeg lehetőségét.
Otthon Start FIX 3%-os lakáshitel
- Hitel célja: lakásvásárlás vagy építés; maximum 50.000.000 Ft; futamidő legfeljebb 25 év; kamat maximum 3%/év.
- Előnyök: alacsony kamat, hosszabb futamidő, lehetőség több konstrukció együttes igénybevételére (pl. CSOK Plusz).
Babaváró kölcsön
- Államilag támogatott, szabad felhasználású konstrukció max. 11.000.000 Ft összegben; 5 évre kamatmentes a feltételek teljesülése esetén.
- Ha megszületik a második gyermek, 30% tartozás elengedésre kerül; harmadik gyermek esetén a fennálló tartozás teljesen elengedhető. 5 éven belüli első gyermek esetén 3 éves törlesztés-szünetet igényelhet a pár.
Munkáltatói lakhatási támogatás
- 2026-tól bizonyos munkáltatói programok is részei lehetnek a rendszernek: éves 1 millió forintos lakhatási támogatás, amelyet lakáshitel törlesztésére vagy albérleti díjra lehet felhasználni.
ÁFA-visszatérítés és illetékek
- ÁFA-visszatérítés 5%-os (újépítésre, közvetlen költségekre, kistelepüléseken), amennyiben az ingatlan a kedvezményezett kategóriába esik; illetékmentesség a Falusi CSOK és CSOK Plusz együttes igénybevétele esetén.
Jogszabályi változások 2026. január 1-től
- Külterületi és zártkerti lakóingatlanok is finanszírozhatóvá válhatnak a FIX 3%-os hitellehetőséggel, amennyiben a bank elfogadja az ingatlant lakhatásra alkalmasnak és megfelel a feltételeknek.
- Fontos, hogy a bankok továbbra is saját belső kockázati szabályokkal dolgoznak, és minden esetben alaposan értékelik az ingatlan jogi, műszaki és piaci paramétereit.
Hogyan határozható meg, melyik lehetőség a legjobb Önnek?
Az aktuálisan elérhető programok közül több is igénybe vehető egyszerre (kivétel a Falusi CSOK mellé CSOK Plusz vagy sima CSOK-hitel együttes igénylése), azonban a részletek és feltételek bankonként és családi körülményenként változnak. A leggyakoribb szempontok:
- Az ingatlan típusa és elhelyezkedése (belterület, külterület, zártkert) - különös tekintettel a 3%-os Otthon Start hitelre (2026-tól kibővített körben).
- A gyermekszám és a vállalt gyermekek számának beállítása (hatások a CSOK Pluszra, Babaváróra, jelzáloghitel-elengedésre).
- A TB-jogviszony és a foglalkoztatási forma (alkalmazott, vállalkozó, külföldi TB), a kérelem előtti 180 nap, valamint az önerő és a hitel fedezete.
- A meglévő jelzáloghitelek és a JTM (jövedelemarányos törlesztési mutató) korlátai.
Mi legyen a teendő a gyakorlatban?
1) Konzultálj hitelszakértővel: díjmentes felmérés a jogosultságra és a legoptimálisabb konstrukciók összehangolása. 2) Gyűjtsd össze a szükséges dokumentumokat (tb jogviszony, adó- és jogi információk, tulajdoni lapok), és kezdd meg a hitelbírálatot az általad választott banknál. 3) Gondold át, hogy mely vagyoni elemeket szeretnél bevonni fedezetként (például nyaraló vásárlás esetén jelzáloghitel vagy személyi kölcsön). 4) Készíts elő minden szükséges nyilatkozatot a Falusi CSOK vagy CSOK ügyfélkérelmekhez, és figyelj a határidőkre (pl. 180 nap a kérelmi benyújtás határideje lakásvásárlás esetén). 5) Ellenőrizd a banki előminősítés és a végleges hitelbírálat közötti különbséget, mert az előminősítés nem kötelezi a bankot a hitelnyújtásra.
A nyaraló vásárlás finanszírozása: mire figyelj?
A nyaraló vagy hétvégi ház vásárlása vonatkozásában a banki lehetőségek a következők lehetnek:
- Szabad felhasználású jelzáloghitel, ha van fedezet és a jövedelmi mutatók ezt lehetővé teszik.
- Személyi kölcsön, amely gyorsabban folyósítható és fedezet nélküli, de magasabb THM-mel és rövidebb futamidővel járhat.
- Bátran érdemes megvizsgálni a Babaváró hitel felhasználását is abban az esetben, ha a családban tervezett gyermekszám vagy vállalt gyermekek számának függvényében az összegek és kedvezmények elérhetők.
A nyaraló megvásárlásánál különösen fontos a JTM és az ingatlan forgalmi értéke közötti eltérés. Ha a bank értékbecslője alacsonyabb értéket állapít meg, mint a eladási ár, vagy ha a külterületi vagy zártkerti ingatlan nem felel meg a finanszírozási kritériumoknak, nehéz lehet a hitel megszerzése. Ilyenkor előzetes értékbecslést érdemes kérni, és alaposan felkészülni a finanszírozási lehetőségek széles spektrumára.
Rövid útmutató a leggyakoribb számításokhoz
- 3%-os Otthon Start hitel: legfeljebb 50 millió Ft, 25 év, legfeljebb 10%-os önerő; első lakásszerzőnek számítók számára kedvező lehetőségek külön feltételekkel.
- CSOK Plusz: maximum 50 millió Ft CSOK Plusz hitel+támogatás, a meglévő és vállalt gyermekek számától függően; 30-50 millió Ft közötti teljes összeg a gyermekek számától függően.
- Falusi CSOK: vissza nem térítendő támogatás, 1-15 millió Ft közötti összeg a cselekmény céljától és a gyermekek számától függően; település-kategória alapvető feltétel.
- Babaváró hitel: max. 11 millió Ft, kamatmentesség első 5 évben, majd lehetőség a tartozás elengedésére a gyermekek érkezésével.
Összegzés
Az állami támogatások és kamattámogatott hitelek kombinálása igen hatékonyan segítheti a hétvégi ház vagy nyaraló megvásárlását, különösen, ha gyermeket vállal a család. A 2026-os változásokkal a külterületi és zártkerti ingatlanok finanszírozhatósága is bővülhet, azonban a banki gyakorlatok és jogi feltételek továbbra is jelentős kockázatokat rejtenek. Mindig érdemes szakértői segítséget kérni a személyre szabott lehetőségek feltérképezésére és a pontos költségek, adók és visszatérítések kiszámítására.
Falusi CSOK - MINDEN INFÓ egy helyen
tags: #hetvegi #haz #veteli #tamogatas