
Hitel cégeknek – lakáshitel feltételek és vállalkozói finanszírozási lehetőségek részletes útmutató
Bizonyára a te fejedben is megfordult, hogy a vállalkozásodat magánszemélyek által igényelhető hitelből finanszírozd, ami részben megoldást jelenthet. Azonban az esetek többségében a vállalkozói hitel nagyobb mozgásteret biztosít, azaz több pénzt szerezhetsz a céljaid megvalósításához. Nem egyszerű megtalálni az ideális vállalkozói hitelt, főleg nem akkor, ha induló vállalkozásról van szó. A Bank360 vállalkozói hitel kalkulátora segíthet neked abban, hogy átlásd a lehetőségeket és megismerd a bankok ajánlatait. Hamarosan néhány kattintással böngészhetsz a legjobb banki ajánlatok között, ám addig is ismerd meg a vállalkozó hitel lehetőségeket!
Ha gyorsan kell pénz a vállalkozásodhoz - erre jó a vállalkozói hitel. A vállalkozói hitel felvételénél ugyanolyan fontos a körültekintő választás, mintha személyi kölcsönt vagy lakáshitelt igényelnél, hiszen hosszú évekig meg fogja határozni a céged pénzügyi életét. A vállalkozói hitel kiválasztásánál a legfontosabb kérdés, hogy tisztázd: pontosan mit szeretnél megvalósítani, és ahhoz mennyi pénzre van szükséged? A vállalkozói hitelek csoportosítása - találd meg a hozzád valót!
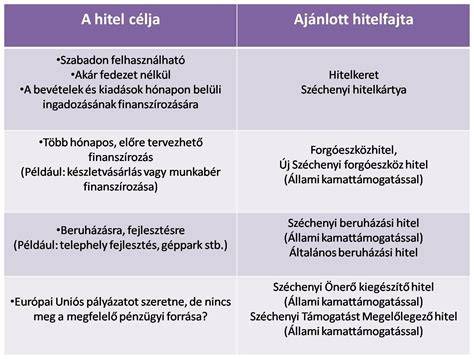
Vállalkozói hitelek csoportosítása - találd meg a hozzád valót! A hiteltermékek között szerepelnek folyószámlahitel, forgóeszközhitel, beruházási hitel, projekthitel, valamint kedvezményes, támogatott konstrukciók. Továbbá állami támogatott hitelek is elérhetőek, mint például a Növekedési Hitelprogram vagy Széchenyi-hitelek. A különböző típusok célja: működési költségek átmeneti finanszírozása, alapanyag/beszerzés előfinanszírozása, induló vállalkozás beindítása, növekedés finanszírozása, pályázatok előfinanszírozása.
Államilag támogatott és piaci vállalkozói hitelek
Vállalkozói hiteleket igényelhetsz államilag támogatott formában is. A támogatott hitel esetében a kamatosítás kedvezőbb, és a forrásoldali támogatások mellett a piaci lehetőségek között kedvezőbb feltételek érhetők el. A legjellemzőbb támogatási fajta a kamattámogatás, például a Széchenyi hitelek. Ezenfelül létezik forrásoldali támogatás is, mint a Magyar Nemzeti Bank által meghirdetett Növekedési Hitelprogram (NHP), amely a kereskedelmi bankok számára ingyenes forrást biztosít, és a vállalkozások számára fix 2,5%-os kamattal hitelezhető kölcsönöket jelenthet. A program célja a beruházások, fejlesztések, forgóeszközök finanszírozása, hitelkiváltásra is alkalmas lehetőségekkel.
A 2020-as években a Növekedési Hitelprogram mellett a Széchenyi Kártya-program és a mikrohitel-konstrukciók is jelentősek. A Széchenyi Kártya Folyószámlahitel MAX, a Széchenyi Likviditási Hitel MAX és a Széchenyi Beruházási Hitel MAX mind-mind különféle célokra vehetők igénybe. A Mikrohitel program a mikro- és kisvállalkozások finanszírozását szolgálja, fix 3,9%-os kamattal, maximum 10 millió forinttal, futamidő 3-8 év között. A Széchenyi hitelek igénylése során fontos a dokumentumok teljes körű összeállítása és a megfelelő bankfelhasználás kiválasztása.
Alapvető és specifikus feltételek lakáshitelek és kapcsolódó programok esetén
A lakásvásárlás finanszírozásánál számos szabály és feltétel játszik szerepet. A lakáshitelek jelzálogalapúak, fedezetet kell nyújtani, és a fedezethez kapcsolódó értékbecslés szükséges. A Hitelfedezeti Mutató (HFM) és a 80%-os arány a fedezet értékének korlátozását jelentené, illetve 10%-os önerő esetén ez 90%-ra módosulhat. A Minősített Fogyasztóbarát Lakáshitel (MFL) egységes feltételeket biztosít és az MNB ellenőriz. Az előtörlesztés maximum 1%-os díj ellenében történhet. A lakáshitelhez szükséges jogosultságokat befolyásolja életkor és a hitel lejáratakor betöltött életkor (általában 18-70/75 év között). Adóstárs bevonása gyakran szükség lehet, hogy a JTM (jövedelem arányos törlesztés) határértékeket betartsák.
Életkor és TB-jogviszony: a Babaváró hitel vagy munkáshitel például 18-70/75 év közötti futamidőket igényelhet. A TB-jogviszony és a NAV által kiadott bevételt igazoló dokumentumok alapján történik a hitelbírálat. A jövedelem igazolása lehet munkáltatói igazolás, NAV-igazolás vagy bankszámlakivonatok alapján történő ellenőrzés. A jövedelmet befolyásolja a tevékenység típusa és stabilitása. A hitelnyújtás során figyelembe veszik az adóstársak és a háztartás bevételeit is. A hitelbírálat KO kritériumai között gyakori tényezők: negatív saját tőke, jelentős köztartozások és KHR státusz.
Különböző hitel típusok részletesen
- Folyószámlahitel: vállalati szabadon felhasználható kölcsön, 12 hónapra, gyakran 500 ezer és 50 millió forint között.
- Forgóeszközhitel: rövidtávú finanszírozás a készletek, követelések, értékpapírok és pénzeszközök számára, általában 1-3 év, akár 100 millió forintig.
- Beruházási hitel: gépek, berendezések, ingatlanok vásárlása vagy bővítés, futamidő 1-10 év, 1-100 millió forintig, 20% önerő szükséges.
- Projekthitel: közép- és hosszú lejáratú hitel nagyobb projektek finanszírozására, a projekt biztosíték és várható bevételek alapján kerül meghatározásra.
- Támogatott hitelek: Kamattámogatás és forrásoldali támogatás (NHP, Széchenyi, EXIM) kedvezőbb feltételeket kínálnak.
Széchenyi-hitelek részletes áttekintése
Széchenyi Kártya Folyószámlahitel MAX: 1-250 millió forint, államilag támogatott, ingatlanfedezet nem szükséges. Széchenyi Likviditási Hitel MAX: forgóeszközök finanszírozására, 1-250 millió forintig. Széchenyi Beruházási Hitel MAX: fejlesztési beruházásokhoz, akár 400 millió forint, legalább 10% önerő kötelező. Széchenyi Mikrohitel MAX: kedvező feltételekű mikrohitel 50 millió forintig, kamat 1% körül. Széchenyi Lízingkonstrukció MAX: lízing finanszírozás, 10 évig, fix 3,5% kamat. Az igénylés menetében szerepel a konstrukció kiválasztása, bank kiválasztása, dokumentumok összegyűjtése, időpont egyeztetése.
Növekedési Hitelprogram és egyéb forrásoldali támogatások
A Növekedési Hitelprogram (NHP Hajrá) részletei: 2020-tól igényelhető kölcsön, fix 2,5% kamat, finanszírozásra és forgóeszközökre is felhasználható, futamidő akár 20 év, összeg akár 20 milliárd forint, keret 1500 milliárd forint (2020-as kibővítés után). A külső költségek (pl. jogi díjak) a hitel igénylőjét terhelik.
Jelzálogos lakáshitelek vállalkozóknak
A lakáshitelek esetén a fedezetet jelzálog formájában jegyzik be, és értékbecslés szükséges. A HFM korlátozza a hitel nagyságát: általában az ingatlan forgalmi értékének 80%-a lehet a kihelyezés, de 10% önerővel ez akár 90%-ra is emelkedhet. A Minősített Fogyasztóbarát Lakáshitel (MFL) egységes feltételeket biztosít a bankok számára. Az előtörlesztés díja legfeljebb 1% lehet. A bankok mértékadó törvények szerint számítanak, de saját belső szabályzataik alapján módosíthatják a JTM határokat. A lakáshitelekhez szükséges kötelező lakásbiztosítás és az ingatlan jelzálogjoga gyakori feltétel.
A lakáscélú finanszírozásban a kockázat megosztását több tényező is segítheti: állami támogatások (falusi CSOK, CSOK Plusz, Otthon Start, Babaváró és munkáshitel), valamint különböző konstrukciók a 10%-os önerő lehetőségével. A CSOK Plusz esetén a házastársak és gyermekvállalás meghatározza a jogosultságot; a Babaváró hitel kamatmentes és szabad felhasználású, a 2. és 3. gyermek esetén különböző kedvezmények érhetők el. A falusi CSOK feltételei és a többgyermekes csomagok részletesen ismertetésre kerülnek a programoknál.
Vállalkozók és lakáshittelek - különbségek és gyakorlat
Vállalkozók számára a lakáshitel és a hitel típusok közötti választás különbségeket jelent. Az egyéni vállalkozók lakáshitele általában nehezebb, mivel a bank a NAV-igazolásokat, lezárt pénzügyi évet és üzleti tervet kéri. A vállalkozói hitelek és lakáshitelek viszont különböző feltételekkel érhetők el. A hitelképességet befolyásolja a jövedelem stabilitása, a munkaviszony vagy NAV igazolások, valamint a személyes adósságok. A 10%-os önerő lehetősége jogszabályi lehetőség, nem kötelező, és csak bizonyos esetekben érhető el.
Az ingatlan fedezetként való bevonása több ingatlannal növelheti az elérhető hitel összegét, de minden ingatlanra jelzálog fog kerülni. Ha nincs megfelelő ingatlanfedezet, akkor alternatív finanszírozási lehetőségek között szerepelhet szabad felhasználású személyi kölcsön vagy Babaváró munkáshitel, de ezek is korlátozottak és feltételekhez kötöttek. A hitelszakértő általi díjmentes segítség segíthet abban, hogy személyre szabottan kiválasszátok a bankokat és konstrukciókat.
Tippek a kiválasztáshoz
- Határozd meg pontosan, mire van szükséged: cél, összeg, futamidő és törlesztőrészlet.
- Értékeld az önerőt és a lehetséges állami támogatásokat (CSOK, Babaváró, Otthon Start, stb.).
- Értékeld, hogy melyik konstrukció illeszkedik legjobban a vállalkozásod pénzügyi terveihez (folyószámlahitel vs. beruházási hitel).
- GYERE TŐLED: gyűjts össze minden szükséges dokumentumot (gazdálkodási adatok, üzleti terv, cégkivonat, adóigazolások, bankszámlakivonatok).
- Használd a kalkulátort vagy konzultálj hitelszakértővel a legmegfelelőbb ajánlat kiválasztásához.
Hogyan igényelhetsz kisvállalkozói hitelt (lépésről lépésre útmutató)
Tehát a helyes döntés érdekében érdemes végigtekinteni a piacon elérhető összes konstrukciót, figyelembe véve az aktuális jogszabályi feltételeket és a banki sajátosságokat. A kalkulátor és a szakértői tanács segíthet abban, hogy a vállalkozásod számára optimális hitelhez juss, legyen szó induló vállalkozásról vagy terjeszkedésről.
Részletes adatok - rövid áttekintés
| Hitel típus | Fő cél | Futamidő | Önerő | Maximum összeg |
|---|---|---|---|---|
| Folyószámlahitel | Működési költségek finanszírozása | 12 hónap (megújítható) | Átlagos, banktól függ | 500 ezer - 50 millió Ft |
| Forgóeszközhitel | Készletek, követelések finanszírozása | 1-3 év (akár 8 év is) | Részben | 1-100 millió Ft |
| Beruházási hitel | Gépek, ingatlanok, fejlesztések | 1-10 év | ≥20% | 1-100 millió Ft |
| Projekthitel | Nagy projektek finanszírozása | Speciális | − | - |
| Támogatott hitel (NHP, Széchenyi, EXIM) | Kedvezőbb kamatozás | Varies | − | Varies |
tags: #hitel #cegeknek #lakashitel