
hosszú lejáratú államilag támogatott lakáscélú hitelszerződés minta 1985 OTP: részletes áttekintés
A cikk a magyarországi OTP Bank lakáscélú jelzáloghiteleinek széles körét, feltételeit és a hosszú lejáratú államilag támogatott hitelek sajátosságait foglalja össze. Az OTP Bank Magyarország legnagyobb pénzintézete, az OTP Csoport tagja. Az OTP Csoport Kelet-Közép-Európa egyik meghatározó bankcsoportja: 11 országban van jelen a bankcsoport, több mint 1400 bankfiók érhető el a régióban, és nagyjából 4600 bankautomata áll rendelkezésre. Természetesen az OTP Banknál jelzáloghitelt is igényelhetsz, melyből számos célodat megvalósíthatod legyen szó lakásvásárlásról, felújításról, vagy meglévő kölcsönök kiváltásáról.
Mekkora összegű lakáshitelt igényelhetek?
Az OTP Banknál a lakáscélra és hitelkiváltási célra igényelt jelzáloghitel összege 500 ezer forint és 130 millió forint között lehet. Szabad felhasználású jelzáloghitelt 500 ezer forint és 50 millió forint közötti összegben igényelhetsz.
Milyen futamidőre igényelhetek jelzáloghitelt?
A lakáscélú jelzálogitelek futamideje 6 és 30 év között van. Hitelkiváltás esetén a futamidő 11 és 30 év között lehet. Szabad célra 11-25 év közötti futamidő vehető igénybe. A futamidő hosszabbításával csökken a havi törlesztőrészlet, de a teljes visszafizetendő összeg megnő.
Milyen kamatperiódus mellett igényelhetek?
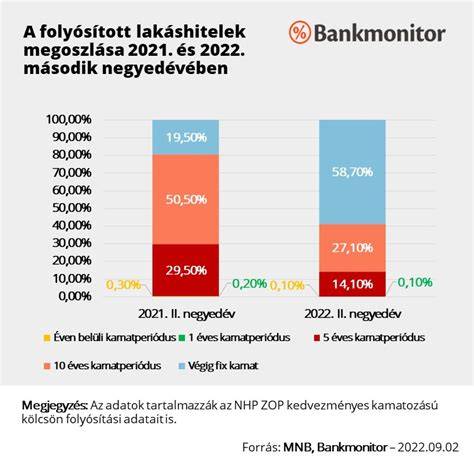
Az OTP Banknál jelenleg kizárólag futamidő végéig fix kamatozás mellett igényelhetsz lakáshitelt. A fix kamatozás ideje határozza meg, hogy a kamatot a bank milyen gyakran módosíthatja. 3 hónapos, 6 hónapos, 12 hónapos, 3 éves, 5 éves, 10 éves, 15 éves periódusok és végig fix kamatozás is elérhetők. A végig fix kamatozás a legbiztonságosabb, de nem feltétlenül a legolcsóbb megoldás.
Milyen törlesztési módok közül választhatok?
A leggyakoribb a nyilvános annuitásos törlesztés: a futamidő alatt a havi fizetnivaló fix, a tőke és kamat aránya az idő előrehaladtával változik. Ezen felül az OTP Évnyerő Lakáshitelek esetén az első 12 hónapban csökkentett törlesztőt kell fizetni, mert csak kamatot kell rendezni ezen az időszakon belül. A türelmi idő után a törlesztőrészlet magasabb lehet.
Milyen célra igényelhet OTP lakáhitelt?
Számos célra elérhető az OTP jelzáloghitele: használt ingatlan vásárlása, új építés, építési telek vásárlása, felújítás, korszerűsítés, bővítés, hitelkiváltás és szabad felhasználás. A cél meghatározása befolyásolja a kamatot, futamidőt és a felvehető hitelösszeget.
Milyen feltételekkel kaphatok lakáshitelt az OTP Banknál?
Számos feltétel van: munkaviszony vagy egyéb stabil jövedelem, megfelelő bevétel (minimum nettó 154 ezer forint), külföldi jövedelem elismerése osztrák, német vagy szlovák forrásból, nyugdíj is elfogadható jövedelemként. Szükséges ingatlanfedezet és önerő. Az OTP minimális önerő 20% lakásvásárlásnál vagy építkezésnél. Bizonyos helyzetekben az önerő akár alacsonyabb is lehet pótfedezet bevonása esetén. A CSOK és Babaváró összege is tehermentesen vagy pótfedezetként beszámítható, de ezt külön szabályozzák.
- Az önerő kifejezetten a hitel összege feletti saját forrás, mely lehet készpénz vagy állami támogatás.
- Az ingatlan értékbecslése bank által történik.
- Állami támogatásokkal kapcsolatos feltételek változhatnak, az aktuális részletekről a tanácsadó ad tájékoztatást.
Hogyan csökkenthető a törlesztőrészlet?
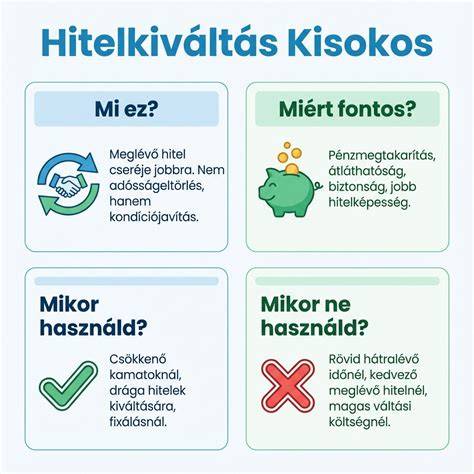
A bank lehetőséget ad egy egyszeri kamatcsökkentési szolgáltatás igénybevételére: a futamidő 121. hónaptól kezdve díjmentesen kérhető a kamatok módosítása egy piaci mutató, a BIRS alapján. Ezenfelül bármikor át lehet váltani meglévő kölcsönödet OTP-nél vagy más banknál lévő hitelre, hogy alacsonyabb törlesztőt érj el.
Hitelkiváltás és akciók
Lehetőség van hitelkiváltásra más banktól OTP Bankra. A szerződéses feltételek módosíthatók díjazás mellett. Bizonyos akciók és kedvezmények érvényesek lehetnek: például Hűség FIX kedvezmény a jövedelem után vagy kezdeti díjak elengedése az időszakos akciók keretében.
Mennyi jövedelem szükséges és milyen TB vagy TB jogviszony elfogadott?
Legalább 3 hónapos rendszeres jövedelem szükséges; külföldi jövedelem elfogadható, ha az adott országból származik. TB jogviszony igazolása szükséges az egyik igénylő számára, maximum 30 napos megszakítással. A GYES/GYED önálló jövedelemként általában nem elfogadható, de adóstárs bevonásával megoldható a hitelfelvétel. A hitel igénylők jövedelme megosztható terhelés szempontjából: 50-60% lehet a hitel terhelhetősége, az összegtől függően.
Önerő és ingatlanfedezet részletei
Az ingatlan értékének függvényében, a fedezet a banki feltételek szerint kerül meghatározásra. Az ingatlan lehet társasházi lakás, családi ház, üdülő vagy telek; a fedezet lehet lakóház, telek, tároló, garázs is a megfelelő feltételek mellett. A minimális hasznos alapterület a gyermekek számától függ, például lakásnál 1 gyermeknél 40 m², 2 gyermeknél 50 m², 3 gyermeknél 60 m²; ház esetén 1 gyermeknél 70 m², 2 gyermeknél 80 m², 3 gyermeknél nagyobb alapterület szükséges. Önnek 10 éven belül nem lehetett 50%-os tulajdoni hányada belterületi ingatlanban.
A folyamat időigényessége
Az igénylés beadását követően az ingatlan értékbecslése és a hitelbírálat átlagosan kb. 3 hét, támogató esetben 1-2 héttel hosszabb lehet a jogosultság vizsgálata miatt. A folyósítás a kölcsön szerződésben foglalt feltételek teljesítése után történik, és a földhivatali költségek, jelzálogjog bejegyzése szükséges. A folyósítás előtt a helyszíni szemle során ellenőrizik az építés előrehaladását és a készültségi fokot.
Hozzávetőleges THM és díjak
A teljes hiteldíjmutató (THM) értékek a 2026. augusztus 1-től érvényes kondíciók alapján kerülnek meghatározásra, és a feltételek változása esetén az értékek módosulhatnak. A jelzáloghitel igénylésekor a bank közvetítőként jár el az OTP Bank Nyrt. és az OTP Jelzálogbank Zrt. részéről. A fedezet bejegyzése, közjegyző előtti nyilatkozat, és a földhivatali díjak az adóssal közvetlenül terhelendők.
Összegzés jellegű támpontok
Az OTP lakáshitelek rugalmasak lehetnek a futamidő, a kamatperiódus és a törlesztési mód tekintetében, miközben elérhetők állami támogatások és különböző kedvezmények. A feltételek személyre szabottan kerülnek meghatározásra a hitelkérelem benyújtásakor.
OTP Lakáshitelek – szakértő segítség otthonteremtéshez
Gyakran előforduló kérdések összegzése
- Mekkora összegű hitelt igényelhetünk? Lakáscélra 500 ezer-130 millió forint; szabad felhasználásra 500 ezer-50 millió forint.
- Mi a futamidő és hogyan befolyásolja a törlesztést? 6-30 év (lakáscél), 11-30 év (kiváltás), 11-25 év (szabad cél).
- Kamatperiódus: végig fix kamatozás; hosszabb fixálás biztonság, de lehet, hogy nem a legolcsóbb.
- Önerő: minimum 20% lakásvásárlásnál; pótfedezetekkel vagy állami támogatásokkal csökkenthető.
- Mi legyen a hitel jóváhagyása? Előzetes hitelbírálat kérhető díjmentesen a benyújtott adatok alapján.
tags: #hosszu #lejaratu #allamilag #tamogatott #lakascelu #hitelszerzodes
Népszerű bejegyzések:
- Könnyűszerkezetes otthonok áttekintése: tervezési szempontok és kivitelezés
- Ház garázzsal: praktikus bungaló megoldások
- OSB-lapokból épített faházak bemutatása és praktikus felhasználási ötletek
- Közös költség hátralékok és jogi tanácsadás: hogyan védekezzen a társasház
- 57 négyzetméteres Bekasi panellakások alaprajza – ötletes átalakítás és praktikus megoldások