
Ingatlan bérbeadás kontírozása: bevételek, költségek és adózási szempontok
A cikk a bérbeadással kapcsolatos lényegi számviteli és adózási kérdésekre ad részletes iránymutatást a gyakorlatban felmerülő típuspéldák alapján. A téma sokszínűsége miatt különös figyelmet érdemel az ingatlan jogi státusza, a szerződések típusai, a bevétel időzítése és az adózási módok közti különbségtétel.
1. A magánszemély föld bérbeadása és az Szja szempontok
Az Szja-tv. fogalmi meghatározása szerint ingatlannak minősül a föld és a földdel alkotórészi kapcsolatban álló minden dolog, kivéve a földingatlan tulajdonosváltozása nélkül értékesített, lábon álló (betakarítatlan) termést, terményt (pl. lábon álló fa).
- Ha társaság földön kívül álló - például nem termőföld - bérletet fizet magánszemélynek, a kifizetés Szja szempontból nem feltétlenül minősül „ingatlan bérleti díj” kategóriának minden esetben; a konkrét szja- és adózási kezelés függ a jogi státusztól és a szerződés tartalmától.
- A bevétel megszerzésének időpontja adózási szempontból a pénzfizetés vagy a birtokbaadás napjához kötődik (ha pénzért vagy javára történő jóváírás történt).
2. Több ingatlan és hosszú távú bérleti szerződés magánszeméllyel
Egy magánszemély több ingatlant vásárol társasházban, amelyekre 15 évre becsatornázott bérleti díjat kap egy kft.-től úgy, hogy vis maior esetén a bérleti díj visszajár. A szerződés megkötésekor a felek kizárólag a vis maior eseményekre utalnak, és az idő múlásával a bérleti díj aránytalansága nem adhat alapot emelésre vagy felmondásra a felek részéről. A jövedelem időbeli elhatárolása alapján a magánszemély bevétele a megszerzés időpontjához kötődik.
- Az Szja-tv. 9. § (2) alapján a bevétel megszerzésének időpontja azon a napon van, amelyen a pénz vagyoni értéke a magánszemélynél vagy javára történő jóváírással megszerzettnek tekinthető.
3. Közvetített szolgáltatások és az adóalap-megosztás
Egy irodaépületet bérbeadó cég közvetített szolgáltatásként számolja el a bérleti díjat, és a helyi adótörvény eszközérték-arányos adóalap-megosztás szabályai szerint a költségként elszámolható bérleti díj az eszközérték része lehet.
- A költségként elszámolható díjak közé tartozhatnak a belső felújítási és karbantartási költségek is, ha azok a bérleti jogviszonyhoz szorosan kapcsolódnak.
- Az ilyen típusú tranzakcióknál érdemes pontosan meghatározni, hogy a díjak melyik költség- vagy bevételi kategóriába kerülnek a számviteli politika szerint.
4. Felújítás bérleményen és a baloldali elszámolás
Ha a bérleti szerződésben a felújítást nem engedélyezik, mégis megtörtént, a 2015-es vagy későbbi felújítási események gyorsan érintik a további elszámolásokat. A felújítások értékcsökkenését és az elszámolás módját a szerződés felmondásakor és a visszaadáskor érdemes pontosan rögzíteni, figyelembe véve a vonatkozó Szt. és Szja-tv. rendelkezéseit.
- Ha a felújítást a bérbeadó engedélyezi vagy költségi oldalról a bérlő kifizeti, a kapcsolódó költségeket a szerződésidőszakban lehet/illik elszámolni.
- A végleges visszaadáskor felmerülő maradványértékek és elszámolások tisztázandóak a számviteli szabályok szerint.
5. Magánszemély és vállalkozás közötti számlázási kérdések
Ha magánszemélytől ingatlant és személygépkocsit bérel egy társaság, a bérleti díj számlázása lehet bérleti díjként vagy személyi jellegű egyéb kifizetésként könyvelendő a vállalkozásnál. A döntés attól függ, hogy a bérlés célja nem lakhatás biztosítása, és a szabályozás szerint releváns kategóriákat kell alkalmazni.
6. Szállásközvetítés és közvetítő tevékenység
Ha egy szolgáltatás közvetítés útján történik (például közösségi szálláshely-szolgáltatás), és az ingatlanok érintettek, a számlázás és az elszámolás szempontjából fontos megkülönböztetni, hogy a tevékenység valójában ingatlanbérlet-e vagy szálláshely-szolgáltatás. Az esetek többségében a szerződéses tartalom határozza meg a besorolást.
- Az azonosítás során figyelembe kell venni, hogy a hosszú távú, több évre kötött szerződés esetén a bérleti díj jellegétől függően más adózási és számviteli kockázatok merülnek fel.
7. Iroda- és raktárbérlet: belső költségosztás és aktiválás
Egy iroda- és raktárbérleti ügyletnél előfordulhat, hogy az eszközérték meghatározása során az eszközérték részét képezik a bérleti díjak és az extraköltségek is. A kérdés az, hogy aktiválhatóak-e bizonyos költségek, és miként osztaná meg a cég ezeket az adózási és számviteli szempontok szerint.
- A válasz szerint nem feltétlenül helyes, ha kizárólag a bérbeadó költségként számolja el a kialakítási költségeket; előfordulhat, hogy aktiválást vagy elsegitenés szükséges a belső szabályozásban.
8. Társaság magánszemélytől bérbe adott ingatlan esetén juttatások
Ha a társaság a saját ingatlant bérbe adja egyik magánszemélyének ingyenesen, akkor a természetbeni juttatás szabályait kell alkalmazni, amely adózási kötelezettségeket vonhat maga után. A juttatás értékét és adókötelezettségét a jogszabályok alapján kell meghatározni.
9. Autójavító szerviz és ingatlan-bérbeadás
Egyszemélyes Kft. tulajdonosának autójavító szervize a tulajdonos ingatlanában végzi tevékenységét bérleti díj nélkül. Ilyen esetben a beruházások és értékcsökkenések elszámolhatóak lehetnek a vállalkozás költségei között, ha közvetlenül ehhez a tevékenységhez kapcsolódnak.
- A tevékenységhez szükséges és használt eszközök költségei elszámolhatók a tárgyidőszak költségei között.
10. Bérbe adott ingatlan és beruházási kérdések
Egy társaság magántulajdonú épületet bérel, és a benne végzett tevékenységek (például tereprendezés, aszfaltozás) beruházásként értékelhetőek-e a használatba vételkor. A jogi szabályozás szerint ezt a témát részletesen meg kell vizsgálni, és a Szja-tv. előírásai alapján a bevétel adózása és az eszközérték meghatározása kulcsfontosságú.
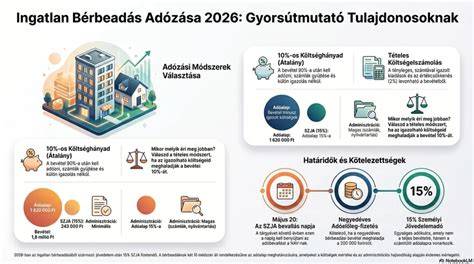
Összefoglalóan: a magánszemély és vállalkozás közötti kapcsolatok, a bérleti díjak és a kapcsolódó rezsiköltségek megítélése a jogi formától és a szerződés részleteitől függően változik. A bevételek időbeli meghatározása, az elszámolási módok (tételes költségelszámolás vs. diktált költséghányad), valamint az adózási szabályok részletekbe menő ismerete elengedhetetlen a helyes kontírozáshoz és a jogkövető üzleti gyakorlat fenntartásához.
A beköltözés utáni időszak | LAKÁSKIADÁS MESTERKURZUS - betekintő
tags: #ingatlan #berbeadas #kontirozasa