
Ingatlan bérbeadás számla címe és adózási útmutató a Magyar NAV rendszerében
Az ingatlan bérbeadása sok szempontból felelősségteljes folyamat, amely nemcsak a bérlővel kötött szerződés jogi részleteit érinti, hanem a bevételek adózását, a számlázást és a NAV felé történő befizetéseket is. A cikk a bérbeadásból származó jövedelem adózási és könyvviteli sajátosságait tárgyalja, különös tekintettel a SZJA előlegfizetésére, a NAV SZJA számlaszámokra és a számlázási kötelezettségre vonatkozó példákkal.
Hogyan és mikor kell befizetni az SZJA-t ingatlan bérbeadás esetén?
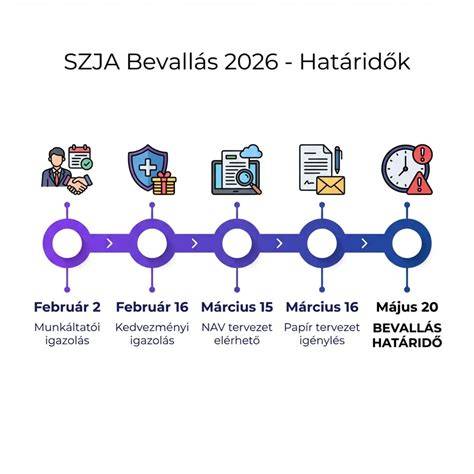
Az az alapszabály, hogy az adót az adóbevallási határidőre kell befizetni. Ez magánszemélyek esetén május 20. Ha május 20. hétvégére esik, akkor a következő munkanap lesz az SZJA befizetési határidő. Ettől eltérően negyedévente kell adóelőleget fizetni például azoknak, akik ingatlan bérbeadással foglalkoznak, akár albérletről, akár szálláshely szolgáltatásról van szó. Adóelőleget mindig a negyedévet követő hónap 12-ig kell befizetni, vagyis április 12, július 12, október 12 és január 12.
NAV SZJA számlaszám és közlemény rovat
“NAV SZJA számlaszám” - Íme a NAV számlaszám SZJA befizetéshez: 10032000-06056353-00000000. A teljes számlaszám listát itt találod: Számlaszámok. Fontos! A közlemény rovatba mindenképpen írd be az adóazonosítódat vagy az adószámodat! Ez alapján fogja a NAV beazonosítani, hogy ezt a pénzt Te küldted és így tudják az adófolyószámládon jóváírni ezt az összeget.
Az utalás elküldése után érdemes pár nap múlva megnézni az adófolyószámládat. Az adófolyószámla nagyon hasonlít a bankszámlához. A NAV ezen tartja nyilván, hogy mennyi pénzt kellene befizetned és itt tudod ellenőrizni, hogy mennyit fizettél be ténylegesen. Az adószámlád lekérdezését az Ügyfélkapudból kínálják: lépésről lépésre is meg lehet találni az egyenlegedet a cikkben.
A számlázás és a számviteli bizonylatok alapelvei
Magánszemély ingatlan bérbeadása esetén kötelező a számviteli bizonylat vagy a számla kiállítása, mert az adóalanyiság az Áfa törvény szerint felmerülhet, és a bevétel utáni adózás ezt szükségessé teszi. A bérleti díjról szóló számlának tartalmaznia kell az ingatlan adatait, a bérleti időszakot, a fizetendő díjat, a kapcsolódó költségeket és az ÁFA összegét (ha van). Az irodabérleti díj és a lakásbérleti díj adózási szabályai között különbségek lehetnek, és a kedvezményes adókulcs vagy adómentesség is befolyásolhatja a kiállítandó bizonylat típusát.
Az adómentes tevékenységet végzők esetében gyakran egyszerű számviteli bizonylat is elegendő a kötelezettségek igazolására, de ha számlát állítanak ki, akkor adatokat kell szolgáltatni. A törvényi előírások szerint a magánszemély ingatlan bérbeadásánál nincs minden esetben kötelező online adatszolgáltatás, de a bevétel után negyedévente SZJA előleget kell fizetni és a következő év május 20-ig bevallani a jövedelmet.
A közüzemi rezsiköltségek és a bérbeadó bevétele közti kapcsolatot érdemes pontosan meghatározni. A rezsiköltségek, közüzemi számlák és közös költségek esetében a bevételi rész adózás szempontjából a bérbeadó bevételének minősül, míg a rezsiköltség nem. A közös költségek és rezsiköltségek elszámolása, illetve a mérés szerinti elszámolás megkönnyíti a adózást és a nyilvántartást.
Hogyan számlázzunk ki bérleti díjat?
Az ingatlan bérbeadás egy olyan folyamat, amely sok felelősséggel jár mind az ingatlan tulajdonosa, mind a bérlő számára. A bérleti szerződés tartalmazza az ingatlan adatait, a bérleti időszakot, a díjat és a fizetési feltételeket. Az ingatlan bérbeadás az Áfa tv. 6. § (1) bekezdése alapján olyan gazdasági tevékenység, amely áfaalanyiságot keletkeztet. Nem adószámos magánszemély a bérleti díjról az ÁFA törvény szerint nem tud kiállítani teljes értékű számlát, de a számviteli bizonylat vagy a különleges nyugta kiállítása lehetséges lehet.
Az ÁFA törvény több esetet sorol fel, amikor a számla vagy a nyugta helyett számviteli bizonylat is elegendő lehet. Ha az adómentes bérbeadó számlát állít ki, akkor adatot kell szolgáltatnia, de a gyakorlatban előfordulhat, hogy egyszerű számviteli bizonylatként értékelik ezt a tételeket. A bérbeadáshoz kapcsolódó adminisztrációs kötelezettségek között szerepel a kiállított bizonylat pontos tartalma és az adatszolgáltatások betartása is.
Fontos, hogy a bevételeid után a jogszabályok szerint SZJA előlegfizetésre és éves bevallásra van szükség. A bérbeadásból származó jövedelem tehát nem feltétlenül adja az alapját a Szocho fizetésnek, kimutatva az adóalannyá váló tevékenységet. A kifizetőnek és a bérlőnek is megvannak a saját kötelezettségei, a kifizető a levont adót havonta befizeti a NAV-hoz.
Különbségek lakás- és iroda bérbeadás esetén
Az iroda bérleti díja általában az általános forgalmi adó (ÁFA) hatálya alá tartozik, jelenleg 27% kulccsal. A lakásbérleti díj esetében gyakran van kivételes szabályozás, és a számlázás, illetve az adózási eljárások attól függően változhatnak, hogy az adóalany milyen tevékenységet folytat és milyen mértékben vonatkozik rá ÁFA-kötelezettség.
Gyakorlati tippek az albérlet adózásához
- Írj közleményt az utalásnál: mindenképpen tüntesd fel az adóazonosítót vagy adószámot a közlemény rovatban.
- Vedd figyelembe a negyedéves előlegeket: ha bérbeadásból származó bevételt realizálsz, a negyedéves SZJA előleget április, július, október és január 12-ig kell befizetni.
- Figyelj a számlázásra: lakásbérléseknél lehet számviteli bizonylat is, de ha számlát állítasz ki, az tartalmazza a szükséges adatokat és az adókulcsokat is.
- Kövesd a NAV-ot érintő bevallási kötelezettségeket: a bevételek és adóelőlegek összegeit pontosan tüntesd fel az SZJA bevallásban.
- Részletezd a költségeket: a költségek elszámolása befolyásolja az adóelőleg alapját; parkolási, közüzemi és rezsiköltségek helyes kezelése növeli a tisztán adózás előnyét.
A jogi és adózási környezet változékony lehet, ezért érdemes figyelemmel követni a NAV hivatalos tájékoztatóit és szakkönyvekben, cikkekben megfogalmazott útmutatásokat. A cikkben összegyűjtött információk tájékoztató jellegűek, konkrét kérdésekben érdemes felvenni a kapcsolatot adótanácsadóval vagy a NAV-fiókkal.
Gyakorlati példa: SZJA előleg és adóbevallás menete
- Beérkezik a bérleti díj bevétele, amelyről kifizetőként adóelőleget vonhatsz le, ha a jogviszony alapján adóköteles jövedelem keletkezik.
- Negyedévet követő hónap 12-ig befizeted a levont összeget a NAV-hoz a megadott számlaszámra közleményben feltüntetve az adóazonosítódat.
- Az adóbevallásban a bevételt és a befizetett előleget összhangban tünteted fel, a megfelelő határidőig.
- A NAV nyilvántartásában ellenőrzöd a beérkezett befizetéseket és az adófolyószámlád aktuális állását.
𝐇𝐨𝐰 𝐝𝐨𝐞𝐬 𝐚 𝐥𝐚𝐧𝐝𝐥𝐨𝐫𝐝 𝐢𝐬𝐬𝐮𝐞 𝐚𝐧 𝐄-𝐈𝐧𝐯𝐨𝐢𝐜𝐞 𝐟𝐨𝐫 𝐫𝐞𝐧𝐭𝐚𝐥 𝐢𝐧𝐜𝐨𝐦𝐞 𝐚𝐧𝐝 𝐮𝐭𝐢𝐥𝐢𝐭𝐢𝐞𝐬 𝐭𝐨 𝐚 𝐭𝐞𝐧𝐚𝐧𝐭❓
tags: #ingatlan #berbeadas #szamla #cime