
Ingatlanközvetítő ervenyes tetelsor: értékbecslés, jogi keretek és adózás
A bevezető rész összefoglalja a vizsgáztatási anyagból származó legfontosabb témákat: piaci összehasonlító értékbecslés, ingatlan-nyilvántartás, ingatlanközvetítő feladatai, adózás és jogi keretek. A dokumentumban részletezett tartalmi és formai követelmények alapján készült szakvélemények és feladatok keretében elengedhetetlen megérteni a megrendelő adataitól a jogi felelősségekig terjedő összetett folyamatot. A témakörök között kiemelt szerepet töltenek be a páros összehasonlító értékbecslés módszerei, a földhivatali benyújtás jelentősége és az ingatlanközvetítő feladatai a jogszabályi keretek között.
Bevezető: értékbecslés és a piaci alapelemek
A páros piaci értékbecslés során minél több, egymással összehasonlítható ingatlanra van szükség, amelyek közül legalább 5-et elemeznek. Ezekből meghatározzák a fajlagos értéket eladási ár és hasznos alapterület hányadosaként, majd a különböző jellemzők eltéréseit korrigálják. A korrekció mértéke százalékos formában becsülhető, és négy-hét fő szempont figyelembevételével összesítik. Az így kapott korrigált fajlagos értékből adódik meg a vizsgált ingatlan piaci értéke.
Értékelési cél és módszertani keretek
Az értékbecslő feladata a piaci érték becslése, amely a jövőbeli előnyök pillanatnyi értékét jelenti az ingatlan birtoklásából. A fajlagos érték meghatározása után összegződik az összes korrigált érték, amely megalapozza az értékelt ingatlan piaci értékét. A hozamszámításon alapuló módszer a bevételek és kiadások különbségéből származó jövőbeni hasznokat veszi figyelembe.
Fontos megjegyezni, hogy az ingatlanpiac nem tökéletes piac: információk nem teljesek, a verseny nem tiszta, és külső befolyásolók is jelen vannak. Ezek a tényezők meghatározzák az értékelés valószínűségének és pontosságának szintjét.
Páros összehasonlító táblázatok 2: Beállításuk és futtatásuk
Ingatlanközvetítő feladatai és a jogi keretek
Az ingatlanközvetítő azonosítja az eladó és a vevő személyét, megbízási szerződést köt, és meghatározza a jutalék mértékét. A kötelezettségek közé tartozik a részletes ingatlanadatlap kitöltése, alaprajz és méretek rögzítése, fényképek és földhivatali kivonatok beszerzése, hirdetés feladása, valamint az ingatlan megismertetése a már ellenőrzött ügyfelekkel. Célja, hogy az áralku létrejöttét minden fél érdekét szem előtt tartva elősegítse, és vitás kérdésekben segítsen.
Kiemelten fontos a jogi keretek betartása: a Lakástörvény 64/A. § (2) bekezdése előírja, hogy a közvetítő tevékenysége keretében hirdessen, mutasson be vevőjelölteket, és kezelje a kapcsolódó okiratokat, amennyiben jogszerűen tevékenykedik. Ugyanakkor az ügyvéd feladatai és felelőssége szélesebb körű: okiratszerkesztés, ellenjegyzés és letéti felelősség. Így a közvetítő nem készíthet el előszerződést vagy adásvételi szerződést okiratszerkesztés céljából, és pénzt sem vehet át letétként az Ügyvédi tv. szerint.
Ingatlan és adózás: adók, illetékek és kedvezmények
Az ingatlanértékesítésből származó bevételre 15% személyi jövedelemadó vonatkozik, ha adózik a bevétel. Abban az esetben, ha az értékesítés adómentes, a bevételt nem kell feltüntetni az SZJA-bevallásban. Az adó alapja a bevételből levont költségek figyelembevételével számított jövedelem, amely az időszaktól függően változik: a szerzés évében 100%, a következő években 90%, 60%, 30%, majd 0% a 5. évtől kezdődően.
Bevételnek tekintik többek között az eladási árat, a cserébe kapott ingatlan értékét, a vevő által fizetett kamatot, és egyéb kapcsolódó összegeket. Költségek között szerepel az átruházással kapcsolatos díjak, illetékek, jogi és értékbecslői költségek, valamint értéknövelő beruházások. Fontos, hogy a költségek csak akkor vehetők figyelembe, ha ezek korábban nem kerültek költségként elszámolásra.
Gyakorlati példák és számítási elvek
Ha például egy magánszemély 45 millió forintért értékesít ingatlant, és a bevétel 30 millió forint készpénz és 5 millió forint személygépkocsi, valamint 10 millió forint részletfizetés részeként realizálódik, akkor a jövedelmet a szerződés földhivatali benyújtásának napján kell meghatározni. A fizetési ütemezés ellenére a jövedelem időpontja a benyújtás napja lesz. Az értékesítésből származó bevétel a későbbi időpontokban kiigazítható költségektől függően jelenik meg adóalapként.
Ha az eladás földhasználati vagy vagyonjogi jogokat érint, a jövedelem és illeték meghatározása ennek megfelelően történik. Az illeték kiszabásakor figyelembe vehetők a kedvezmények, például a cserét pótló vétel kedvezménye, CSOK és egyéb kedvezmények, melyek a lakásvásárlásokra vonatkoznak.
Az ingatlanfogalom és nyilvántartási alapismeretek
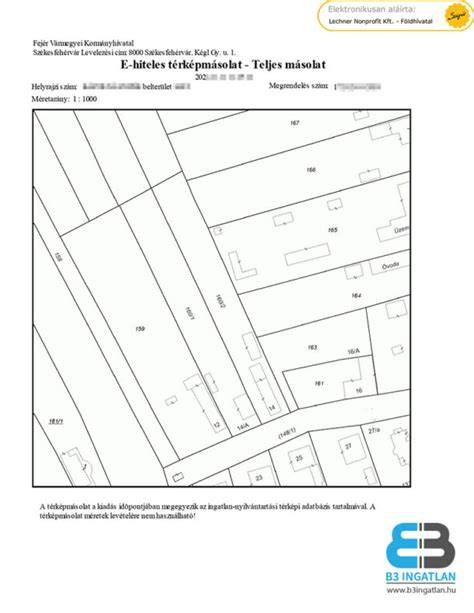
A földhivatal és az ingatlan-nyilvántartási jogszabályok alapján az ingatlan a föld és ráépített szilárd építmény összességét jelenti. Az ingatlan felosztása: telek, épület, és a hozzá tartozó jogok. Az ingatlan-nyilvántartás három részre tagolt: I. rész - az ingatlan adatai (cím, helyrajzi szám, terület, művelési ág, jogi jelleg), II. rész - tulajdonjogi információk, III. rész - társasházi jogviszonyok és egyéb terhek. Az avulás foka és a 0-100%-os skála alapján az ingatlan értékét befolyásoló tényezőket értékelik.
Az ingatlan-nyilvántartás nyilvános, és a feladat az adott ingatlan tulajdonosi és jogi körülményeinek feltárása a többi releváns dokumentációval együtt. A méretarányok és a nettó összes terület meghatározása szintén kulcsfontosságú a pontos értékbecslés szempontjából.
Gyakorlati útmutató a vizsgafeladatokhoz
- Címoldal és tartalomjegyzék - az értékelés alátámasztásához;
- Értékelési bizonyítvány - Értéktanúsítvány melléklete;
- A megrendelő adatai, utasítása - a feladat megértéséhez szükséges dokumentáció;
- A vizsgatevékenység részletezése - az előzetesen benyújtott piaci összehasonlító értékbecslés tárgyának bemutatása és a szakmai beszélgetés során adott válaszok;
- Formai követelmények - szövegszerkesztő program használata, oldalszámozás, fejlécek/láblécek, tartalomjegyzék, és ennek megfelelő beszúrások (képek, ábrák, feliratok);
- Legalapvetőbb jogi és adózási témák - az ingatlan adásvételhez kapcsolódó jogi és adózási kérdések megválaszolása a gyakorlatban.
Megjegyzések a gyakorlathoz
A fenti tematikák alapján készült anyag tájegység-barát és részletes útmutatást ad az ingatlanpiacról, értékbecslésről és a jogi-adózási keretrendszerről. A dokumentum külön hangsúlyt fektet a páros piaci összehasonlító és a hozamszámítási módszerekre, a földhivatali benyújtás és az ingatlanközvetítő szerepeinek jogi határaira, és a személyi jövedelemadó, illeték és kedvezmények összefüggéseire.
tags: #ingatlankozvetito #ervenyes #tetelsor