
Ingatlanvagyon átlagos értékbecslési ar trendek
Mitől ér többet egy lakás egy másik lakásnál? Biztos te is találkoztál már azzal, hogy két szinte teljesen egyforma lakás között akár milliós különbség is lehet az árban. És persze mindenkinek van véleménye arról, hogy mitől drága, vagy olcsó egy ingatlan. De tényleg tudod, mi határozza meg, hogy mennyit ér a lakásod? Az ingatlan értékét befolyásoló tényezők elmélete, amely gyakran a hedonikus árazási modellekkel és a városi közgazdaságtannal kapcsolódik, azt vizsgálja, hogy az ingatlanok értéke hogyan áll össze a különböző jellemzőik és külső hatások révén, ahelyett hogy pusztán a kereslet és kínálat alapján alakulna ki.
A helyzet az, hogy egy lakás árának meghatározása nem olyan egyszerű, mint mondjuk egy csomag tejet venni a boltban. A tejnél ott van az ár a polcon, kész. De egy lakással? Képzeld el: egy lakás tulajdonost lehet évtizedekig nem változtat a lakáson, nem is biztos, hogy gondol rá, hogy mennyit érhet, mivel nem ingatlan befektetésként tekint rá, hanem otthonként. És ez nem olyan, mint a részvényeknél, ahol minden nap látod, mennyit ér - ott az ár folyamatosan változik, mert folyamatosan kereskednek velük. Aztán ott van az a kis csavar, hogy minden lakás egyedi. Igen, lehet, hogy két lakás ugyanabban a házban van, ugyanakkora, de az egyikből nyugodt park, a másikból meg zajos főút látszik. Az egyikhez van erkély, a másikhoz nincs. Az egyik lakás mellett trafóház, szemetesek vannak, a másiknál nincsenek és így tovább, lehetne folytatni a példákat a végtelenségig.
És máris más az áruk az ingatlanoknak. Itt bukik el sok házi értékbecslő, amikor a szomszéd lakás ára szerint becsli fel a sajátját és nem súlyozza a különbségeket. Nálunk Magyarországon szerencsére elég részletes szabályozás van erre - főleg azért, mert a bankok jelzáloghitelekhez pontosan akarják tudni, mennyit ér egy ingatlan.
Értékbecslési módszerek röviden
1. Költségalapú értékbecslés: Ez a módszer azt nézi, hogy most, jelenleg mennyibe kerülne pontosan ugyanezt a lakást megépíteni. Egyszerű, de a közgazdászok nem nagyon rajonganak érte, mert attól, hogy drága megépíteni valamit, még nem biztos, hogy használható is. Bizonyos egyedi ingatlanoknál, mint például a Parlament vagy a Halászbástya felértékelése, hasznos lehet.
2. Hozamszámításon alapuló értékbecslés: Mennyit hoz a konyhára havonta, évente, ha bérbe adod. 2024 őszén Budapesten körülbelül 5%, vidéken körülbelül 7% bérleti hozam volt elérhető. A hozamszámítás a bevételre és a kiadásokra (rezsi, közös költség, javítások) ad választ.
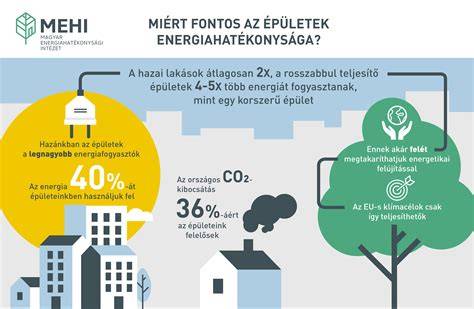
3. A leggyakrabban használt módszer: piaci összevetésen alapuló értékbecslés. Minden lakás egyedi, ezért kiigazításokra van szükség: lift, zajos- vagy csendes utcára nézés, új fűtés vagy rozoga épület, erkély, kilátás, közlekedés, panelprogramtól függő energiahatékonyság - ezek mind hatással lehetnek az árra.
Konkrét példákat látunk itthon: a Balaton környéke és Hévíz esetében a vízhez közelebb található ingatlanok négyzetméterára gyakran magasabb, mint távolabbi településeken, mert a lokáció jelentős értéknövelő tényező. A panelprogram bizonyítottan növeli az értéket, különösen energiatakarékos fejlesztések után. Egy felújított panel értéke általában stabilabban áll a válságok idején, mint a lepusztultaké. A konyha és a fürdő modernizálása szintén jelentős hatást gyakorol az árra. Parkra néző kilátás, csendes környék és nem forgalmas út mind növelik a latba eső értéket. A tömegközlekedés közelsége, bevásárlóközpontok, iskolák és orvosi rendelők mind pozitívan hatnak az érték alakulására. A munkaerőpiac és a gazdasági stabilitás befolyásolja a keresletet és az ingatlanárak alakulását: magas foglalkoztatottság és növekvő jövedelmek együttesen támogatják a piaci emelkedést.
Mi határozza meg egy lakás értékét?
És mert az érték mindig a környezeti tényezőktől is függ, a „hely, hely és hely” mondás még ma is érvényes. A szomszédos ingatlanok állapota, gondozottsága, a zöldövezet, a parkok, és a közelben fekvő szolgáltatások mind hozzáadnak az értékhez. Biztonság és tisztaság szintén fontos, hiszen a vásárlók a környezet általános vonzerejét nézik. Munkahelyek elérhetősége és a regionális gazdaság dinamizmusa szintén meghatározza a keresletet és ezáltal az árakat. Generációs preferenciák és jövedelmi viszonyok befolyásolják, hogy mennyit lehet és érdemes ingatlanra költeni.
A lokáció mellett a fizikai paraméterek, építés éve, az épület állapota, a felújítások állapota, az energiahatékonyság és a közműellátottság mind befolyásolják az értéket. Az energiahatékonyság során a panelprogramos épületek felújított állapota és a korszerű nyílászárók szerepe kiemelkedő. A szobák száma és alapterülete, a lakóterületek kialakítása, az elhelyezkedés és a kilátás mind a piaci érték alakulását befolyásolják. A jogi környezet és az adózási viszonyok is szerepet játszanak: a kapcsolódó jogok és terhek, illetve a tulajdoni lap adatai meghatározzák a financiális lehetőségeket.
Kitételek az adásvételi és finanszírozási folyamatban
A bankok jelzáloghitel-felvételéhez elengedhetetlen az értékbecslés. A bank rendeli meg a szakértő felmérését, és az értékbecslő személyesen nézi meg az ingatlant. A helyszíni szemle során beazonosítja a címet, körbejárja az ingatlant, kéri a dokumentumokat, fotókat készít, mér és feltesz kérdéseket. Az értékbecslő utólagos szakvéleményt készít, amelyhez a piaci összehasonlító adatok is hozzátartoznak. A bankok között eltérő lehet, hogy megosztják-e az eredményt: egyesek közlik a piaci és hitelbiztosítéki értéket, mások csak ezt adatokkal összevetve tájékoztatnak.
Az értékbecslés díja átlagosan 40-60 ezer forint lehet egy átlagos lakás vagy családi ház esetében. Előzetes értékbecslés díja megegyezik a normál értékbecslés díjával. Lehetőség van felülvizsgálatra a banknál, ha a tulajdonos nem ért egyet az értékbecslés eredményével. Fontos tudni: ritkán van jelentős különbség két értékbecslési eredmény között.
Statisztikai alapú értékbecslésről is beszélhetünk: ebben a módszerben nem helyszíni szemlére van szükség, azonban csak megfelelő adatokkal lehet használni, és általában csak meghatározott körülmények között alkalmazható (például Budapesten, megyei jogú városokban és környékén egy korlátozott területen). A statisztikai becslés egyszerűsítheti a hitelfelvételt, de alaposan mérlegelni kell, mert kevésbé pontos, ha az ingatlan állapota nem felel meg a környékbeli ingatlanok jó példáinak.
Az értékbecslés során a bank az ingatlan forgalmi értékét határozza meg, amely alapján meghatározza, mekkora hitel adható. A vonatkozó jogszabály szerint az ingatlan értékének maximum 80 százaléka lehet a felvett hitel összege (egyes esetekben 90 százalék). Statisztikai alapú becslés esetén az arány gyakran 60 százalék. Emiatt érdemes előre felmérni az ingatlan értékét, hogy a hitelkeret megfelelő legyen a vásárlásra.
Online értékbecslés és gyakorlati tippek
Online kalkulátorok léteznek, de ezek nem hivatalos banki értékbecslések: tájékoztató jellegűek és a bank által elfogadott érték megállapítására szolgálnak csak bizonyos időn belül. Az online értékbecslés akkor hasznos, ha szeretnéd felmérni a hasonló ingatlanok kínálati árát a piacon, vagy előzetes tájékozódást szeretnél. A valós banki értékbecsléshez azonban személyes szemle és dokumentumok szükségessége szükséges.
Az értékbecslés folyamata a következő: az értékbecslő a helyszínen felméri az ingatlant, dokumentumokat kér, fotókat készít, szükség esetén méréseket végez, majd a kapott adatok és a hasonló ingatlanok áttekintése alapján elkészíti a szakvéleményt. A történet végén a bank megkapott értékelés alapján dönt a hitelről és annak összegéről. Az értékbecslés átlagos időtartama gyakran egy-másfél hét, de ez függ a bank időzítésétől és az időpontegyeztetéstől is.
Gyakorlati tanácsok adásvételhez és értékbecsléshez
- Lokáció mindennél fontosabb - Ne spórolj ezen, mert a környék és a közlekedés hosszú távon meghatározza az értéket.
- Megfontolt árazás és felkészítés - Gondolj hosszú távra: az ingatlan felújítása, energetikai fejlesztése és a közművek korszerűsítése növeli az értéket.
- Dokumentáció rendben legyen - Számlák, engedélyek, energetikai igazolás, tulajdoni lap, közműegyeztetések.
- Valós képet mutasd - Ha vannak hiányosságok, korrigáld az árat reálisan, de ne titkold el azokat.
- Keresleti és kínálati környezet - A piaci helyzet alapján számítsd ki, hogy mikor érdemes adni el és milyen áron.
- Beépített értékbecslés - Ha banki hitelre van szükséged, kizárólag a bank által elismert értékbecslővel dolgozz.
Összegzés
Magyarországon az ingatlanárakat elsősorban a befektetési célú vásárlások, az élethelyzet változásai és a saját otthon iránti vágy mozgatja. Az ingatlan értéke nem csak a számokból áll, hanem a környezet, a közlekedés, a szolgáltatások és a környék szerethetősége is meghatározó. Az értékbecslés célja, hogy pontos piaci érték adatait szolgáltassa, és a hitel- vagy eladási döntéseket megalapozza. Az 2025-ös év izgalmas, de kihívásokkal teli időszakot ígér az ingatlanpiacon, és érdemes szakemberrel egyeztetni, ha lakást vásárolsz vagy adsz el.
🔴 3 Minutes! How to Value a Company for Company Valuation and How to Value a Business
Díjak és szolgáltatások rövid áttekintése
- Értékbecslés feladatainak részletezése és az elvégzés menete
- Helyszíni szemle és dokumentációk gyűjtése
- Piaci adatok és összehasonlítás kivitelezése
- Ár-korrigálások és végső becslési sáv megállapítása
- Banki értékbecslés és hitelfelvétel szempontjai
Állapítsd meg házad vagy társasházi lakásod aktuális értékét 3 egyszerű lépésben ingatlanérték-kalkulátorunk segítségével! A rendszer a megadott adatok alapján készíti el a becslést, ezért fontos, hogy minél pontosabb adatokat adj meg az ingatlannal kapcsolatban. Az értékbecslés egy kiváló adatokon alapuló kiindulópont a hirdetési ár meghatározásához, és a banki hitel tőkéjének felhasználását is befolyásolja. Tekintsd a becslést egy kiindulópontnak, amely a piaci viszonyokat tükrözi, de a végleges döntést mindig a helyszíni szemle és a hivatalos szakvélemény adja.
tags: #ingatlanvagyon #atlagos #ertekbecslesi #ar