
IOTP ingatlanpont visszaigenyles bejelentése és kapcsolódó jogi és pénzügyi szabályozások bemutatása
A bővült, valamint a parlament elé terjesztett törvényjavaslat az illetékmentességet és lakásáfát szabályozó intézkedéseket tartalmaz, melyek hatása a piaci helyzetre jelentős lehet.
A törvényjavaslat szerint az új építésű lakásokra vonatkozó, 5 százalékos áfát 2021. január 1. kell alkalmazni, ennek gyakorlati hatását egy példával tudjuk a legegyszerűbben szemléltetni.
A kedvezményes 5 százalékos áfateher alá tartozók esetében 2021. január 1. után történik az eljárás, és 2026. december 31-én lehet biztosítani a kedvezményes áfa hatályát bizonyos területi megkötésekkel.
Fontos figyelni arra is, hogy az adásvételi szerződés bruttó vagy nettó összeget tartalmaz.
Az illetékmentesség 2021. január elsejétől a CSOK igénybevételével vásárolt új és használt ingatlanokra is teljes illetékmentességet jelent.
Az illetékmentesség a 2021. január 1. mindenképpen január 1. szeretnék elérni, már most tájékozódhatnak, és érdemes folyamatosan böngészniük az aktuális kínálatot.
Forinthitelekkel kapcsolatos kérdések kapcsán a következőket érdemes átgondolni: kiket érint, kiket nem?
Az elszámolás újabb köre ingatlan alapú hitelek esetén 2004. május 1. és 2010. november 26. között kötött szerződésekre vonatkozik, illetve 2012. április 1. és a 2014. július 26. között kötött azon referencia kamatozású forint fogyasztói kölcsönszerződésekre, amelyekre vonatkozó egyoldalú szerződésmódosítás lehetőségét tartalmazó általános szerződési feltétel miatt az MNB közérdekű pert indított és azt jogerősen megnyerte.
Fogyasztási hitelek esetén 2004. május 1. és 2011. június 30. között kötött szerződésekre is vonatkozik az elszámolás, amely az egyoldalú szerződésmódosítás lehetőségét tartalmazó ÁSZF miatt indult eljárások eredményeként keletkezett.
A forint kölcsönszerződések csak az esetleges egyoldalú szerződésmódosítással kapcsolatos elszámolásban érintettek, és a 2014. évi XXXVIII. törvény alapján meghatározott szabályok szerint zajlanak.
Állami kamattámogatású lakáscélú hitelek esetében 2004.05.01. előtt kötött fogyasztói szerződések, 2014.07.26. után kötött fogyasztói szerződések, hitelkártya szerződések, folyószámlahitelek és egyéb hitelek esetén meghatározott feltételek érvényesek.
A 6. § (2) bekezdése szerint a forint alapú fogyasztói kölcsönszerződésekre vonatkozó ÁSZF-ek módosításai közérdekű pert indíthatnak, és a per eredménye befolyásolhatja az elszámolást.
Azt is tisztázza a jogi háttér, hogy az elszámolás menete során a bankok a 2010. november 26. után közzétett és a korábbi ÁSZF-ek módosításait figyelembe véve adnak kalkulációt a visszajáró összegről.
A Nemzeti Eszközkezelő által felajánlott lakóingatlant a bank elszámolási kötelezettségének teljesítése előtt megvásárolta esetén a pénzügyi intézménynek nem kell a fogyasztóval elszámolnia, és ez az eljárás is függ a követeléskezelő kezeskedéseitől.
Elszámolás akkor történik, ha a fogyasztó kérelmet nyújt be, és az intézmény igazolja, hogy a követelés a követeléskezelő által érvényesíthető, vagy annak éve nem évült el.
Az elszámolás menetében a hitelintézetek 2015. augusztus 1. és szeptember 30. között postázta a forinthitelesek tájékoztató levelét, és a közérdekű kereset befejezésének időpontja, 2015. szeptember 2., módosította a végső határidőt 2015. november 1-re.
Az OTP Lakástakarék 2010. november 27. után kötött szerződéseire nincs elszámolási kötelezettség.
A bank a vonatkozó törvényekben és MNB rendeletekben foglaltak szerint számítja ki az ügyfél részére visszajáró összeget, figyelembe véve a tényleges számlaforgalmat és ügyfélbefizetéseket.
Az elszámolásra vonatkozó jogorvoslati lehetőségeket a felhasználó a panasz benyújtásával vagy részletes elszámolás kérésével érheti el, és a határidők betartása kiemelten fontos.
A deviza alapú hitelek esetében a 2004.05.01-től 2014.07.26-ig kötött ügyletek számára külön rendelkezéseket tartalmaz a jogi keret, ahol a kedvezmény és visszatérítés részleteit részletesen meghatározzák.
Jelen cikk tárgyalja a visszaigénylés és elszámolás összefüggéseit, a törvényi háttéren keresztül bemutatva a folyamat lépéseit és a lehetséges kimeneteleket.
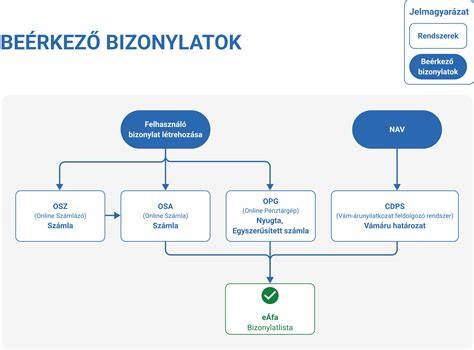
Az elszámolás folyamata és érintett felek
A kérelmek az ügyfél-azonosítás szükségessége miatt csak személyesen nyújthatók be a fiókhálózatban, és a bankszámla vagy követeléskezelő által kezelt követelés alapján történik a pénzügyi rendezés.
A bank a hitel futamideje alatt küldött főadós részére elszámolási leveleket, amelyeket december 2015 előtt és után is figyelembe vesznek a végleges elszámolásnál.
A részletes elszámolást a honlapról letöltheti a felhasználó, vagy kérheti személyesen és telefonon is a tájékoztatást az ügyfélszolgálaton keresztül.
Az elszámolás után a kamatfelár mértéke a fordulónap alatti futamidő függvényében módosítható, és a jelenlegi kilátások alapján a kamatok jellemzően megegyezhetnek vagy alacsonyabbak lehetnek a felvételkori kamatoknál.
Az elszámolásról szóló levél kézbesítésének határideje után a felmerülő panaszokat 30 napon belül kell benyújtani, 60 napon belül pedig webes közzététel esetén.
A deviza hitelek és forint-hitelek esetében is részletes feltételek szabályozzák a visszatérítés mértékét és a kifizetés módját, ideértve a bankszámlára vagy készpénzben történő kifizetést is.
Fontos fogalmak és határidők röviden
- A 5%-os adókulcs hatálya 2026-ig bizonyos területi feltételek mellett érvényes lehet.
- Az illetékmentesség a CSOK felhasználói esetén is teljes körű lehet 2021-től kezdődően.
- A forinthiteleknél a visszajáró összeg elszámolása a 2010-es években meghatározott szabályok szerint történik.
- A közérdekű kereset befejezésének időpontja befolyásolja az elszámolás végső határidejét.
- A részletes kimutatás letölthető a honlapról, és kérhető személyesen is a bankfiókban.
Gyakorlati példák és gyakran felmerülő kérdések
A kedvezményes áfa és illetékmentesség gyakorlati hatásait bemutató példák segítenek megérteni a 2021-2026 közötti időszak változásait és az adásvételi szerződések tartalmi elemeit.
Az általános szabályozások mellett a használatbavétel és az értékesítés közötti időtartam számítása kiemelten fontos lehet a kedvezmények tekintetében.
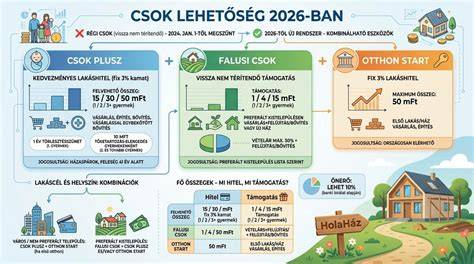
Az elszámolás menete a gyakorlatban
Az elszámolás a banki eljárások és jogszabályi előírások összhangjával történik, amelyet a Magyar Nemzeti Bank felügyeleti tevékenysége is támogat.
A visszajáró összeg esetében a megszerzett vagy felvett hitelekre vonatkozóan a konkrét összeg az elszámoló levélben kerül rögzítésre.
Ha lezárt hitel esetén élő bankszámla vagy készpénz átutalására van szükség, a bank ezt az átutalást 15 munkanapon belül teljesíti a bejelentés alapján.
Az akciók és kedvezmények feltételei függnek a CSOK, ÁFA és lakáscélú hitelek specifikációitól és a kapcsolódó kormányrendeletektől.
tags: #iotp #ingatlanpont #visszaigenyles #bejelentese