
Budapesti irodapiac bérleti díjak: kínálat, kereslet, üresedés és díjszintek átalakulása
A teljes budapesti modern irodaállomány jelenleg már majdnem 4,5 millió négyzetméter, egész pontosan 4,455 millió négyzetmétert tesz ki, ezen belül 3,6 millió négyzetméter az „A” és „B” kategóriás, modern, spekulatív irodaterület, és mintegy 852 ezer négyzetméternyi a saját tulajdonú irodaterület. A viszonylag kevés új irodának köszönhetően a kihasználatlansági ráta 16 százalékra csökkent, ám még mindig több mint 250 ezer négyzetméter irodaterület áll üresen. A budapesti modern irodaállomány 14,1 százaléka állt üresen 2024 végén / Fotó: ShutterstockA teljes irodabérleti kereslet 2024 negyedik negyedévében majdnem 171 ezer négyzetmétert tett ki, ez az előző év azonos időszakához képest 30 százalékos növekedés - derül ki a Budapesti Ingatlan Tanácsadók Egyeztető Fóruma (BIEF, BRF) 2024 negyedik negyedévére vonatkozó irodapiaci összegzéséből.
Az év első hat hónapjában összesen 28,8 ezer négyzetméter irodaterületet adtak át a fővárosban, ezzel szemben a bérbeadások meghaladták az 58 ezer négyzetmétert - derült ki a Jones Lang LaSalle (JLL) nemzetközi ingatlan-tanácsadó társaság felméréséből. Jelentősen visszaesett a bérlői kereslet az előző év azonos időszakához képest Budapest irodapiacán a második negyedévben, a szereplők pedig alkalmazkodnak: nem is adtak át új irodaházat a fővárosban ebben az időszakban. Tovább bontva a piaci trendet, kiderül, hogy a szerződéshosszabbítások kiemelkedően magas arányt, 76 százalékot tettek kia teljes keresleten belül a múlt év végén.
Keresleti és kínálati dinamika, üresedési mutatók
A bérirodai üresedési ráta enyhén, 15,7 százalékra emelkedett, Dél-Buda vitte az aktivitási prímet és a piacot pedig továbbra is a meglévő bérleti szerződések meghosszabbítása uralta - olvasható a Budapesti Ingatlan Tanácsadók Egyeztető Fórumának friss összegzésében. Az üresedési ráta 2024 negyedik negyedévében enyhén emelkedve elérte a 14,1 százalékot, így az előző negyedévhez képest 0,1 százalékponttal, az előző év azonos időszakához képest pedig 0,8 százalékponttal növekedett. A nettó abszorpció a negyedik negyedév során negatív tartományba fordult mínusz 2880 négyzetméterrel.
A közép-európai irodapiacon történelmi mélypontra esett az új fejlesztések volumene: 2025-ben alig több mint 200 ezer négyzetméternyi új iroda készült el a régióban, és 2026-ban sem várható érdemi javulás. Miközben a magas építési költségek és a drágább finanszírozás visszafogják a fejlesztéseket, a kereslet egyre inkább a prémium kategóriás, energiahatékony irodákra koncentrálódik - a nemzetközi intézményi befektetők közel 70 százaléka tervez irodai befektetéseket a közeljövőben. Magyarországon a politikai változások és az EU-val való kapcsolatok javulására vonatkozó várakozások élénkíthetik a piacot, ám a valóban korszerű irodák szűkülő kínálata a bérlőket egyre korábbi döntéshozatalra kényszeríti.
Bérleti díjak szintjei és szegmensbeli különbségek
A legmagasabb bérleti díj a tavalyi év végéhez képest egyelőre nem változott, 17,9 eurót kell fizetni havonta és négyzetméterenként, az átlagos bérleti díjak pedig 12,5-14,5 euró között mozogtak. A legfrekventáltabb területnek még mindig Pest központi és központon kívüli területei számítanak. Nem túlzás, hogy megint a bérlő a király az irodapiacon, különösen ha kkv-ról van szó. Még nyomott áron is érdemes kiadni az irodaházak földszintjét különféle szolgáltatóknak. Azok nélkül nehezebb lenne igazán vonzóvá tenni magát a házat a bérlők dolgozóinak szemében.
Alig épül új irodaház, egyszerre nő az összesített kihasználatlanság és látunk sűrűsödést egyes alpiacokon. A bérleti szerődéseknél nagyon fontos lett az üzemeltetési költség. A bérlő vállalkozások többsége még mindig kiszámítható jövőre vár, hogy eldönthesse: mekkora irodaterületre van szüksége. Teljesen át kell gondolni az irodahasználatot. De nem csupán a home office térnyerése miatt. Bérlőként számolni kell az idő előtti fölmondás költségeivel, bár ha új helyre költözik egy cég, akár jobban is járhat, ha ott kedvezőbbek és rugalmasabbak a feltételek.
Piaci aktivitás és tranzakciós mintázatok
Augusztusig bezárólag a magyar befektetési piac ugyanazzal a problémával nézett szembe, mint az utóbbi két év során: kevés az intézményi befektetőknek ajánlható ingatlan. Bár az érdeklődés továbbra is nagy, az elmúlt időszakban csupán néhány tranzakció zárult sikeresen. A teljes irodabérleti kereslet 2024 negyedik negyedévében majdnem 171 ezer négyzetmétert tett ki, ez az előző év azonos időszakához képest 30 százalékos növekedés - derül ki a Budapesti Ingatlan Tanácsadók Egyeztető Fóruma (BIEF, BRF) 2024 negyedik negyedévére vonatkozó irodapiaci összegzéséből. 2026. július 16. Jelentősen visszaesett a bérlői kereslet az előző év azonos időszakához képest Budapest irodapiacán a második negyedévben, a szereplők pedig alkalmazkodnak: nem is adtak át új irodaházat a fővárosban ebben az időszakban.
Budapesti alpiacok, preferenciák és minőség fókusz
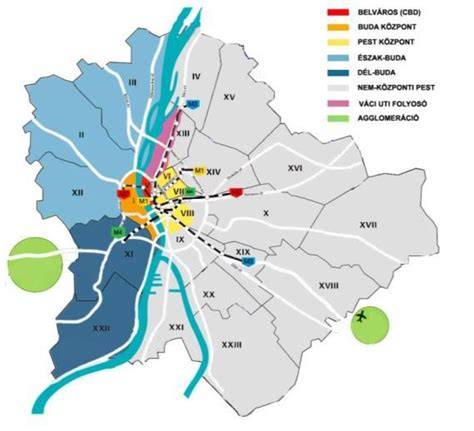
A legfrekventáltabb területnek még mindig Pest központi és központon kívüli területei számítanak. Dél-Buda vitte az aktivitási prímet és a piacot pedig továbbra is a meglévő bérleti szerződések meghosszabbítása uralta - olvasható a Budapesti Ingatlan Tanácsadók Egyeztető Fórumának friss összegzésében. Miközben a magas építési költségek és a drágább finanszírozás visszafogják a fejlesztéseket, a kereslet egyre inkább a prémium kategóriás, energiahatékony irodákra koncentrálódik - a nemzetközi intézményi befektetők közel 70 százaléka tervez irodai befektetéseket a közeljövőben.
Kínálati alkalmazkodás és üzemeltetés szerepe
Nem túlzás, hogy megint a bérlő a király az irodapiacon, különösen ha kkv-ról van szó. Minden kategóriában és akár úgy is, hogy mindenre kiterjedő felújítással emelik az irodaház szolgáltatási színvonalát. Közben pedig bevetik a legkorszerűbb digitális megoldásokat, üzemeltetési eszközöket és területhasznosítási ötleteket. Még nyomott áron is érdemes kiadni az irodaházak földszintjét különféle szolgáltatóknak. Azok nélkül nehezebb lenne igazán vonzóvá tenni magát a házat a bérlők dolgozóinak szemében.
Idősoros kitekintés: állomány, bérbeadások és díjszintek
A teljes budapesti irodaállomány maghaladja az 1,56 millió négyzetmétert. Ezzel a teljes budapesti irodaállomány meghaladta az 1,56 millió négyzetmétert. Az év első hat hónapjában összesen 28,8 ezer négyzetméter irodaterületet adtak át a fővárosban, ezzel szemben a bérbeadások meghaladták az 58 ezer négyzetmétert - derült ki a Jones Lang LaSalle (JLL) nemzetközi ingatlan-tanácsadó társaság felméréséből. A legmagasabb bérleti díj a tavalyi év végéhez képest egyelőre nem változott, 17,9 eurót kell fizetni havonta és négyzetméterenként, az átlagos bérleti díjak pedig 12,5-14,5 euró között mozogtak.
Nemzetközi kontextus és hatások
Az amerikai kereskedelmi ingatlanpiac óvatos optimizmust mutat, de gyengül a lendület: a John Burns Research legfrissebb, második negyedéves felmérése szerint a befektetők jelentős része kivár a romló finanszírozási környezetben. A magas kamatok, az emelkedő hosszú hozamok és az inflációs aggodalmak nehezítik az új ügyletek elindítását. Az ipari-logisztikai ingatlanok továbbra is a legerősebb szegmensnek számítanak, a kiskereskedelmi ingatlanok és a többcsaládos bérlakások mérsékelt növekedést mutatnak, míg az irodapiac továbbra is gyenge, bár a korábbi értékvesztés üteme enyhült. Manhattan irodapiaca húsz éve nem látott lendülettel épül újjá, miután a bérleti kereslet két évtizede nem látott szintre ugrott - derül ki a Colliers ingatlantanácsadó cég friss jelentéséből. Olyan ütemben nő a mesterséges intelligenciával foglalkozó cégek irodabérlési kedve Manhattanben, hogy az idei év a 2000-es dotkom-korszak óta a legerősebb bérbeadási forgalmat hozhatja.
Bérlői stratégiák és költségtényezők
Teljesen át kell gondolni az irodahasználatot. De nem csupán a home office térnyerése miatt. Bérlőként számolni kell az idő előtti fölmondás költségeivel, bár ha új helyre költözik egy cég, akár jobban is járhat, ha ott kedvezőbbek és rugalmasabbak a feltételek. A bérleti szerődéseknél nagyon fontos lett az üzemeltetési költség. A bérlő vállalkozások többsége még mindig kiszámítható jövőre vár, hogy eldönthesse: mekkora irodaterületre van szüksége.
Fejlesztői és finanszírozási környezet
Alig akarnak új beruházást indítani a fejlesztők. Miközben a magas építési költségek és a drágább finanszírozás visszafogják a fejlesztéseket, a kereslet egyre inkább a prémium kategóriás, energiahatékony irodákra koncentrálódik - a nemzetközi intézményi befektetők közel 70 százaléka tervez irodai befektetéseket a közeljövőben. A közép-európai irodapiacon történelmi mélypontra esett az új fejlesztések volumene: 2025-ben alig több mint 200 ezer négyzetméternyi új iroda készült el a régióban, és 2026-ban sem várható érdemi javulás.
Adatok röviden: állomány, üresedés, kereslet
| Mutató | Érték / Trend |
|---|---|
| Budapesti modern állomány | 4,455 millió m² (ebből 3,6 millió m² spekulatív A/B) |
| Üresedési ráta (2024 Q4) | 14,1% (enyhe emelkedés) |
| Üresedési ráta (2026 Q2 környezet) | 15,7% (Dél-Buda aktivitás) |
| Teljes kereslet (2024 Q4) | ~171 ezer m² (+30% év/év) |
| Szerződéshosszabbítások aránya | 76% a teljes keresleten belül |
| Prime/átlagos bérleti díj | 17,9 €/m²/hó; átlag 12,5-14,5 €/m²/hó |
A legfrekventáltabb területnek még mindig Pest központi és központon kívüli területei számítanak. Dél-Buda vitte az aktivitási prímet és a piacot pedig továbbra is a meglévő bérleti szerződések meghosszabbítása uralta - olvasható a Budapesti Ingatlan Tanácsadók Egyeztető Fórumának friss összegzésében.
Piaci szereplők és események
Új ciklus, új erőviszonyok, új lehetőségek: szeptember 22-én a Portfolio Property Investment Forum 2026-on találkozik a hazai ingatlanpiac krémje, hogy választ adjon a szektor legégetőbb kérdéseire. Merre indul a befektetési piac, mi hozhat fordulatot a fejlesztésekben, hogyan alakul a finanszírozás, és milyen szerepet vállal az állam az ingatlanpiac jövőjében? A Scope Ratings nemzetközi hitelminősítő negatívról stabilra javította a Wingholding Zrt. hitelminősítési osztályzatának kilátását, egyúttal megerősítette a vállalat B+ szintű besorolását. Reagált a budapesti Láng Negyed fejlesztője a Portfoliónak beruházást érintő sajtóhírekre, tisztázva a zöldfelületek arányával és az épületek elrendezésével kapcsolatos részleteket.
Szabályozási és makrokörnyezeti impulzusok
Jókora lökést adott a magyar lakáspiacnak a 3 százalékos Otthon Start hitelprogram bevezetése, a szállások piacán pedig a rövid távú lakáskiadás (Airbnb) szigorítása borzolta a kedélyeket - idézhetjük fel a közelmúlt talán legizgalmasabb eseményeit. Az ipari ingatlanok és irodák eközben több kihívással is küzdenek, míg a kiskereskedelmi piac szereplőinek a plázastop jelenti az első számú mumust. Mit várnak a szakértők a hazai ingatlanpiacon és építőiparban a kormányváltás után? Visszakerülhet-e Magyarország a befektetők térképére, és mely területek lesznek a legszexibb célpontok?
Használati koncepciók és átalakítások
Ne dobjuk ki az irodaházakat! Az Egyesült Államok több városában is egymás után indulnak úgynevezett konverziós programok, amik során rosszul működő irodaházakat lakásokká alakítanak. Az irodapiac nem roggyant meg, de jelentősen átalakult és újra kellett fogalmazni, hogy mi a normális - összegezte az eltelt 12 hónapot a VLK Cresa tanácsadó cég vezetője. Járvány ide, járvány oda, folytatódnak az irodaház építések, csak lassabban.
Még mindig kelendőek az irodaházak Magyarországon és a közép-európai térségben. Akkora pofont adott a járvány a cégeknek, hogy nem győzik kiheverni. Nehéz is eldönteni, hogy miből legyen több egy munkahelyen: kanapéból vagy íróasztalból. Életek múlhatnak ezen. Mármint cégek élete. Talán nem túlzás, ha azt mondjuk: ez lesz 2021 legfontosabb dilemmája sokszáz magyar vállalat számára.
Bérbeadói válaszok a bérlői elvárásokra
Minden kategóriában és akár úgy is, hogy mindenre kiterjedő felújítással emelik az irodaház szolgáltatási színvonalát. Közben pedig bevetik a legkorszerűbb digitális megoldásokat, üzemeltetési eszközöket és területhasznosítási ötleteket. Nem túlzás, hogy megint a bérlő a király az irodapiacon, különösen ha kkv-ról van szó. Még nyomott áron is érdemes kiadni az irodaházak földszintjét különféle szolgáltatóknak.
Összefoglaló megállapítások a bérleti díjak hátteréről
A legmagasabb bérleti díj a tavalyi év végéhez képest egyelőre nem változott, 17,9 eurót kell fizetni havonta és négyzetméterenként, az átlagos bérleti díjak pedig 12,5-14,5 euró között mozogtak. A bérirodai üresedési ráta enyhén, 15,7 százalékra emelkedett. A budapesti modern irodaállomány 14,1 százaléka állt üresen 2024 végén. Tovább bontva a piaci trendet, kiderül, hogy a szerződéshosszabbítások kiemelkedően magas arányt, 76 százalékot tettek kia teljes keresleten belül a múlt év végén. Alig épül új irodaház, egyszerre nő az összesített kihasználatlanság és látunk sűrűsödést egyes alpiacokon.
Gyakorlati tanácsok bérlőknek és bérbeadóknak
- A bérleti szerődéseknél nagyon fontos lett az üzemeltetési költség.
- Bérlőként számolni kell az idő előtti fölmondás költségeivel, bár ha új helyre költözik egy cég, akár jobban is járhat, ha ott kedvezőbbek és rugalmasabbak a feltételek.
- Nem túlzás, hogy megint a bérlő a király az irodapiacon, különösen ha kkv-ról van szó.
- Még nyomott áron is érdemes kiadni az irodaházak földszintjét különféle szolgáltatóknak.
- A legfrekventáltabb területnek még mindig Pest központi és központon kívüli területei számítanak.
A teljes budapesti modern irodaállomány jelenleg már majdnem 4,5 millió négyzetméter, egész pontosan 4,455 millió négyzetmétert tesz ki. Magyarországon a politikai változások és az EU-val való kapcsolatok javulására vonatkozó várakozások élénkíthetik a piacot, ám a valóban korszerű irodák szűkülő kínálata a bérlőket egyre korábbi döntéshozatalra kényszeríti.
tags: #irodapiac #berleti #dijak