
Jelzáloghitel és jelzáloglevél: fedezet, működés, szabályozás és piac
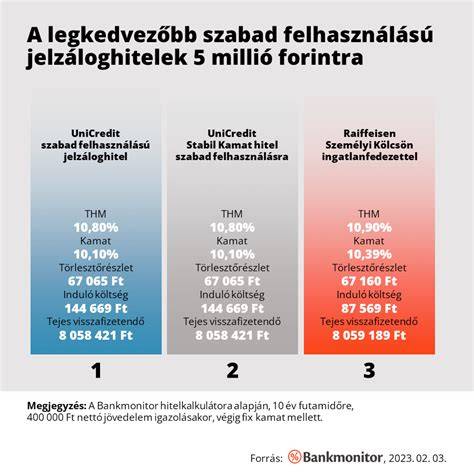
Jelzáloghitel esetén a hitelezőnek van valamilyen biztosítéka, fedezete - egy olyan tárgy vagy jog - melyet fizetésképtelenség esetén a hitelező könnyen pénzé tehet. Ez lehet egy vagy több, de maximum három ingatlan. A követelés összege általában a felvett kölcsönnel megegyezik. Hitelcél szerint megkülönböztetünk lakáscélú és szabad felhasználású jelzáloghiteleket. Lakáscélú jelzáloghitel esetén számos cél finanszírozható, többek között lakás- és telekvásárlás, lakásépítés, bővítés, felújítás, vagy akár lakáscsere is. Általában a lakáscélú hitelek futamideje maximum 35 év. Szabadfelhasználású jelzáloghitel bármire elkölthető.
A bankok nagyobb hitel esetén, általában 10 millió forint fölött fedezetet követelnek meg. Rendszerint a jelzáloghitel fedezetei a hitelt igénybevevő saját tulajdonú, tehermentes ingatlanjai, de mást ingatlanok is bevonhatóak. A jelzálog mindig az adott ingatlanra érvényes, tehát nem függ annak tulajdonosától, így az adós és a jelzálogra bejegyzett ingatlan tulajdonosa lehet különböző személy. A bejegyzés után az ingatlan ugyanúgy tovább értékesíthető, kivéve, ha elidegenítési vagy terhelési tilalmat jegyeztek be rá. Az elidegenítési tilalom azt jelenti, hogy az ingatlan nem cserélhet gazdát. Egy rendelkezésre álló ingatlan önmagában nem elég a jelzáloghitel felvételéhez, emellett más kritériumoknak is eleget kell tenni a hitelfelvevő.
Jelzáloghitel esetén a bank által küldött értékbecslő méri fel az ingatlan értékét. Két féle értéket szoktak felbecsülni. A jelzáloghitel, a komoly fedezet miatt olcsóbb a személyi kölcsönnél. A két hitel kamatlába közötti különbség akár 10% is lehet. A jelzáloghitelek alapvetően komolyabb ügyintézést igényelnek, emiatt a szerződéskötés is költségesebb. A bank rövid határidőn belül érvényesítheti követelését, így esetleges törlesztés elmaradás során könnyen elveszíthetjük az értékes ingatlant.
A jelzálog-hitelintézet alapítására, működésére, felügyeletére a hitelintézetekről és a pénzügyi vállalkozásokról szóló 1996. évi CXII. törvény (a továbbiakban: Hpt.) vonatkozik. A jelzálog-hitelintézet befektetési szolgáltatási tevékenységére és befektetési szolgáltatási tevékenységet kiegészítő szolgáltatására a befektetési vállalkozásokról és az árutőzsdei szolgáltatókról szóló 2007. évi CXXXVIII. törvény (a továbbiakban: Bvtv) vonatkozik. Ha jelzáloghitel nyújtásához kapcsolódóan jogszabályon alapuló állami készfizető kezességvállalás biztosítéka mellett további hitel nyújtása történik, úgy az érintett rendelkezések szerint járnak el.
A jelzálog-hitelintézet EGT-állam területén lévő ingatlanfedezet mellett akkor nyújthat pénzkölcsönt (EGT-jelzáloghitel), illetve vásárolhat meg jelzáloghitelt, ha a fedezetként szolgáló ingatlant a jelzálog-hitelintézet javára alapított olyan jelzálogjog terheli, amely a zálogjogosult részére a magyar jog szerinti jelzálogjoggal azonos biztonságot nyújt. A jelzálog-hitelintézet köteles folyamatosan figyelemmel kísérni az érintett EGT-állam jogrendjének változását.
A jelzálog-hitelintézet jelzálogjogával terhelt ingatlant a jelzáloghitelintézet által történő alapítása időpontjától e jogának megszűnéséig csak a hitelező hozzájárulásával lehet elidegeníteni és megterhelni. A hitelbiztosítéki érték megállapításának módszertani elveit jogszabály határozza meg. A jelzálog-hitel-szerződést - ha közjegyzői okiratba kerül - kötelezően közjegyzői okiratba kell foglalni. A jelzálog-hitelintézet jogosult az előtörlesztés miatt keletkező költségeinek megtérítésére. Fogyasztónak nyújtott hitel esetében az előtörlesztésre speciális szabályok lehetnek érvényesek.
Jelzáloglevél alatt olyan speciális kötvénytípus értjük, amely mögött ingatlanfedezetű jelzáloghitelek és állampapírok találhatók. A jelzáloglevél mögött tehát nagyon sok jelzáloghitel található, amit a bank egyetlen kötvénybe csomagol, és a befektetők számára értékpapír formájában elérhetővé tesz. A bank számára előnyös ez a folyamat, mert így tőkét tud bevonni, és a hitelezés kockázatát részben a befektetőre tudja hárítani. Ugyanakkor a bank osztozik a hitelekből beszedett kamatokon, és annak egy részét kifizeti a jelzáloglevél megvásárló befektető felé. Ha alacsonyak a kamatok, a jelzáloglevelek kamata is alacsony lehet. A jelzáloglevelek külföldi piacokon MBS-ként (Mortgage-Backed Securities) ismertek, ahol a három fontos intézmény közreműködik: Ginnie Mae, Fannie Mae és Freddie Mac. A Ginnie Mae és a Fannie Mae/Freddie Mac mögött álló állami támogatás stabilitást adhat, de a piac sokszínűsége miatt kockázatokat is hordoz. A mintázat lényege, hogy a bankok kihelyeznek hiteleket, amelyeket összevont kötvénybe csomagolva adnak el a befektetőknek. A befektetők jövedelme a mögöttes hitelek teljesítése és a kötvények kifizetése alapján alakul.
Magyarországon a jelzáloglevelek jelenleg három fő forrásból származó európai keretek szerint működnek, amelyet a Fedezett kötvény irányelv és a CRR előírásai szabályoznak. A hazai piacon a jelzáloglevelek kizárólag a jelzálog-hitelintézetek által kibocsátott termékek lehetnek. A fedezetek és a jól működő vagyonellenőrzés célja, hogy a befektetők védelme biztosított legyen. A hazai piac megfontolandó sajátossága a likviditás kérdése: sokszor nincs folyamatos piaci könyv a vevők és eladók között, így a kereskedés nehézségekbe ütközhet.
Európai szinten a Fedezett kötvényekre vonatkozó irányelvek (EU 2019/2162) és a CRR szabályozás határozza meg a fedezett kötvények fogalmát, szerkezetét és felügyeleti feladatait. Magyarországon a Jht. alapján a jelzáloglevelek és fedezeti kötvények közül csak a jelzáloglevelek minősülnek hivatalosan fedezett kötvényeknek. A magyar felügyelet az MNB-elemek alapján figyelemmel kíséri a fedezeti kötvényekre vonatkozó előírások betartását, és intézkedéseket tehet szükség esetén. A vizsgált példák között kiemelkedő, hogy a 2008-2009-es válság folyamán CDO típusú eszközök összecsomagolt jelzáloglevelek voltak, amelyek hatása a piacokra erősen érződött.
tags: #jelzalog #alapu #kotveny #wikipedia
Népszerű bejegyzések:
- Hatvan Kertész utca: részletek és áttekintés a szempontrendszer alapján
- Balaton északi partszakaszán elérhető vízparti horgászház – kényelmes nyaralás útmutató
- A Balatoni nyaralótervek stilisztikái 20. századi példákkal
- Életstílus a Balaton közelében: nyaraló Balatonlellén
- Petőfi Sándor utca 25 – megállapítások és környezeti leírás