
Jelzáloghitel banki költségvetése és finanszírozási lehetőségei MagNet-határozatokkal és általános piaci példákkal
A cikk összefoglalja a jelzáloghitelekhez kapcsolódó költségeket, feltételeket és versenyelőnyöket, különös tekintettel a Magyar Nemzeti Bank adósságfékező szabályaira (JTM), a fedezetként szolgáló ingatlan értékbecslésére és a THM fontosságára a döntésben. A szövegben felhasznált mintapéldákat és megállapításokat a 2020-2026 közötti hazai piaci gyakorlat részletezései adják, kiemelve a kamarai és banki kedvezmények, akciók és díjelengedések lehetőségeit. A cikk külön foglalkozik a lakáscélú és a szabad felhasználású jelzáloghitelek közötti különbségekkel, a CSOK-kal és egyéb állami támogatásokkal, valamint a hitelkockázat és a felelős hitelfelvétel szempontjaival.
Mi a jelzáloghitel és hogyan működik?
A jelzáloghitel olyan hitel, amelyhez ingatlanfedezetet (jelzálogjogot) jegyeznek be. A bank a fedezet és a hitelképesség alapján határozza meg a felvehető összegt, a futamidőt és a kamatperiódust. Lakáscélú jelzáloghitelnél a felhasználás célja megkötött, míg a szabad felhasználású jelzáloghitelnél a felhasználás célja nem kötött.
Fedezet és értékelés
- Az ingatlan forgalmi értékének 60-80%-át hitelezik meg; a Hitelbiztosítéki Érték (HBÉ) általában a 70-90% körül van.
- Értékbecslés díja általában 40 000-60 000 Ft között mozog, de akciók esetén elengedhető vagy visszatéríthető.
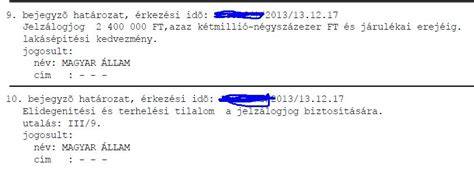
- A fedezetet közjegyzői okiratba kell foglalni, és a földhivatalnál bejegyzik a jelzálogjogot.
Jövedelmi feltételek és JTM
A JTM (jövedelemarányos törlesztőrészlet mutató) határozza meg, hogy a nettó jövedelem mekkora hányada fordítható törlesztésre. A 2026-os jogszabályok alapján az alacsonyabb jövedelmeknél például legfeljebb 25% lehet a törlesztés, míg magasabb jövedelmeknél akár 50-60%-ig is terjedhet a terhelés a kiegyensúlyozott hitelképesség érdekében.
Önerő és maximális hitelösszeg
A legtöbb bank elvárja az ingatlan értékének legalább 20%-át kitevő önerőt. A hitelösszeg gyakran a fedezet becsült értékének 60-80%-áig terjedhet, a bankok azonban eltérő gyakorlattal rendelkeznek. Szabad felhasználású jelzáloghitel esetén gyakran magasabb a plafon (1-50 millió Ft, néhány banknál akár 100 millió Ft is).
Lakáscélú jelzáloghitel vs. szabad felhasználású jelzáloghitel
- Kamatszint és THM: a lakáscélú hitelek általában kedvezőbb kamatozásúak, a THM pedig az összes költséget is tartalmazza. Például 10 millió Ft-os hitelnél a lakáshitel átlagosan 3,2-3,5% körüli kamattal érhető el, míg a szabad felhasználású jelzáloghitel drágább lehet.
- Felhasználható összeg: a lakáshitel célja kötött (ingatlanhoz kapcsolódó kiadások finanszírozása), a szabad felhasználású jelzáloghitelnél ezt a feltételt nem kell igazolni.
- Fedezet és kockázat: mindkét konstrukciónál szükség van ingatlanfedezetre, de a HBÉ és a piaci érték eltérő becslése a hitelösszeget befolyásolja.
- Futamidő: mindkét típust gyakran hosszú távra adják (24-360 hónap vagy hosszabb), de az építési hitelek speciális feltételeket és ütemezést kínálnak.
Állami támogatások és kedvezmények
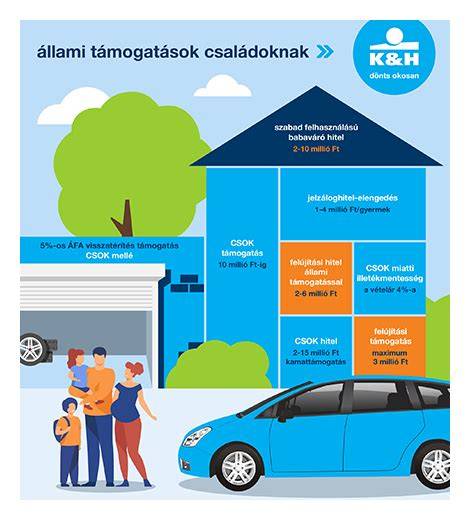
CSOK és egyéb állami támogatások befolyásolhatják a költségeket és a feltételeket. CSOK esetén különböző összegű kedvezmények és kamatmentességek érhetők el, melyek feltételei között gyakran szerepel gyerekvállalás és új vagy használt ingatlan vásárlása. az akciók és kamattámogatások időszakonként változhatnak, ezért érdemes naprakész hirdetményeket és kalkulátorokat használni.
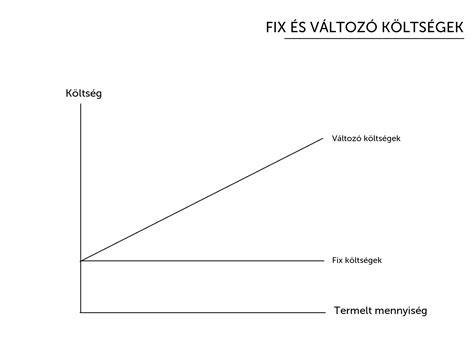
Induló költségek, díjak és akciók
- Hitbírálati díj, földhivatali bejegyzés díja, értékbecslés díja, folyósítási díj; közjegyzői díj és tulajdoni lap költség jelen lehet.
- Akciók: díjak elengedése vagy visszatérítése a bankok és a termékek között változó lehet.
- Elengedés esetén vagy visszatérítés esetén a díjak mértéke és feltételei bankonként eltérnek.
Értékbecslés és eljárás menete
Az értékbecslést egy független értékbecslő végzi, akit a bank megbíz. A folyamat általában 4-6 hétig tart a kezdeti lépésektől a folyósításig. A dokumentumok közé tartozik a hiteligénylő személyes okirata, jövedelemigazolás, tulajdoni lap és ingatlan dokumentumok.
Hogyan döntsük el, melyik hitelt válasszuk?
- Használjuk a Bankmonitor, Bank360 és hasonló online kalkulátorokat a THM és teljes visszafizetendő összeg alapján.
- Kérjünk előzetes hitelbírálatot a kiválasztott banktól a gyorsabb döntés érdekében.
- Használjuk ki a kamatkedvezményeket vagy az átutalási és kártyás jövedelem-előfeltételeket, de mérlegeljük hosszú távú fenntarthatóságukat.
Hitelek és adósságrendezés
Adósságrendező jelzáloghitel segíthet több hitel egyesítésében, csökkentve a havi törlesztőrészleteket és rövidítve a futamidőt. Szükség lehet adósságrendező személyi kölcsönre vagy jelzáloghitelre is, az adott banki feltételek alapján. Az ilyen döntéseknél fontos a JTM és a bevételek stabilitása.
Értékes gyakorlati tippek
- Válasszunk független online hitelkalkulátort az összehasonlításhoz.
- Figyeljünk a THM-re és a teljes visszafizetendő összegre, ne csak a kamatra.
- Fontos az önerő, a jövedelem stabilitása és a hitelben való megfelelés (KHR/ BAR-lista).
- Az elő- és végtörlesztési díjakat is érdemes figyelembe venni, és a kedvezményeket alaposan értékelni.
Rövid kalkulációs példák
Példát mutatunk be azon adatokkal, amelyek a bankszámlarendszerekben hozzávetőlegesen elérhetők:
| Hitel típusa | Hitelösszeg | Futamidő | Kamat | Havi törlesztő | Teljes visszafizetés |
|---|---|---|---|---|---|
| Lakáscélú jelzáloghitel | 10 000 000 Ft | 20 év | 3,2% | 57 066 Ft | 13 668 919 Ft |
| Szabad felhasználású jelzáloghitel | 10 000 000 Ft | 20 év | 4,78% | 65 039 Ft | 15 763 639 Ft |
Következtetés nélkül: mit érdemes mérlegelni?
A jelzáloghitel hosszú távú elköteleződés, ezért a döntésnél érdemes a kamatláb mellett figyelembe venni a THM-t, az induló költségeket és az esetleges díjelengedéseket. A fedezetként felajánlott ingatlan értéke, az önerő és a jövedelem stabilitása mind alapvető tényezők a jó ajánlat megtalálásához. Emellett a CSOK vagy más állami támogatások felvétele kedvezőbb feltételeket teremthet, de mindig az aktuális hirdetmények szerint kell eljárni.
Brit fiatalok készítették a legjobb európai animációs rövidfilmet - mozi
tags: #jelzalog #hitelhez #banki #koltsegvetes