
Jelzálogból való kiegyenlítés feltételei a főadós elleni végrehajtás esetén
A jelzálogból való kiegyenlítés a végrehajtási eljárás egyik fontos eleme, különösen akkor, ha a főadós ellen indul eljárás. A végrehajtás során befolyt összeg esetén a kielégítési sorrend meghatározott, amely figyelembe veszi a követelések jogcímét és egyéb törvényi előírásokat. Emellett a jelzálogjog külön jogi természetű intézmény, amely a követelések érvényesítésében speciális szabályok szerint működik, különösen a tulajdonos személyének változásakor.
Kielégítési sorrend a végrehajtás során behajtani kívánt követelések esetén
Amennyiben a befolyt összeg nem fedezi valamennyi követelést, a követelések kielégítési sorrendje a következő:
- Gyermektartásdíj
- Jogszabályon alapuló egyéb tartásdíj
- Munkavállalói munkabér és a vele egy tekintet alá eső járandóság
- Polgári perben vagy büntetőeljárásban az adóssal szemben a bűncselekmény következtében keletkezett, és a természetes személy sértett javára megállapított polgári jogi igény
- Büntető- és szabálysértési eljárásban az adóssal szemben megállapított, az állam javára fizetendő összeg, vagyonelkobzásból eredő követelés (a polgári jogi igény kivételével)
- Adó, társadalombiztosítási követelés és más köztartozás
- Egyéb követelés
- Végrehajtási eljárásban kiszabott rendbírság
A követelések érvényesítésével és behajtásával felmerült költségeket az azonos sorrendel megegyező módon kell kielégíteni. A sorrendben előrébb álló követelések teljes kielégítése után lehet a következőket kielégíteni, és ha azonos sorrendben több követelés van, akkor azokat arányosan kell teljesíteni.
Tartásdíj jellegű követelések sajátosságai
Az egy összegben előre vállalt tartásdíj behajtása esetén - kivéve a közjegyzői okiraton vagy fizetési meghagyáson alapulót - a tartásdíjnak a felosztási terv elkészítéséig tartó időszakra eső, időarányosan kiszámított része elsőbbséget élvez a sorrend a) vagy b) pontja szerint. Ezt meghaladó rész, továbbá a közjegyzői okiraton vagy fizetési meghagyáson alapuló követelések az egyéb követelések között elégíthetők ki.
Felhívás és elévülés a végrehajtási eljárásban
A végrehajtási eljárás során, ha a végrehajtó az elévülés lehetőségére utaló bizonyítékot talál, 15 napon belül felhívja a végrehajtást kérőt nyilatkozattételre, hogy elismeri-e a követelés fennállását. Ha az elévülést elismerik, a végrehajtás befejezhető. Ellenkező esetben - ha az adós ezt kifogásolja, és a végrehajtást kérő nem ismeri el az elévülést - az adósnak peres eljárás keretében kell bizonyítania állítását.
Fontos megjegyezni, hogy a végrehajtói intézkedések folytatódhatnak az elévülés jogi megállapítása nélkül, mivel ezt kizárólag a bíróság állapíthatja meg.
A jelzálogjog kihatása a végrehajtásra ingatlanátruházás esetén
A Kúria állásfoglalása szerint:
- A jelzálogjog a zálogtárgy ingatlan-nyilvántartásba történő bejegyzésével dologi jogként lép életbe, vagyis nem csak az eredeti zálogkötelezett ellen, hanem az ingatlan mindenkori tulajdonosa ellen is érvényesíthető.
- Ha az ingatlan tulajdonosa megváltozik a végrehajtási eljárás megindulását követően, az új tulajdonos köteles tűrni a követelés jelzálogtárgyból való kielégítését.
- Így a zálogjogosultnak nem kell új pert indítania az új tulajdonossal szemben a követelés kielégítésének érdekében, hanem a dologi hatály alapján a végrehajtás folytatható.
Ezzel szemben korábbi ítélőtáblai álláspontok csak a tulajdonjog-szerzést tekintették jogutódlásnak, az új tulajdonos személyében bekövetkezett változás nem terjedt ki a jelzálogkötelezettségre, azonban ez a jogegységi döntésekkel megdőlt.
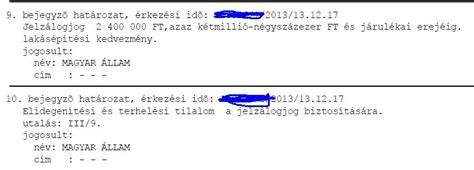
Jelzálogjog és ingatlan átírás
A zálogjogosult követelése fennállását nem érinti a tulajdonos változása, mivel a jelzálog az ingatlanhoz kapcsolódóan marad fenn, mint dologi jog. Az új tulajdonost így automatikusan terheli a kielégítés tűrése, ami a bírósági végrehajtás alapja.
Az adóhatósági végrehajtási eljárás különös szabályai
Az adóhatóság által foganatosított végrehajtási eljárásokban - eltérő rendelkezések hiányában - a bírósági végrehajtásról szóló 1994. évi LIII. törvény (Vht.) szabályait kell alkalmazni. Az adóhatóság egyedi analitikus nyilvántartást vezet az adósok tartozásairól és az összegyűlt végrehajtási jogcímeken befizetett összegekről.
A befolyt összegek elszámolása során prioritást élveznek bizonyos, büntető- és vagyonelkobzással kapcsolatos követelések, majd az adó- és járulékfizetési kötelezettségek, végül az egyéb tartozások.
Végrehajtási költségek és elszámolásuk
A végrehajtás során felmerülő költségeket, a bíróság vagy hatóság által megállapított járulékokat az igény teljesítésének megfelelő sorrendben kell rendezni, azaz elsőként a költségeket kell fedezni, mielőtt a tartozások egyéb részeit kielégítenék.
Végrehajtás megszüntetésének feltételei
A végrehajtási eljárást meg kell szüntetni, ha az adós tartozását maradéktalanul megfizette, a tartozást teljes egészében behajtották vagy elengedték, a végrehajtáshoz való jog elévült, illetve ha a végrehajtó vagy a jogosult kérte a megszüntetést. Előírás továbbá a végrehajtható okirat visszavonása vagy megsemmisítése, valamint az adós halála vagy jogutód nélküli megszűnése.
Elévülési szabályok végrehajtási ügyekben
A tartozás végrehajtásához való jog elévülése általában a fizetési kötelezettség esedékessége utáni naptári év végével, négy év elteltével következik be. Az elévülést azonban megszakíthatják például a végrehajtás felfüggesztése, fizetési kedvezmények vagy egyéb törvényben előírt feltételek.
Az elévülés megállapítása a bíróság hatáskörébe tartozik, a végrehajtó csupán a folyamat elindítására alkalmas bizonyíték esetén értesíti a végrehajtást kérőt az állásfoglalás megtételére.
Adóhatósági végrehajtás során alkalmazott különleges intézkedések
- A hatósági átutalási megbízást és jövedelemletiltást az adott pénzforgalmi szolgáltató az eljárás felfüggesztésétől vagy szünetelésétől számított adott határidőig teljesíti, ezt követően a megbízás visszavonására kerül sor.
- Az adóhatóság az adós illetve a kötelezett személy külön kérésére fizetési könnyítést vagy adómérséklést engedélyezhet, amelynek időtartama alatt a végrehajtási cselekményeket nem foganatosítja.
- A végrehajtási eljárás során kezelni kell az állami kezességvállalásból eredő tartozásokat, és a fizetési kötelezettséget forintban kell nyilvántartani és teljesíteni.
21 - Bírósági meghagyással induló végrehajtási eljárás
Jogorvoslat és peres eljárás lehetőségei
Amennyiben a végrehajtást kérő nem ismeri el az elévülést, az adósnak peres eljárásban kell igényét érvényesítenie. Az elévülés megállapítására kizárólag a bíróság jogosult, a végrehajtó nem hozhat ilyen döntést önállóan.
A per illetéke 6%, de az adós anyagi helyzetére tekintettel költségmentesség is kérhető megfelelően kitöltött nyomtatvány benyújtásával.
Összefoglaló táblázat a követeléstípusokról és kielégítési sorrendről
| Követelés típusa | Sorrendi hely | Jelentőség / megjegyzés |
|---|---|---|
| Gyermektartásdíj | 1. | Elsőbbséget élvez |
| Jogszabályon alapuló egyéb tartásdíj | 2. | Szintén elsőbbségű követelés |
| Munkabér és járandóság | 3. | Munkavállalói kötelezettségek védelme |
| Bűncselekményből eredő polgári jogi igény | 4. | Sértett javára, büntető eljárás során |
| Állami javakra eső fizetési kötelezettségek (büntetés, vagyonelkobzás) | 5. | Prioritás a büntetőjogi tételek után |
| Adók, társadalombiztosítási járulékok | 6. | Fontos közteher-teljesítés |
| Egyéb követelések | 7. | Általános követelések csoportja |
| Végrehajtási rendbírság | 8. | Legvégső sorrendben fizetendő |
A táblázat összefoglalja a követelések rangsorolását és elsőbbségi sorrendjüket, amelyek a jelzálogból való kielégítés elbírálásánál is irányadóak lehetnek.
Összességében a jelzálogból való kielégítés során nem csupán a követelések jogcíme és sorrendje meghatározó, hanem az is, hogy a jelzálogtárgy tulajdonosa változik-e. A dologi hatály miatt a jogosult nak nem kell külön pert indítania az új tulajdonossal szemben, ami jelentős egyszerűsítést és gyorsabb behajtást tesz lehetővé.
tags: #jelzalogbol #valo #kielegitesnek #feltetele #a #foadossal