
Kataszteri hold adófizetés és átváltások részletes útmutató
A COOKIE-k (sütik) segítenek szolgáltatásaink helyes működésében.
A földadóról szóló jogszabályok összefoglaló jelleggel tárgyalják, hogy ki adóalany, milyen mentesítések és adómentességek bírnak helyet, és hogyan történik az adó megállapítása és fizetése.
A földadó tárgya és mentességek
A földadó tárgya minden olyan földterület, amelyet valamely művelési ágba besoroltak és kataszteri tisztajövedelmét megállapították.
Állandóan mentesek a földadó alól: a) a 400 négyszögölnél kisebb földterület, b) az állami vállalatok és egyéb állami szervek, valamint a társadalmi szervezetek által használt földterület, c) az illetményföld, ha annak területe a vonatkozó jogszabályokban meghatározott mértéket nem haladja meg.
A mértéken felüli rész után földadót kell fizetni, d) a termelőszövetkezetek részéről eltartásban, illetve az öregségi és munkaképtelenségi járadékban részesülő termelőszövetkezeti tag alapszabálynak megfelelő háztáji gazdálkodása, e) a legeltetési bizottságok legelőterülete, f) a mezőgazdasági termelőszövetkezet kezelésében levő az a legelőterület, amely a háztáji és egyéni állatállomány legeltetésére szolgál.
Ideiglenes adómentességek
ideiglenesen mentesek: a) az olyan földterület, amely terméketlenségének köszönhetően még nem volt földadó tárgya, és amelyet utóbb tettek gazdaságilag használhatóvá; adómentesség időtartama 15 év, b) a mezőgazdasági művelésre alkalmas, de más célra használt föld, amelyet mezőgazdasági művelésbe vonnak be; adómentesség időtartama 5 év, c) az újonnan telepített gyümölcsös- és erdőterület, illetve zárt, összefüggő területen újonnan telepített szőlő területe; adómentesség időtartama gyümölcsösnél 2-10 év, erdőnél 20 év, szőlőnél 4 év.
Adófizetésre kötelezettek és alap
Földadó fizetésére a földterületet használó állampolgár, jogi személy és egyéb földhasználó köteles. Jogcím nélküli földhasználat esetén a tényleges használó az adófizetésre kötelezett.
A földhasználatra jogosultat a földterület használójának kell tekinteni abban az esetben is, ha használati jogával nem él.
Az adó alapja és mértéke
Földadó címén a kataszteri tisztajövedelem minden aranykoronája után négy kilogramm szabvány szerinti minőségű búzát kell fizetni, kivéve a (2) bekezdésben foglalt kivételeket.
Ha az adófizetésre kötelezett használatában levő összes adóztatható földterület 1 kat. holdjára eső átlagos kataszteri tisztajövedelem a 20 aranykoronát meghaladja, az 1 kat. holdra eső földadó megállapításánál a 20 aranykoronán felüli részt számításban ki kell hagyni.
Az 1 kat. holdra eső átlagos kataszteri tisztajövedelemnek 30 aranykoronát meghaladó részét kell számításon kívül hagyni abban az esetben, ha az adófizetésre kötelezett által használt földterület kizárólag a szőlő vagy gyümölcsös művelési ágba tartozik.
A földadó módozatai
A földadót búzában kell megfizetni 4 kat. hold vagy annál nagyobb földterület, illetve 1 kat. hold vagy annál nagyobb szőlő terület után. Ha adófizetésre kötelezett csak szőlő művelési ágba tartozó ingatlan van, földadót borral is kiegyenlítheti.
A földadó - az adófizetésre kötelezett választása szerint - pénzben vagy búzában (borban) fizethető: a) a 399 négyszögölnél nagyobb, de 4 kat. holdnál kisebb földterület, illetve az 1 kat. holdnál kisebb szőlő terület, és b) a jóváhagyott alapszabály szerint működő erdőbirtokossági társulat tulajdonában vagy használatában levő földterület után.
A földadó pénzben történő megfizetése esetében a búza helyett fizetendő pénzösszeget a pénzügyminiszter évenként rendelettel határozza meg.
Búzát helyettesítő termények
Ha az adófizetésre kötelezett önhibáján kívül nem rendelkezik a földadó kiegyenlítéséhez szükséges búzamennyiséggel, földadófizetési kötelezettségének egyéb terményekkel is eleget tehet. A pénzügyminiszter és az illetékes miniszterek évente rendelettel határozzák meg a körét és arányát.
Esedékesség és határidők
A naptári évre kivetett földadó teljes egészében július 1-jén esedékes és búzával, illetve egyéb gabonával történő fizetés esetén szeptember 30-ig kamatmentesen fizethető; más terménnyel történő fizetés esetén november 30-ig kamatmentesen fizethető.
A befizetés napja az a nap, amikor az adófizetésre kötelezett a búzát vagy helyettesítő terményt a szervnek átadja.
A kivetés és a bevallás
A földadó kivetéséhez szükséges adatokról az adófizetésre kötelezett a pénzügyminiszter által megállapított időben és módon bevallást köteles adni. A kivetésre és kezelésre vonatkozó eljárási szabályokat a pénzügyminiszter rendelettel állapítja meg.
Évközi változások és elemi károk
A föld művelési ága megváltozását és egyéb változásokat az állami földnyilvántartás szabályozza.
A föld termésében elemi csapás által okozott rendkívüli károk miatt a folyó évre kivetett földadót egészben, vagy részben el kell engedni.
Elemi csapások: jégeső, árvíz és tűz. Az elemi csapás mértékét a terméscsökkenés százalékának megfelelően kell megállapítani, és a kár mértékével azonos mértékben kell a földadót törölni, ha a különbözet meghaladja a 25%-ot.
Terményátvétel és ellenőrzés
A földadó címén befolyó terményeket az állami felvásárlásra jogosult vállalat veszi át, és igazolást köteles adni az adófizetésre kötelezettnek. A felvásárló vállalat az elszámolási árat a Pénzügyminisztérium bevételi számlájára utalja.
Az adófizetésre kötelezett a földadó befizetésére szánt terményeket a felvásárló vállalat átvevő helyére saját költségén és saját veszélyére köteles beszállítani. Ha nem vállalja, a községi adóügyi csoport gondoskodik a beszállításról, a költség az adófizetésre kötelezettet terheli.
Jogorvoslatok és jogkövetkezmények
A földadó kivetése, ideiglenes adómentesség, évközi változások, adótörlés és pótlék kiszabása ellen 15 napon belül lehet fellebbezni a közvetlen felettes pénzügyi szervnél.
Jogi személyekre késedelmes adóbevallás vagy annak elmulasztása esetén a földadót 5%-kal emelten kell kivetni; egyéb adófizetésre kötelezettek esetében 5-50%-os mérték eltérő feltételekkel alkalmazható.
Ha valaki megtévesztően adja meg az adatokat vagy adómentességet vagy kedvezményt jogellenesen vesz igénybe, adócsalás bűncselekmény vagy pénzügyi szabálysértés gyanúja állhat fenn.
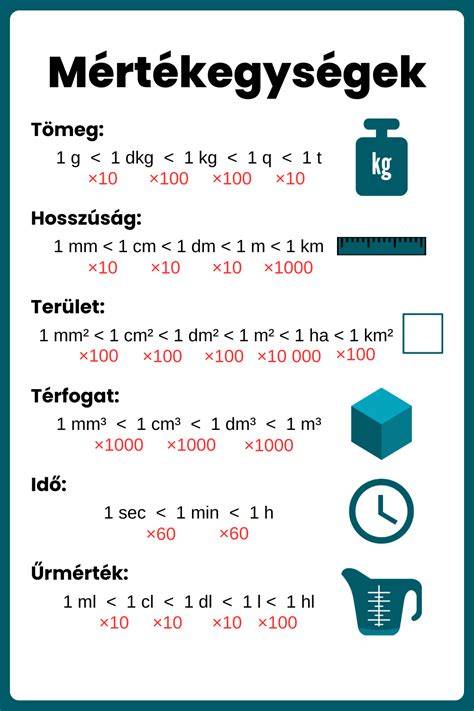
Átváltási kapcsolatok a hold és a négyzetméter között
A kataszteri hold (kh) egykoron a földterület mértéke volt; 1 kh körülbelül 5754,6416 m². Egy növekvő összefüggésben a hold-háromszög alapvető átváltási értékei: 1 hold = 5754,6416 m², 1 hektár = 10 000 m². A kataszteri hold a magyar földmérés hagyományos mértékegysége volt, amelyet a Honfoglalás előtti időkben használtak.
A kataszteri hold mértéke 1600 négyszögölnek felelt meg; ma a számításokban 1 kh = 5754,6416 m² értéket használnak.
Rövid áttekintés és gyakorlati összefüggések
- A földadó a kataszteri tisztajövedelem alapján történik, és búzában vagy egyéb terményben fizethető.
- Megfelelő adófizetési kötelezettség esetén van adómentesség vagy adókedvezmény elemi károk esetén.
- A földvásárlási folyamat hosszadalmas lehető a szigorú elővásárlási rend és a kormányhivatali jóváhagyások miatt.
- Banki finanszírozás földvásárlásnál gyakran jelzáloggal és egyéb biztosítékokkal történik.
tags: #kataszteri #hold #adofizetes