
Kaució és óvadék könyvelése magánszemély bérbeadónál: szabályok, adózás, számvitel
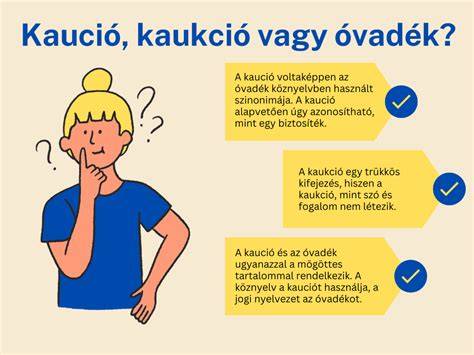
Bérleti szerződéseknél jellemzően pénzóvadékkal találkozhatunk, melynek érvényesítése során pénz átadására kerül sor.
Az óvadék alapítható pénzen és értékpapíron, fizetésiszámla-követelésen, illetve betétszerződésből eredő követelésen, továbbá jogszabályban óvadék tárgyaként meghatározott más vagyontárgyon.
Az óvadék lényege, hogy a felek által meghatározott összeg ténylegesen a bérbeadóhoz kerül, ő rendelkezhet felette.
Ahhoz, hogy a bérbeadónak átadott pénzösszeg óvadékként érvényesíthető legyen, a szerződő feleknek ezt a bérleti szerződésben kifejezetten rögzíteni kell.
Azonban a szerződő feleknek - még egy nyilvános hirdetés mellett is - külön nevesíteni kell megállapodás során, hogy az átadott összegeknek mi a jogcíme.
Ezért például nem tekinthető kauciónak, ha szerződéskötéskor a bérlő háromhavi bérleti díjat átad a bérbeadónak, ha nem tartalmazza egyébként a megállapodásuk, hogy az átadott pénzösszegből kéthavi bérleti díjnak megfelelő összeg kauciónak számít.
Ez egyébként vélelmezetten előre megfizetett bérleti díjnak minősül.
Az óvadék mértéke minden esetben egyedi lehet, függ a bérleti szerződés egyéb elemeitől, a bérlemény jellegétől.
Összességében elmondható, hogy a cél, hogy a bérbeadó a bérlettel érintett ingatlan piaci értékétől, a bérleti díj nagyságától és az ingatlan felszerelési tárgyainak értékétől függően határozza meg az óvadék összegét.
A kaució tipikus gyakorlata és jogi keretei
A bérleti szerződéseknél tipikus megoldás, hogy az a bérbeadó egyhavi bérleti díj és kéthavi bérleti díjnak megfelelő összegű kaució kifizetése után engedi át a bérleményt.
Természetesen az óvadék mértéke mindig a felek megállapodásán múlik, azonban a Ptk. amellett, hogy elismeri az ilyen jellegű biztosítéknak a létjogosultságát, annak mértékét korlátozni törekszik.
A Ptk. 6:343. ezt jelenti: a háromhavi bérleti díjat meg nem haladó mértékű kaució a bíróság által nem mérsékelhető; felette a mérséklésről dönteni kizárólag a bíróság jogosult.
A bérbeadó ez alapján jogosult lesz a nála lévő idegen pénzből kifizetni a közüzemi számlák nemfizetése miatt felhalmozott tartozást.
Ezzel a bérbeadó elkerülheti azt, hogy a saját nevén lévő közüzemi szolgáltatások nemfizetése miatt hátralék keletkezzen, vagy kikapcsolják a közműveket.
Valójában a bérbeadónak nem áll érdekében, hogy a szerződés fennállása alatt a kaució összegéből kifizetés történjen, mivel ennek az a következménye, hogy éppen a birtokában lévő biztosítéki összeg csökken.
Ez indokolja, hogy elsődlegesen a bérbeadók a felmerült hátralékos tételeket próbálják érvényesíteni a bérlő felé, és érdekükben áll az óvadék összegét érintetlenül hagyni.
Természetesen az óvadék felhasználása nem csorbítja a bérbeadó rendelkezésére álló egyéb jogokat és jogorvoslatokat, beleértve azt a jogot, hogy a bérlőtől kártérítést követeljen és/vagy a bérleti szerződést megszüntesse.
Ugyanakkor a bérbeadó sem élhet vissza az óvadékkal, nem vonhatja el indokolás nélkül, nem hivatkozhat „képzelt károkra”, elszámolási kötelezettsége van legkésőbb a szerződés megszűnésekor a bérlő felé.
Az adózás és a kaució adózási kezelése
Függetlenül attól, hogy miért adjuk bérbe az ingatlant, a belőle származó jövedelem után adóznunk kell.
Fő szabály szerint a kaució nem része az ingatlan bérbeadásból származó bevételnek, jövedelemnek.
Az Szja törvény szerint a jövedelem kiszámításánál nem kell figyelembe venni azt a kapott vagyoni értéket, amelyet az adóalany köteles visszaszolgáltatni.
Így az óvadék teljes összege az átadás időpontjában nem minősül bevételnek bérbeadás esetén, mert azt a bérbeadó a szerződés megszűnésekor visszaadja a bérlőnek.
Ezért a bérbeadásból származó adóköteles bevételnek csak a „felhasznált” összeg minősül, ha a bérlő felmondása vagy a káresemény miatt véglegesen marad a bérbeadónál.
A bizonylatolás szempontjából fontos megjegyezni, hogy az óvadék természete miatt a bérbeadónál biztosítéki célból van, nem lesz az ő pénze addig, amíg vissza nem kerül a bérlőhöz vagy ki nem egyenlítésre kerül.
Így a kaucióról nem kell külön számlát kiállítani a visszaadásig; készpénzátvételi nyilatkozat elegendő lehet.
Az ÁFA-törvény alapján akkor minősül előlegnek az óvadék, ha azt biztosíték jelleggel fizették, és a bérbeadó csak a szerződésben meghatározott körülmények fennállása esetén számíthatja be a bérleti díjkövetésébe.
Könyvviteli gyakorlat és példák
A kaució kezelése a szerződés részleteinek pontos rögzítésétől függ, és a számlázás gyakorlata is ehhez igazodik.
Ha a szerződés tartalmazza, hogy a bérleti díjakon felül más követeléseket is kiegyenlít a kaucióból, akkor az óvadék a szolgáltatás ellenértékeként viselkedik.
Az előleg fogalma és a kaució összefüggései gyakori forrásai a vitáknak, ezért fontos a szerződés aláírásakor a pontos mechanizmus rögzítése.
A jó gyakorlat, hogy a bérleti szerződésben rögzítik az óvadék összegét, a fizetés módját, az átadás-átvétel dokumentálását, és a visszafizetés/visszavonás feltételeit.
Gyakorlati útmutató: mit tegyen bérbeadóként és bérlőként?
Nézd meg, hogy az óvadék jogcíme világosan meg van-e határozva a szerződésben.
Ügyelj arra, hogy a háromhavi díj meghaladása esetén a bírósági mérséklés lehetősége ki legyen zárva vagy pontosan meghatározva.
Elszámoláskor írásos nyilatkozatot tegyen a pénz átadásáról és adja meg a részleteket a szerződésben, hogy legyen ellenőrizhető nyom.
Ha a kauciót később felhasználják, a kifizetésről vagy elszámolásról hivatalos bizonylatot kell kiállítani, és az adózási hatálya ennek megfelelően történik.
Alkalmazható például Wise Business-számlát is a többdevizás tranzakciókhoz és a kockázatcsökkentéshez a hatékony könyvelés érdekében.
Hogyan lehetsz profi értékesítő? A sikeres meggyőzés és értékesítés gyakorlata
A Wise Business-számlával egyszerűen nyithatsz többfelhasználós hozzáférést, és a devizakonverziókat piaci középárfolyamon végezheted.
Rövid összegzés a fontos pontokról
- Az óvadék a bérbeadó biztonságát szolgálja, és a szerződésben egyértelműen meg kell határozni jogcímét és méretét.
- A háromhavi bérleti díj feletti óvadék mérséklését csak bíróság hozhatja meg.
- A kaució nem bevétel a bérbeadó számára a szerződés lezárásáig, és visszakerül a bérlőhöz, ha nincs jogosultság a felhasználására.
- Az adózásnál az óvadék teljes összege nem minősül bevételnek a bérbeadónál, amíg visszajuttatásra kerül.
- A számviteli elszámolásnál érdemes írásos nyilatkozatot készíteni az átvételről és az összeg pontos jogcíméről.
tags: #kaucio #konyvelese #berbeado #maganszemelynell
Népszerű bejegyzések:
- Konténerek száma egy építésnél: tervezési tippek és engedélykérdés
- Kukorica cimerezése 1 hektáron: gazdasági hatások és hazai vetőmag-előállítás
- City Angel lakópark: városi élet minőségét ötvöző projekt a XIII. kerületben
- Fa erkély készítésének költségei és befolyásoló tényezők
- Termőföld és építőanyag szállítás Csepel: Gem U 3 szolgáltatások