
Kereskedelmi és hitelbank szabadfelhasználású jelzáloghitel kondíciós lista részletes áttekintése
2015 óta számottevő növekedés tapasztalható a hazai lakáspiacon. A kamatok a mélypontra estek, így akinek lakáscélja volt az jelzáloghitelt vagy szabad felhasználású személyi hiteleket vett fel. A hitelezés csúcsa a 2008-as válságot megelőző időszak volt, amikor valóságos hitellázban égett az ország, de a válság beköszöntével a devizahitelesek élete nehezebbé vált, mint azt bárki előre megjósolhatta volna. Ezután megfordult a kocka, szinte nem is, vagy igen csekély mértékben vettek fel hitelt. A hiteleket befektetésre, vagy lakásvásárlásra fordították az ügyfelek, vagy olyan fogyasztási cikkekre költöttek, melyeket az elmúlt években inkább elhalasztottak. Felhasználási szempontból tehát nem különbözik egy személyi kölcsöntől.
A személyi hitelekhez sokkal egyszerűbb hozzájutni! Eddig 5-7 millió forint volt a maximum, amelyet ebben a hitelfajtában igényelhettünk, most már a 10 millió Ft-os hitelösszeg sem elképzelhetetlen. Amennyiben lakáshitelt szeretne felvenni, érdekli a CSOK, a fogyasztóbarát minősített hitelek lehetősége, személyi hitelt szeretne, vagy csak érdeklődne, töltse ki űrlapunkat és hitelközvetítő szakembereink személyre szabottan elkészítik ajánlatukat személyesen az Ön részére! A legkedvezőbb szabad célú hitelek akár 100 millió Ft hitelösszegig.
Hogyan kaphatod meg a jelzáloghitelt és mire érdemes figyelni?
- Érdeklődés: Versenyeztesd meg a bankok ajánlatait, és válaszd ki a számodra legkedvezőbbet.
- Ügyintézés: Ha kiválasztottad a számodra megfelelő bankot, segítünk az ügyintézésben is.
- Szerződéskötés: A szerződést minden esetben szakértőnk segítségével és az általad kiválasztott bankkal kötöd.
- Folyósítás: A szerződés megkötése után a bank ellenőrzi a folyósítási feltételek teljesülését, és a hitelösszeg folyósításra kerül.
Mi az a szabad felhasználású jelzáloghitel?
A szabad felhasználású jelzáloghitel a lakáshitelek egy speciális fajtája, amelynél nem elvárás a lakáscél, vagyis a felvett összeg bármire fordítható. Az ingatlanfedezet a bank számára nagyobb biztonságot jelent, amit alacsonyabb kamattal jutalmaz, ezért van az, hogy egy szabad felhasználású jelzáloghitel kamata többnyire alacsonyabb, mint egy személyi kölcsöné.
Mire fordítható egy szabad felhasználású jelzáloghitel?
A felvett összeget szabadon elkölthetjük: autóvásárlás, hitelkiváltás, műszaki cikkek és gépek vásárlása, nagyobb események szervezése, rendkívüli kiadások fedezése. Sőt, akár olyan ingatlan is megvásárolható belőle, amelyet egyébként „normál” lakáshintellel nem lehetne megfinanszírozni.
Mennyi hitel kapható és milyen a fedezet?
Az egyes bankoknál elérhető összeg 1-50 millió Ft között mozog, de előfordulhat 100 millió Ft plafon is. A JTM (jövedelemarányos törlesztőrészlet mutató) határozza meg a hivatalos plafont. A hitelösszeg nem haladhatja meg a fedezetként felajánlott ingatlan becsült forgalmi értékének 80%-át, és általában 60-70%-os hitel-előírás jellemző. Fedezetként Magyarország területén lévő, magánszemély tulajdonában lévő, tehermentes ingatlan elfogadható, melynek állapota rendezett és forgalomképes.
Egyszeri költségek és a legkedvezőbb ajánlatok
Az induló költségek akár 100 ezer Ft is lehetnek, de gyakran a bankok részben vagy teljesen elengedik. Ilyenek például a hitelbírálati díj, jelzálog bejegyzési díj, értékbecslés díja, folyósítási díj, közjegyzői díj és tulajdoni lap költsége. A bankok versenyeinek eredményeként a legolcsóbb és a legdrágább ajánlat között 3-4 százalékpontos különbség is lehet a kamatszintben, így a havi törlesztő és a teljes visszafizetendő összeg jelentősen eltérhet.
A legkedvezőbb szabad felhasználású jelzáloghitel példái: 3 000 000 Ft 5 év futamidő esetén 11,08% -os kamattal és 65 578 Ft havi törlesztővel, 10 000 000 Ft 10 év futamidő esetén 10,19% -os kamattal és 133 205 Ft havi törlesztővel. Nagyobb összegnél, például 20 000 000 Ft esetén 10 éves futamidő és 10,25% kamat 196 713 Ft havi törlesztőt eredményezhet. Ezek az adatok példaszerűek, és a saját ajánlatokon belül eltérhetnek.
Lakáshitel vs. szabad felhasználású jelzáloghitel
A lakáshitelek kamata általában kedvezőbb, mint a szabad felhasználású jelzáloghiteleké. Például 10 millió Ft lakáshitel 3,24% -os kamattal érhető el, míg ugyanilyen feltételek mellett a legjobb szabad felhasználású jelzáloghitel 4,78% kamattal kerülhet. A különbség éves szinten is kedvezőtlen lehet a teljes visszafizetés szempontjából.
Melyik a megoldás az adott élethelyzetben?
A személyi kölcsön előnye a gyors ügyintézés és folyósítás, esélyes online ügyintézés, önerő és ingatlanfedezet szükségességének hiánya. Hátránya a magasabb kamat és a kisebb összeg (max. 10 millió Ft). A szabad felhasználású jelzáloghitel viszont nagyobb összeg felvételét teszi lehetővé és alacsonyabb kamatot kínál, de ingatlanfedezet szükséges, hosszabb folyamat és számolni kell az ingatlan értékbecslésével is.
Hogyan történik a hitelfelvétel folyamata?
- Dokumentumok összegyűjtése (jövedelem, ingatlan, személyazonosító okmányok).
- Értékbecslés és ingatlan vizsgálata.
- Hitelbírálat és kölcsönajánlat átolvasása.
- Szerződéskötés közjegyzői okiratban.
- Jelzálog bejegyzés és folyósítás.
Milyen dokumentumokra van szükség?
Jövedelem igazolására szolgáló dokumentumok (munkáltatói igazolás, NAV igazolás, nyugdíjszelvények, vállalkozói igazolások), ingatlanhoz kapcsolódó dokumentumok (tulajdoni lap, térképmásolat, alaprajz), valamint személyazonosító okmányok és bankszámlakivonatok. A részletek bankonként eltérőek lehetnek.
A termékek összehasonlítása és tanácsadás
A Minősített Fogyasztóbarát Személyi Hitel keretrendszere a rejtett költségek visszaszorítását és az összehasonlíthatóságot segíti. Ha nem találod a számodra ideális konstrukciót, segítünk összehasonlítani a szabad felhasználású hiteleket és a piaci alapú ajánlatokat. A különböző bankok akciói és díjcsomagjai ingatlanfedezetű és jelzáloghitelhez kapcsolódó termékeknél is jelentős különbségeket mutathatnak.
Ha jelzáloghitel mellett döntenél, érdemes szem előtt tartani, hogy a fedezetérték és a határidők betartása jelentős hatással van a folyósításra és a THM-re. A jelzáloghitel futamideje gyakran hosszabb lehet, és a törlesztőrészletek közvetlen hatással vannak a költségvetésre. Amennyiben segítségre van szükséged, töltsd ki az űrlapot, és szakértőink személyre szabott ajánlatot készítenek.
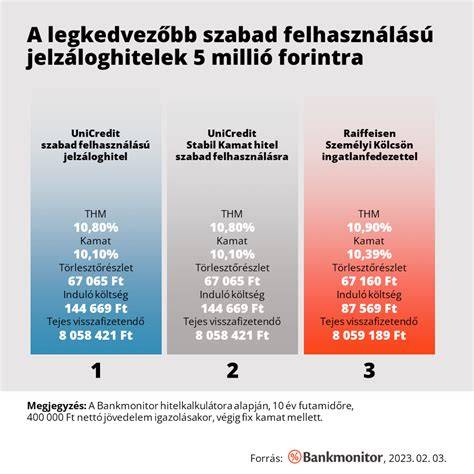
A szabad felhasználású jelzáloghitel és a személyi kölcsön közötti döntés függ az egyéni jövedelemtől, adósságteher-toleranciától, ingatlanfedezet elérhetőségétől, valamint a futamidő és THM alakulásától. A hitelcél megjelölése és a fedezet jelentős mértékben befolyásolja a bank által számolt kockázatot és az így járó kamatot.
Csak akkor érdemes szabad felhasználású hitelt felvenni, ha valóban indokolt és a visszafizetést fenntarthatóan lehet vállalni. Amennyiben szeretnéd megtalálni a számodra legkedvezőbb lehetőséget, kérj személyes tanácsadást!
tags: #kereskedelmi #es #hitelbank #szabadfelhasznalasu #jelzalog #hitel