
Konténerház vagy mobilház finanszírozása lakáshitelként: mit érdemes tudni
Az ingatlan (lakás vagy ház) legtöbbször a család legnagyobb vagyontárgya. A lakásvásárlás pedig évekre szóló elköteleződést jelent, egyrészt azért, mert a legtöbben életük során csak egy vagy néhány alkalommal vásárolnak ingatlant, másrészt pedig ha a vásárlás részben hitellel történik, a lakáshitel is több évig, akár évtizedekig tartó törlesztési terhet fog jelenteni a háztartásnak. Spórolj időt és pénzt! Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat.
A lakáshitelek alapfeltételei és a 10%-os önerő lehetősége
Fontos leszö gezni, hogy csak lakáshitelből nem lehet ingatlant vásárolni, szükség van legalább 20 százalék önerőre (vagy plusz ingatlanfedezetre) is. A bankok ettől magasabb önerőt is elvárhatnak, így a legmegfelelőbb bank kiválasztása is lényeges szempont. Ugyanakkor a jogszabályi lehetőség megvan arra is, hogy 10 százalék önerővel is lehetséges a lakáshitel felvétele azoknak, akiknek nincs saját lakásuk vagy nem rendelkeznek 50 százalékos tulajdonrésszel ingatlanban (illetve kizárólag olyan ingatlannal rendelkeznek, amely jogszabályon alapuló haszonélvezeti joggal terhelt).
A hitelintézetek számára a 10 százalékos önrész mellett való hitelnyújtás nem kötelező, így érdemes előzetesen tájékozódni, akár tapasztalt hitelszakértő segítségével. Fontos azonban, hogy az alacsonyabb önerő magasabb hitelösszeg felvételével jár, így csak a megfelelő jövedelemmel rendelkezők kaphatnak akár 10% önerővel lakáshitelt. A 10 százalékos önerő lehetősége nem függ állami támogatástól (például a Zöld hitelfelvétel esetén 2025-től nyílik meg 10% önerővel való igénylés). A lakásvásárlás előtt számolhatsz az állami támogatásokkal is, mint a falusi CSOK és a hozzá kapcsolódó kamattámogatott hitelek (CSOK-hitel), a CSOK Plusz, az Otthon Start hitel vagy a Babaváró hitel és munkáshitel, amelyek 2026-ban is elérhetőek lehetnek.
Állami és banki feltételek a jövedelemről és az igazolásról
A bankok egységes alapfeltételei között szerepel, hogy életkornak 18 és 70-75 év között kell lennie a futamidő végére vonatkoztatva. Felnőtt adóstárs esetén előfordulhat, hogy az adóstárs életkora meghaladja a 75 évet a hitel lejáratakor. Pozitív KHR státusz esetén is lehet hitelkérelem pozitív elbírálás alá eshet, ha az adósságot az elmúlt évben maradéktalanul visszafizették (MAGREN státusz).
A jövedelem igazolása során fontos, hogy csak az igazolt, bejelentett jövedelmet veszik figyelembe. Alapfeltétel: a munkavállalók munkáltatójával ellenőrzik, hogy mennyi ideje dolgoznak az adott helyen. Nyugdíjas bevételt nyugdíjszelvénnyel vagy nyugdíjigazolással lehet igazolni. Bankszámlakivonatokat is kérhetnek a bankok (általában 3-6 hónapra visszamenőleg). Bizonyos bankok azonban figyelembe veszik, ha a fizetés készpénzben érkezik, ilyenkor a munkáltatói igazolás szerepe felértékelődik. Adóstárssal növelhető a hitel vagyontartó képessége, ha a törlesztést együtt vállalják.
A hitelnyújtás szempontjából a jövedelem összegén túl fontos a bevételi forrás és annak stabilitása, ezért próbaidő alatt vagy felmondásban álló munkahelyek esetén nem adnak hitelt. A JTM (jövedelemarányos törlesztési mutató) határozza meg, hogy nettó jövedelmed alapján mekkora havi törlesztőrészlet lehet. A bankok kötelesek alkalmazni ezt a korlátot, bár szigorúbb belső szabályzatokkal további korlátokat is meghatározhatnak.
Fedezet és értékbecslés
A lakáshitelek jelzáloghitelnek minősülnek, mivel a bank jelzálogjogot jegyez be a fedezetül felajánlott ingatlanra. A fedezet lehet a vásárolni kívánt ingatlan, vagy más ingatlan is, ha annak tulajdonosa a hitelkövetelésben zálogkötelezettként részt vehet. Az ingatlanfedezet típusának és értékének megfelelőnek kell lennie; a legtöbb bank tehermentes ingatlant részes előnyben részesíti, de egyéb terhek sem kizáró ok. Az értékbecslést a bank küldött értékbecslője végzi. A Hitelfedezet Mutató (HFM) szabályozza a felvehető hitel nagyságát: forinthitelek esetén a kitettség nem haladhatja meg az ingatlan forgalmi értékének 80%-át. Ha 10%-os önerővel nyújtható a hitel, akkor ez az arány 90%-ra módosítható a forgalmi értékre vetítve.
Minősített Fogyasztóbarát Lakáshitel (MFL)
A Minősített Fogyasztóbarát Lakáshitel olyan jelzáloghitel, amelyet a Magyar Nemzeti Bank által meghatározott egységes feltételek mellett kínálnak. Célja, hogy ezeket a hiteleket könnyebben összehasonlíthatóvá tegyék. Az MFL védjegy használatára a bankoknak kell pályázniuk, és az MNB ellenőrzi a feltételek folyamatos teljesítését. Az előtörlesztést maximum 1%-os díj ellenében tehetik meg a hitelfelvevők.
Állami támogatások és speciális hitelek
A lakásvásárlás tervezésekor az arra jogosultak a lakáshoz jutást célzottan vagy közvetetten segítő állami támogatásokkal is számolhatnak. A falusi CSOK a gyermekszámtól függő vissza nem térítendő támogatás, és mellette többgyermekes családok számára kamattámogatott CSOK-hitel érhető el. A CSOK Plusz a CSOK-hoz kapcsolódó bővített lehetőség: a gyermeket vállaló párok jogosultak lehetnek rá, különös feltételekkel. A Babaváró hitelezés kamatmentes futamideje a gyerekvállalástól függően módosulhat, és szabad felhasználású, így más célokra is felhasználható. Az Otthon Start hitel államilag támogatott lakáshitel, amely fix 3%-os kamattal és hosszú futamidővel érhető el, de korlátozott keretben. A Babaváró és a személyi kölcsön szintén szabad felhasználású és fedezet nélküli lehetőség, amelyet a hitelfelvevő szabadon használhat fel.
Gyakorlati tippek a könnyűszerkezetes házak finanszírozásához
A könnyűszerkezetes házak (kettes beszállítóktól függően) finanszírozhatók lakáshitellel, de ez nem automatikus. Az értékbecslés mindenképp szükséges; további követelmények lehetnek az ÉME/NMÉ/ETA engedély vagy a tervezői nyilatkozat. Néhány bank új építésű ingatlanokat preferál, használtaknál eltérő dokumentumokra lehet szükség. A moduláris házak, konténerházak és mobilházak finanszírozása jellemzően korlátozottabb: egyes esetekben csak a telek és a földtulajdon megvásárlását segítheti elő, de a teljes ingatlanra jelzálogjogot csak bizonyos feltételek mellett lehet bejegyeztetni. A hitelhez gyakran szükség van energetikai tanúsítványra is.
Vesztőpontok és jogi háttere
A mobilházak és konténerházak jogi besorolása telepítési módoktól függően módosulhat. A kúriai döntések szerint helyhez kötött építménynek minősülnek, ha csatlakoznak a közművesítéshez vagy a földhöz, ami alapján épületként kezelhetők. Az építési engedély vagy bejelentés nélkül végzett építési tevékenység jogszerűtlen lehet, bírság és fennmaradási engedélyek kérdezhetők elő. A földtulajdon és a ház tulajdonjoga különbözhet, ezért vásárlás előtt érdemes tisztázni a tulajdonjogi viszonyokat, és szükség lehet elővásárlási jogokra. Az adózás szempontjából a nyaraló- vagy mobilházak után helyi adók, illetékek merülhetnek fel, és érdemes az adott település adókeresőjén tájékozódni.
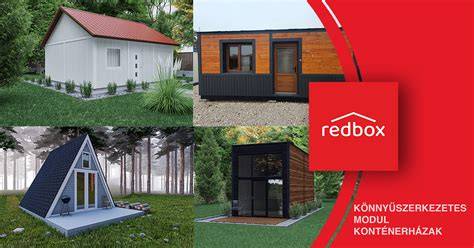
Gyakorlati útmutató lehetséges útvonalakkal
Ha nem tudsz ingatlanfedezetet felajánlani, alternatív megoldások léteznek: szabadon felhasználható személyi kölcsön vagy Babaváró hitel, amelyeket sokszor felhasználhatsz ingatlanvásárláshoz. Az adásvétel során elengedhetetlen a megfelelő adó- és tulajdonjogi dokumentáció. Ha több ingatlanfedezet áll rendelkezésre, a hitelösszeg a fedezetek összértékének 80%-áig terjedhet, és szükség esetén egyetemleges jelzálogjogot jegyeznek be mindegyik ingatlanra. Ezzel lehetőség nyílik akár önerő nélkül is lakásvásárlásra, de a feltételek és a fedezetek összhangban legyenek, és a bankok belső politikája szerint kiértékelésre kerülnek.
Szállítókonténeres házak 101 – Minden, amit tudnod kell
Mire figyelj a döntés előtt?
- Értsd meg, hogy a 10%-os önerő csak opció és nem kötelező; a saját jövedelmedhez és a hitelösszeghez igazítva érdemes dönteni.
- Tisztázd az ingatlan fedezetének típusát és értékét, és kérj díjmentes tanácsadást egy hitelszakértőtől.
- Gondold át, hogy milyen állami támogatásokat érsz el és ezek hogyan illeszkednek a terveidhez.
- Fontold meg, hogy a könnyűszerkezetes házak esetében milyen értékbecslési és jogi feltételek teljesülnek a bankoknál.
- Vedd figyelembe a helyi építési szabályokat és a települési Önkormányzat előírásait a telepítésre vonatkozóan.
Összefoglaló a mobilházak és konténerházak finanszírozásáról
A hagyományostól eltérő megoldások mellett ma már lehetőség van könnyűszerkezetes vagy konténerház finanszírozására, de gyakran szükség van többfedezetes konstrukcióra és alapos értékbecslésre. A bankok általában kedvezően fogadják az egységes feltételek mentén kínált MFL hitelt, vagy a Zöld hitelt, ha az épület energiahatékonyságot mutat. A CSOK és a Babaváró lehetőségei tovább bővíthetik a finanszírozási palettát, különösen a gyermekvállalás vagy újabb család bővítés esetén. Mindig érdemes előzetesen konzultálni hitelszakértővel és alaposan áttekinteni a feltételeket, mert a bankok saját belső szabályzatai eltérhetnek.
tags: #kontenerhazra #lehet #lakashitelt #frlvenni
Népszerű bejegyzések:
- Hogyan lehet nyereményt nyerni az Auchan pályázatán
- Kassák Lajos utca környéke: 54 m² panel központi elhelyezkedéssel, befektetésnek is kiváló
- Doosan európai kereskedői támogatása az RB Asset Solutions révén a Ritchie Bros. Arveres árverésen
- Morgana epites: részletes támogatási beállítások legújabb patch 26.15
- Herczeg Gábor értékbecslő tevékenységi körei