
Ingatlan ajándékozás és illetek a családon belül: jogi és adózási szempontok
A családon belüli ingatlan átírása nem csak „papírozás”: már a jogcím megválasztása előre eldöntheti, hogy a megajándékozott családtag szempontjából az ingatlan házassági különvagyon vagy közös vagyon lesz-e.
Az ingatlan átírása során fontos gondolkodni a haszonélvezeti jog fenntartásáról is, hiszen ez a megoldás biztonságot ad az ajándékozónak, miközben a tulajdonjog már átszáll a megajándékozottra.
A bejegyzett tulajdonjog keletkezése az ingatlan-nyilvántartásba történő bejegyzéssel történik.
A leggyakoribb jogi és adózási kérdések körébe tartozik, hogy az ajándékozáshoz szükséges-e a megajándékozott egyetértése, és hogy milyen illetéket kell fizetni.
Az ajándékozási szerződést írásba kell foglalni, és ügyvéd vagy közjegyző által ellenjegyzett okiratba kell foglalni.
Lakástulajdon ajándékozásakor illetéket kell fizetni, amelynek mértéke 9 százalék; azonban ez illetékmentes lehet egyenes ági rokonok, házastársak vagy testvérek között.
Az ajándékozás egyenes ági rokonok között illetékmentes lehet, és akkor sem kell illetéket fizetni, ha például a rokonok között történik meg a tranzakció.
Ha az ingatlant több személy kapja ajándékba, akkor összegzésben osztatlan közös tulajdon jöhet létre, és ebben esetben fontos a használat meghatározása.
Az ajándékozó visszakövetelheti az ajándékot bizonyos feltételek fennállása esetén, például létfenntartási szükség esetén, vagy súlyos jogsértés esetén, de a szokásos mértékű ajándék visszakövetelése általában nem kerülhet sor.
Az ingatlan ajándékozásának jogi folyamatában a földhivatal csak írásos szerződéssel és közjegyzői/ügyvédi ellenjegyzéssel tudja bejegyezni a tulajdonjog átalakulását.
Az ajándékozás során a megajándékozott elfogadja az ajándékot aláírásával, és a bejegyzéshez szükséges az elfogadó nyilatkozat is.
Az adózási szempontok között szerepel, hogy a személyi jövedelemadó (SZJA) általában nem keletkezik ajándékozás esetén, hiszen az ajándék nem biztosít jövedelmet egyik fél számára sem.
Az ajándékozási illeték mértéke lakóingatlan esetében 9%, míg egyéb ingatlanokra 18% lehet, és a rokoni kapcsolattól függően eltérő lehet az illetékfizetési kötelezettség.
Ha az ajándékozó egyenes ági rokonnal, házastárssal vagy testvérrel ajándékozik, az illetékmentesség gyakran érvényesül.
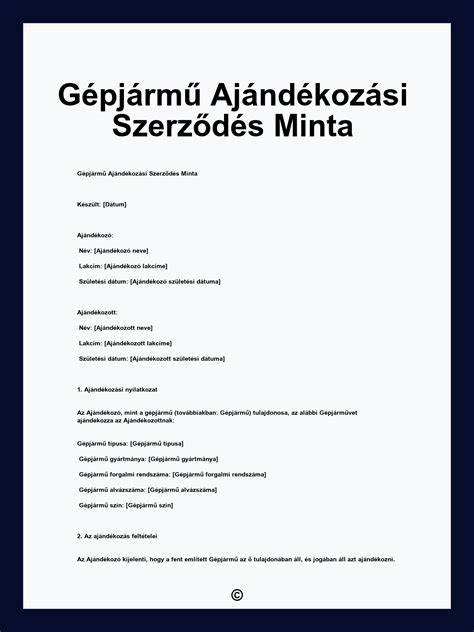
Az ingatlan ajándékozási szerződésének fontos elemei között szerepelnek a felek azonosító adatai, az ingatlan pontos leírása, az ingatlan értéke, az ajándékozás mentes volta és a szándék kifejezése.
Az ajándékozási szerződés megkötése után a NAV számára be kell jelenteni a vagyonszerzést a kijelölt adatlap (B400) benyújtásával a kormányhivatal felé.
Az illetékfizetési kötelezettség a NAV által kiadott fizetési meghagyás alapján történik.
Az oldalági rokonok vagy távoli hozzátartozók esetében az ajándékozási illeték mértéke lakóingatlanoknál 9%, egyéb ingatlanoknál pedig 18% lehet.
Ha kiskorúnak ajándékoznak ingatlant, a gyámhatóság felügyelete szükséges a jóváhagyáshoz, és a szerződést általában a törvényes képviselők írják alá.
Az ingatlan ajándékozás halálesethez kötött formában is előfordulhat, amikor a megajándékozott csak a megajándékozó halála után válik jogosulttal.
Ingatlan ajándékozás haszonélvezeti joggal?
Az ingatlan ajándékozása haszonélvezeti jog fenntartásával az egyik leggyakoribb vagyonrendezési forma a családon belül.
Mit jelent ez a gyakorlatban? A megajándékozott lesz a tulajdonos, a haszonélvező pedig az ajándékozó marad a jogban a haszonélvezet fenntartásával.
Kiskorú esetén csak az ajándékozó kaphat haszonélvezeti jogot a gyámhatóság bevonása nélkül.
A házastárs vagyonközössége és az öröklési kérdések szempontjából fontos, hogy a haszonélvezet fenntartása lehetővé tegye az ingatlan használatát vagy hasznainak beszedését a haszonélvező számára.
Családon belüli ajándékhoz kapcsolódó öröklési kérdések
Ha több gyermek vagy unoka örököl, az úgynevezett osztályrabocsátás lehet a kiinduló pont, amely az ajándék értékét befolyásolhatja a hagyaték értékéhez viszonyítva.
Ezt a kockázatot az ajándékozási szerződésben érdemes megfelelően ki zárni.
Ajándékozás kiskorúnak
A kiskorúak esetében az ajándékozás jogi szabályai különböznek: 14 év alattiaknál cselekvőképtelenség áll fenn, 14-18 év között pedig korlátozottan cselekvőképesek, és jognyilatkozataikhoz a törvényes képviselő hozzájárulása szükséges.
Az ajándékozás során a gyámhatóság jóváhagyása szükséges, ha az ingatlan tehermentes, vagyis jelzáloggal terhelt, a korlátozott cselekvőképességű személyek esetében pedig gyakran előírt a képviselet.
Szokásos mértékű ajándék adására is van lehetőség 14-18 év között rokonok között, amelynél a törvény nem rögzít adott összeget, mert a vagyoni állapot befolyásolja a megállapodást.
Ingatlan tulajdonjog átruházása családon belül adásvétellel
A családon belüli adásvételi átírás menete hasonló az ajándékozási eljáráshoz: írásbeli szerződés, közjegyzői/ügyvédi ellenjegyzés, illetékfizetés és bejelentés a NAV felé.
Adásvétel esetén a 4%-os illeték a legáltalánosabb, de egyenes ági rokonok és házastársak között az illetékmentesség előfordulhat.
Adásvétel során is fennáll a haszonélvezet joga fenntartásának lehetősége, és öröklési kérdések nem merülnek fel, mivel a vételár kifejezetten pénzügyi tranzakció.
Ingatlan ajándékozási szerződés - előnyök és kockázatok
Előnyök: illetékmentesség bizonyos rokonok között, a hagyatéki eljárás egyszerűsítése, a megajándékozó céljainak biztosítása.
Kockázatok: személyi jövedelemadó és illetékbeli kötelezettségek a rokonsági foktól és az ingatlan típusától függően, fedezetelvonó szerződések, illetve a rokonok közötti viták lehetősége.
tags: #lakas #ajandekozasa #illetek
Népszerű bejegyzések:
- Gépbeszerzés a fenntartható kertészetért és építőiparért
- Részletek a Szent Lőrinc-lakótelep környéki ingatlanokról a XVIII. kerületben
- Megújult KRESZ park és a gyerekek közlekedési oktatása
- Faszerkezetű lapostetők elmélete és gyakorlata a lapos tetők világában
- Áttekintés a Dunaújváros-i építés hatósági irodáról