
Lakáshitel kamatok az OTP-nél: végig fix kamatozás, állami támogatások és különleges konstrukciók
Az OTP Bank lakáshitelei végig fix kamatozású konstrukciók, amelyek között megtalálhatóak a végig fix lakáshitelek, az Évnyerő és a Zöld lakáscélú hitelek is. A futamidő 6-30 év között lehet, a törlesztőrészletek pedig a kiválasztott konstrukciótól függően alakulnak. A hint az, hogy az első évben gyakran lehetőséget nyújtanak türelmi időre, amikor csak a kamatot kell megfizetni, a tőketörlesztés későbbi időpontban kezdődik.
Hitelkonstrukciók és célok
Az OTP-nél többféle lakáshitel érhető el: végig fix kamatozású, CSOK Plusz és Falusi CSOK támogatott lehetőségek, valamint a Zöld Lakáshitel és Zöld Évnyerő Lakáshitel. Ezek közül a FIX konstrukciók biztosítják a törlesztőrészletek kiszámíthatóságát a teljes futamidő alatt. Emellett a Kamattámogatott Otthon Start és a visszatérítő kedvezmények segítenek az induló költségek csökkentésében, például az értékbecslés díjára vagy a folyósítási díjra adott kedvezmények formájában.
A hitel felhasználási célja sokrétű: használt vagy új lakás vásárlása, építés, felújítás, korszerűsítés vagy akár hitelkiváltás. Szabad felhasználású hitel esetén pedig a felvehető összeg 3 milliótól 50 millió forintig terjedhet. A fedezetként szolgáló ingatlan értékének általános maximuma a piaci érték 80%-a lehet, a fennmaradó 20% pedig önerőnek számít.
Önerő és fedezet
Az önerő a hitelhez szükséges saját forrás, amely a megvásárolni kívánt ingatlan értékének egy részét lefedi. Az OTP maximális önerő általában 20% lakásvásárlásnál vagy építésnél, de speciális esetekben ennél magasabb is lehet. Bizonyos helyzetekben akár önerő nélkül is kapható hitel, ha megfelelő plusz fedezet áll rendelkezésre.
Az ingatlan a hitel fedezete; a jelzálogjog a földhivatalnál kerül bejegyzésre. A fedezet mellett fontos a lakásbiztosítás megléte vagy megkötése a hitelhez, amely a biztosítékul szolgáló ingatlanra terjed ki. A folyósítás előtti helyszíni szemle és a megfelelő dokumentáció szükséges a szerződés megkötéséhez.
Jövedelem és adóstárs
A hitel igénylésének fő feltételei közé tartozik a rendszeres, igazolható jövedelem, amely általában a nettó 214 000 forint felé közelít vagy meghaladja ezt az összeget. Külföldi jövedelem is elfogadható, például Ausztriából vagy Németországból származó jövedelem, illetve nyugdíj is beszámítható jövedelemként, de ebben az esetben a futamidő végén előfordulhat, hogy további biztosítékot vár a bank. Adóstárs bevonása is lehetséges, különösen, ha a hitelhez szükséges jövedelem vagy a futamidő meghaladja a 75. életévet.
Kamatok, THM és díjak
A teljes hiteldíj mutató (THM) és a kamatlábak az aktuális kondíciók alapján kerülnek meghatározásra, és a piaci feltételek szerint módosulhatnak. A végig fix kamatozás előnye, hogy a havi törlesztőrészlet a futamidő alatt nem változik, így a terhek előre tervezhetőek. Az első évben sok konstrukció türelmi időt is ad, amikor csak a kamatot kell törleszteni. Az előtörlesztés díjmentes lehet időnként, és bizonyos akciók keretében a kapcsolódó díjak egy részét elengedik.
Előfordulhatnak külön díjak is: közjegyzői díj, vagyonbiztosítás kötésének díja, földhivatali költségek és egyéb szerződésmódosítási díjak. A bank a különböző akciók keretében kedvezményeket adhat ezen induló költségekre és díjakra.
Online igénylés és ügyfélszolgálat
Az OTP-nél a hiteligénylést online is intézheted, és a szerződést csak a bankfiókban kell aláírni. Szükség esetén a bank munkatársai személyesen is felkereshetnek a hiteligénylés folyamata során. A folyamat során egy tanácsadó végigkísér, és a szükséges dokumentumokkal segít eligazodni.
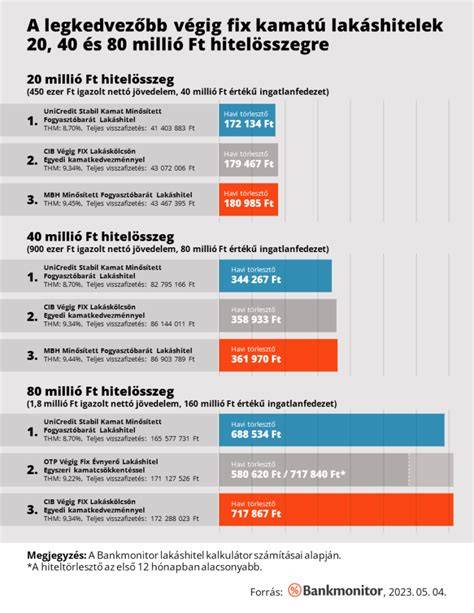
A kalkulátorokat érdemes csak tájékoztató jelleggel használni, mivel a feltételek és a THM értékek bankonként és időben változhatnak. Nem minden portál jeleníti meg a teljes listaárakat és díjakat, ezért érdemes közvetlenül a bank tájékoztatásait használni.
Kérdések és példák
- Mi az önerő minimális aránya? Általában 20% lakásvásárlásnál vagy építésnél, de bizonyos esetekben ennél magasabb lehet.
- Mennyi lehet a futamidő? 6-30 év közötti futamidő választható.
- Miért éri meg a végig fix kamatozás? Biztosítja a havi törlesztő teljes időszakos változatlanságát és kiszámíthatóságot.
Reprezentatív példák (2026. augusztus 1-től érvényes kondíciók alapján)
- Otthon Start Lakáshitel: 12 millió Ft, 20 év, 66 802 Ft/hó törlesztőrészlet, 3% kamat a támogatási időszak végéig, THM 3,2%. Bizonyos akciók nélkül számított értékek.
- Évnyerő Otthon Start Lakáshitel: 12 millió Ft, 20 év, 30 416 Ft/hó az első 12 hónapban, 69 362 Ft/hó a 13. hónaptól; THM 3,2%.
Ágazati és jogi keretek
A hitel fedezete és a jelzálogjog bejegyzése mellett fontos a földhivatali költségek rendezése és a feltételek szerinti szerződésmódosítási díjak rendezése. A bank fenntartja a jogot a THM és díjak módosítására a jogszabályok és piaci feltételek változásával összhangban.
OTP Tudásbank - Lakáshitel - Törlesztés
tags: #lakascelu #hitel #kamata #az #otp #nel